Maths 1
Mines-PontsPSI2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
Rédigé par IA, non vérifié
Signaler une erreur# Mines-Ponts PSI — Maths 1 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Thème.** Le problème étudie les endomorphismes d'un $\mathbb C$-espace vectoriel de dimension finie qui s'écrivent comme somme d'endomorphismes de **carré nul**. Notations : $\mathcal C(E)=\{u:u^2=0\}$, $\Sigma_p\mathcal C(E)$ l'ensemble des sommes de $p$ éléments de $\mathcal C(E)$, $\Sigma_\infty\mathcal C(E)$ la réunion des $\Sigma_p\mathcal C(E)$. Un endomorphisme de carré nul est de trace nulle, donc toute somme de tels endomorphismes aussi. Le sujet montre que cette condition suffit (partie B), puis cherche combien de termes il faut : trois ne suffisent pas toujours (partie C), quatre suffisent toujours (partie E).
**Découpage (25 questions, 3 heures, sans calculatrice).**
- **Partie A (Q1–Q5)** : forme réduite d'un endomorphisme de carré nul (bloc $I_r$ sous la diagonale) ; le rang en est le seul paramètre.
- **Partie B (Q6–Q8)** : calculs sur les matrices élémentaires $E_{i,j}$ et sur $F_{i,j}$ ; conclusion $\Sigma_\infty\mathcal C(E)=\{u:\operatorname{tr}u=0\}$.
- **Partie C (Q9–Q13)** : en dimension $n\geqslant5$, un endomorphisme de trace nulle qui n'est pas somme de trois carrés nuls. Le théorème de Wang et Wu est admis. On mêle majoration de rang et comptage de multiplicités.
- **Partie D (Q14–Q18)** : matrices de Hessenberg. En modifiant seulement la dernière colonne d'une Hessenberg régulière, on peut lui imposer n'importe quel polynôme caractéristique compatible avec la trace (Q15) ; une Hessenberg régulière nilpotente est semblable à $J_n$ (Q18).
- **Partie E (Q19–Q25)** : assemblage. Q19 utilise Q15 et Q18 ; Q20–Q21 sont des constructions explicites ; Q22–Q24 forment un bloc de réduction autonome ; Q25 combine Q19, Q20, Q21 et Q24.
**Notions du programme mobilisées.** Valeurs propres, polynôme caractéristique et multiplicités, trace, théorème du rang, supplémentaires et bases adaptées, sous-espaces stables, matrices par blocs et déterminant triangulaire par blocs, développement d'un déterminant selon une colonne, trigonalisation sur $\mathbb C$, similitude, familles de polynômes échelonnées en degré.
**Difficulté et gestion du temps.** Sujet long mais très guidé, sans calcul lourd. Les parties sont largement indépendantes : seule E utilise D. À ne pas laisser passer : Q1, Q2, Q3, Q6, Q9, Q16, Q20 et Q25 (qui se rédige en admettant les résultats antérieurs). Questions discriminantes : Q10 (bien regrouper les termes), Q12 (multiplicités), Q14–Q15 (blocs, base échelonnée), Q21 (répartition des coefficients), Q22 et Q24.
**Énoncé.** Coquille sans incidence en Q14 : « Présiser » pour « Préciser ».
## Partie A — Réduction des endomorphismes de carré nul
On travaille avec $u\neq0$, $u^2=0$, $r=\operatorname{rg}u$. Tout repose sur l'inclusion $\operatorname{Im}u\subset\operatorname{Ker}u$, qui permet de construire une base adaptée.
### Question 1
> [!INDICATION]
> Que dit un polynôme annulateur sur les valeurs propres ?
> [!INDICATION]
> Sur $\mathbb C$, le polynôme caractéristique est scindé ; relier ses racines, son coefficient de $X^{n-1}$ et la trace.
#### Solution
Soit $\lambda$ une valeur propre et $x\neq0$ tel que $u(x)=\lambda x$. Alors $0=u^2(x)=\lambda^2x$, et $x\neq0$ impose $\lambda=0$. Réciproquement, $\chi_u$ est de degré $n\geqslant1$, donc admet une racine complexe, qui est valeur propre : $\operatorname{Sp}(u)=\{0\}$.
$\chi_u$ étant scindé sur $\mathbb C$ avec $0$ pour seule racine, $\chi_u=X^n$. Son coefficient de $X^{n-1}$, qui vaut $-\operatorname{tr}u$, est nul :
$$\boxed{\operatorname{Sp}(u)=\{0\},\qquad\operatorname{tr}(u)=0.}$$
> [!PIEGE]
> « La seule valeur propre est $0$, donc la trace est nulle » demande un argument : c'est le caractère scindé de $\chi_u$ sur $\mathbb C$ (ou la trigonalisation) qui relie la trace aux valeurs propres.
### Question 2
> [!INDICATION]
> Traduire $u^2=0$ en une inclusion entre $\operatorname{Im}u$ et $\operatorname{Ker}u$.
#### Solution
Si $y=u(x)$, alors $u(y)=u^2(x)=0$ : $\operatorname{Im}u\subset\operatorname{Ker}u$. Le théorème du rang donne $\dim\operatorname{Ker}u=n-r$, d'où $r\leqslant n-r$ :
$$\boxed{r\leqslant\frac n2.}$$
> [!METHODE]
> $u^2=0\iff\operatorname{Im}u\subset\operatorname{Ker}u$. Plus généralement, $v\circ u=0\iff\operatorname{Im}u\subset\operatorname{Ker}v$.
### Question 3
> [!INDICATION]
> En dimension finie, tout sous-espace admet un supplémentaire. Quelle est sa dimension ?
> [!INDICATION]
> Pour la liberté, partir d'une combinaison linéaire nulle des $u(e_i)$ et regarder à quel(s) sous-espace(s) appartient $\sum\lambda_ie_i$.
#### Solution
Soit $S$ un supplémentaire de $\operatorname{Ker}u$ ; $\dim S=n-(n-r)=r$. Une base $(e_1,\dots,e_r)$ de $S$ est libre et vérifie $\operatorname{Ker}u\oplus\operatorname{Vect}(e_1,\dots,e_r)=E$.
Si $\sum\lambda_iu(e_i)=0$, le vecteur $x=\sum\lambda_ie_i$ vérifie $u(x)=0$, donc $x\in\operatorname{Ker}u\cap S=\{0\}$, et la liberté des $e_i$ donne $\lambda_i=0$ pour tout $i$. **La famille $(u(e_1),\dots,u(e_r))$ est libre.**
> [!METHODE]
> La restriction de $u$ à un supplémentaire du noyau est injective : c'est le cœur de la démonstration du théorème du rang.
### Question 4
> [!INDICATION]
> Où vivent les $u(e_i)$ ? Compléter la famille à l'intérieur de ce sous-espace.
> [!INDICATION]
> L'ordre des vecteurs de base décide de la place du bloc $I_r$ : la matrice de l'énoncé a $I_r$ en position (2,1).
#### Solution
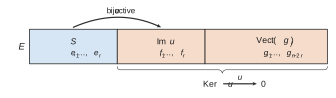
Posons $f_i=u(e_i)$. La famille $(f_i)$ est libre (Q3) et contenue dans $\operatorname{Im}u\subset\operatorname{Ker}u$ (Q2). On la complète en une base $(f_1,\dots,f_r,g_1,\dots,g_{n-2r})$ de $\operatorname{Ker}u$, de dimension $n-r$ ($n-2r\geqslant0$ par Q2). Comme $E=S\oplus\operatorname{Ker}u$,
$$\mathcal B=(e_1,\dots,e_r,f_1,\dots,f_r,g_1,\dots,g_{n-2r})$$
est une base de $E$. Puisque $u(e_i)=f_i$, $u(f_i)=0$, $u(g_j)=0$ :
$$\boxed{\operatorname{Mat}_{\mathcal B}(u)=\begin{pmatrix}0_r&0_r&(0)\\ I_r&0_r&(0)\\ (0)&(0)&0_{n-2r}\end{pmatrix}.}$$
> [!PIEGE]
> Ranger les $f_i$ avant les $e_i$ place $I_r$ en position (1,2) : c'est la transposée de la matrice demandée.
### Question 5
> [!INDICATION]
> L'existence est donnée par Q4. Pour l'unicité, chercher un invariant par changement de base qui se lit sur la matrice.
#### Solution
*Existence* : $m=r>0$ (Q4, $u\neq0$).
*Unicité* : la matrice $M_m$ de l'énoncé a $m$ colonnes égales à des vecteurs de base canoniques distincts (indices $m+1,\dots,2m$) et ses autres colonnes nulles, donc $\operatorname{rg}M_m=m$. Le rang est invariant par changement de base, donc si $u$ est représenté par $M_m$, $m=\operatorname{rg}u$.
$$\boxed{m=\operatorname{rg}(u)\text{ est l'unique entier convenable.}}$$
> [!METHODE]
> Deux endomorphismes de carré nul sont semblables si et seulement s'ils ont le même rang.
## Partie B — Somme d'un nombre arbitraire d'endomorphismes de carré nul
Calculs sur les matrices élémentaires, avec la règle $E_{a,b}E_{c,d}=\delta_{b,c}E_{a,d}$. La difficulté est la partie diagonale d'une matrice de trace nulle, que les $F_{i,n}$ permettent d'atteindre.
### Question 6
> [!INDICATION]
> Utiliser la règle de produit des matrices élémentaires.
> [!INDICATION]
> Pour $F_{i,j}$, on peut développer les seize produits, ou observer que $F_{i,j}$ n'agit que sur le plan engendré par $\varepsilon_i$ et $\varepsilon_j$.
#### Solution
$E_{i,j}^2=\delta_{j,i}E_{i,j}$ : nul si $i\neq j$, égal à $E_{i,i}\neq0$ si $i=j$. **Les $E_{i,j}$ de carré nul sont exactement ceux avec $i\neq j$.**
Pour $i\neq j$, $F_{i,j}$ annule $\varepsilon_k$ pour $k\notin\{i,j\}$ et envoie $\varepsilon_i\mapsto\varepsilon_i-\varepsilon_j$, $\varepsilon_j\mapsto\varepsilon_i-\varepsilon_j$ (lire les colonnes $i$ et $j$). Donc $F_{i,j}(\varepsilon_i-\varepsilon_j)=0$ et $F_{i,j}^2(\varepsilon_i)=F_{i,j}^2(\varepsilon_j)=0$. Par le calcul direct :
$$\begin{aligned}
E_{i,i}F_{i,j}&=E_{i,i}+E_{i,j}, & -E_{j,j}F_{i,j}&=E_{j,j}+E_{j,i},\\
E_{i,j}F_{i,j}&=-E_{i,j}-E_{i,i}, & -E_{j,i}F_{i,j}&=-E_{j,i}-E_{j,j},
\end{aligned}$$
dont la somme est nulle :
$$\boxed{(F_{i,j})^2=0_n\quad(i\neq j).}$$
> [!PIEGE]
> La question demande « lesquelles » : il faut aussi dire pourquoi les $E_{i,i}$ ne conviennent pas.
### Question 7
> [!INDICATION]
> Décomposer $A$ sur la base canonique : seuls les termes diagonaux posent problème.
> [!INDICATION]
> La trace nulle permet d'écrire la partie diagonale comme combinaison des $E_{i,i}-E_{n,n}$. Comparer $E_{i,i}-E_{n,n}$ et $F_{i,n}$.
#### Solution
Soit $A\in\mathcal H_n$ ; $a_{n,n}=-\sum_{i<n}a_{i,i}$. La partie diagonale est
$$D=\sum_{i=1}^{n-1}a_{i,i}(E_{i,i}-E_{n,n})=\sum_{i=1}^{n-1}a_{i,i}\big(F_{i,n}-E_{i,n}+E_{n,i}\big).$$
Donc
$$\boxed{A=\sum_{i\neq j}a_{i,j}E_{i,j}+\sum_{i=1}^{n-1}a_{i,i}F_{i,n}-\sum_{i=1}^{n-1}a_{i,i}E_{i,n}+\sum_{i=1}^{n-1}a_{i,i}E_{n,i},}$$
qui est une combinaison de $E_{i,j}$ ($i\neq j$, puisque $i\leqslant n-1$) et de $F_{i,n}$.
> [!METHODE]
> Les $E_{i,j}$ ($i\neq j$) et les $E_{i,i}-E_{n,n}$ ($i<n$) forment une base de $\mathcal H_n$, de dimension $n^2-1$. Retenir cette base des matrices de trace nulle.
### Question 8
> [!INDICATION]
> Double inclusion. Une inclusion vient de Q1 et de la linéarité de la trace.
> [!INDICATION]
> Pour l'autre, passer en matrices et combiner Q6 et Q7 : un multiple d'une matrice de carré nul est-il de carré nul ?
#### Solution
$\subset$ : si $u=u_1+\dots+u_p$ avec $u_k^2=0$, chaque $u_k$ est de trace nulle (Q1 si $u_k\neq0$, évident sinon), donc $\operatorname{tr}u=0$.
$\supset$ : soit $u$ de trace nulle et $A$ sa matrice dans une base $\mathcal B$ ; $A\in\mathcal H_n$. Par Q7, $A=\sum_{k=1}^N\lambda_kM_k$ avec $M_k^2=0$ (Q6), d'où $(\lambda_kM_k)^2=0$. L'application $v\mapsto\operatorname{Mat}_{\mathcal B}(v)$ est un isomorphisme d'algèbres : les endomorphismes $u_k$ de matrices $\lambda_kM_k$ sont de carré nul et $u=\sum u_k$.
$$\boxed{\Sigma_\infty\mathcal C(E)=\mathcal H(E).}$$
> [!PIEGE]
> Q1 suppose $u\neq0$ : traiter les termes nuls à part, en une ligne.
## Partie C — Somme de trois endomorphismes de carré nul
On exhibe $u$ de trace nulle dont le sous-espace propre pour $1$ est très gros. Si $u=v_1+v_2+v_3$, alors $u-v_3\in\Sigma_2\mathcal C(E)$ serait semblable à son opposé (Wang et Wu) ; on montre que cela force deux valeurs propres $\pm1$ de multiplicités $>n/2$, ce qui est impossible.
### Question 9
> [!INDICATION]
> Chercher $u$ diagonal. Combien de coefficients égaux à $1$, et que mettre ailleurs pour annuler la trace sans agrandir le sous-espace propre ?
> [!INDICATION]
> Essayer $d=n-1$ ; c'est là que sert $n\geqslant5$.
#### Solution
Posons $d=n-1$ : $4(n-1)>3n\iff n>4$, donc $d>\frac{3n}4$. Soit $u$ de matrice $\operatorname{diag}(1,\dots,1,-(n-1))$ dans une base. Alors $\operatorname{tr}u=0$, et $u-\mathrm{id}_E$ a pour matrice $\operatorname{diag}(0,\dots,0,-n)$, de rang $1$ : $\dim\operatorname{Ker}(u-\mathrm{id}_E)=n-1=d$. Donc $1$ est valeur propre, de sous-espace propre de dimension $d>\frac{3n}4$. **Un tel $u$ existe.**
> [!PIEGE]
> Vérifier la dimension **exacte** du sous-espace propre : le dernier coefficient diagonal doit être différent de $1$.
### Question 10
> [!INDICATION]
> $w$ et $v$ ne commutent pas : développer avec soin, puis utiliser $v^2=0$. Que vaut $\operatorname{rg}w$ ?
> [!INDICATION]
> Majorer chacun des trois termes par $\operatorname{rg}w$ donne $3(n-d)$, insuffisant. Regrouper deux des termes pour faire apparaître $w$ en facteur à gauche.
#### Solution
$\operatorname{Ker}w$ est de dimension $d$, donc $\operatorname{rg}w=n-d<\frac n4$. Comme $v^2=0$,
$$(w-v)^2=w^2-wv-vw=w\circ(w-v)-v\circ w.$$
D'où $\operatorname{Im}(w-v)^2\subset\operatorname{Im}w+v(\operatorname{Im}w)$, sous-espace de dimension au plus $2\operatorname{rg}w$ :
$$\boxed{\operatorname{rg}\big((w-v)^2\big)\leqslant2(n-d)<\frac n2.}$$
> [!METHODE]
> $\operatorname{rg}(a\circ b)\leqslant\min(\operatorname{rg}a,\operatorname{rg}b)$ et $\operatorname{rg}(a+b)\leqslant\operatorname{rg}a+\operatorname{rg}b$ : pour une bonne majoration, factoriser avant de majorer.
### Question 11
> [!INDICATION]
> Restreindre $w-v$ au noyau $N$ de son carré : l'endomorphisme induit est de carré nul. Appliquer Q1.
> [!INDICATION]
> Dans une base adaptée à $N$, la matrice de $u-v$ est triangulaire par blocs. Relier $u-v$ et $w-v$ pour passer de la valeur propre $0$ à la valeur propre $1$.
#### Solution
Soit $N=\operatorname{Ker}(w-v)^2$, de dimension $q=n-\operatorname{rg}(w-v)^2>\frac n2$. $N$ est stable par $w-v$ : si $x\in N$, $(w-v)^2\big((w-v)(x)\big)=(w-v)\big((w-v)^2(x)\big)=0$. Il est donc stable par $u-v=(w-v)+\mathrm{id}_E$.
L'endomorphisme $s$ induit par $w-v$ sur $N$ vérifie $s^2=0$, donc $\chi_s=X^q$ (argument de Q1, valable aussi si $s=0$). L'endomorphisme induit par $u-v$ est $s+\mathrm{id}_N$, de polynôme caractéristique $\det\big((X-1)\mathrm{id}_N-s\big)=(X-1)^q$.
En complétant une base de $N$ en une base de $E$, la matrice de $u-v$ s'écrit $\begin{pmatrix}S&\ast\\0&T\end{pmatrix}$, d'où $\chi_{u-v}=(X-1)^q\chi_T$ :
$$\boxed{1\text{ est valeur propre de }u-v,\text{ de multiplicité}\geqslant n-\operatorname{rg}\big((w-v)^2\big)\ (>0).}$$
> [!PIEGE]
> Il s'agit de la multiplicité comme racine de $\chi_{u-v}$, pas de la dimension du sous-espace propre, qui peut être plus petite.
> [!METHODE]
> Le polynôme caractéristique d'un endomorphisme induit sur un sous-espace stable divise celui de l'endomorphisme : se redémontre en deux lignes par un déterminant triangulaire par blocs.
### Question 12
> [!INDICATION]
> Deux endomorphismes semblables ont le même polynôme caractéristique. Exprimer $\chi_{-a}$ à l'aide de $\chi_a$.
> [!INDICATION]
> Écrire $\chi_a=(X-1)^{\mu}Q$ avec $Q(1)\neq0$ et substituer $-X$.
#### Solution
Soit $a=u-v$ et $\mu_\lambda$ la multiplicité de $\lambda$ dans $\chi_a$. Par Q10 et Q11, $\mu_1>\frac n2$.
Si $-a=\varphi a\varphi^{-1}$, alors $\chi_a=\chi_{-a}$ et
$$\chi_{-a}(X)=\det(X\,\mathrm{id}+a)=(-1)^n\det\big((-X)\mathrm{id}-a\big)=(-1)^n\chi_a(-X).$$
Avec $\chi_a=(X-1)^{\mu_1}Q$, $Q(1)\neq0$ :
$$\chi_a(X)=(-1)^{n+\mu_1}(X+1)^{\mu_1}Q(-X),$$
et $Q(-X)$ ne s'annule pas en $-1$. Donc $\mu_{-1}=\mu_1$ :
$$\boxed{1\text{ et }-1\text{ sont valeurs propres de }u-v\text{ de multiplicités}>\frac n2.}$$
> [!PIEGE]
> Ne pas oublier le facteur $(-1)^n$ dans $\chi_{-a}$ ; il ne change pas les racines mais il faut l'écrire pour que l'égalité soit juste.
### Question 13
> [!INDICATION]
> Raisonner par l'absurde et isoler l'un des trois termes pour faire apparaître un élément de $\Sigma_2\mathcal C(E)$.
> [!INDICATION]
> Comparer la somme des multiplicités de deux racines distinctes au degré du polynôme caractéristique.
#### Solution
Si $u=v_1+v_2+v_3$ avec $v_k\in\mathcal C(E)$, posons $v=v_3$ : $u-v=v_1+v_2\in\Sigma_2\mathcal C(E)$, et Wang et Wu donne $\varphi\in GL(E)$ avec $-(u-v)=\varphi(u-v)\varphi^{-1}$. Par Q12, $1$ et $-1$, racines distinctes de $\chi_{u-v}$ de degré $n$, ont chacune une multiplicité $>\frac n2$ : $n\geqslant\mu_1+\mu_{-1}>n$, absurde.
$$\boxed{u\notin\Sigma_3\mathcal C(E).}$$
Pourtant $u\in\Sigma_\infty\mathcal C(E)$ (Q8) : trois termes ne suffisent pas en général.
> [!PIEGE]
> Wang et Wu s'applique à $u-v_3$, élément de $\Sigma_2\mathcal C(E)$, et non à $u$.
## Partie D — Intermède : matrices de Hessenberg
Une Hessenberg régulière a des zéros sous la sous-diagonale et une sous-diagonale sans zéro. On calcule les mineurs obtenus en retirant la dernière colonne, ce qui permet de régler le polynôme caractéristique en modifiant seulement cette colonne ; on montre ensuite qu'une telle matrice nilpotente est semblable à $J_n$.
### Question 14
> [!INDICATION]
> Suivre l'indication : couper les lignes restantes en $\{1,\dots,k-1\}$ et $\{k+1,\dots,n\}$, les colonnes en $\{1,\dots,k-1\}$ et $\{k,\dots,n-1\}$.
> [!INDICATION]
> Un des blocs est nul (calcul d'indices), le bloc en haut à gauche est un $xI-A'$ de taille $k-1$, et le bloc en bas à droite est triangulaire. Où se trouvent ses coefficients diagonaux dans $A$ ?
#### Solution
Soit $M(x)=xI_n-A=(m_{i,j})$ : $m_{i,j}=0$ si $i>j+1$ et $m_{i+1,i}=-a_{i+1,i}\neq0$. Avec le découpage ci-dessus :
- lignes $i\geqslant k+1$, colonnes $j\leqslant k-1$ : $i-j\geqslant2$, bloc nul ;
- lignes et colonnes $\leqslant k-1$ : $xI_{k-1}-A_{k-1}$, où $A_{k-1}$ est le bloc principal de taille $k-1$ de $A$ ;
- lignes $k+p$, colonnes $k-1+q$ ($1\leqslant p,q\leqslant n-k$) : nul si $p>q$, donc triangulaire supérieur, de diagonale $-a_{k+p,k+p-1}$ (il contient des $x$ au-dessus de sa diagonale, sans effet sur le déterminant).
Par le déterminant triangulaire par blocs :
$$\det\Big(\widetilde{(xI_n-A)}^{(k,n)}\Big)=\Big(\prod_{i=k}^{n-1}(-a_{i+1,i})\Big)\chi_{A_{k-1}}(x),$$
avec les conventions $\chi_{A_0}=1$ ($k=1$) et produit vide égal à $1$ ($k=n$). Le polynôme $P_k=\Big(\prod_{i=k}^{n-1}(-a_{i+1,i})\Big)\chi_{A_{k-1}}$ convient ; il est de degré $k-1$ par régularité, et unique car un polynôme nul en tout point de $\mathbb C$ est nul.
$$\boxed{\deg P_k=k-1,\qquad\text{coefficient dominant }(-1)^{n-k}\prod_{i=k}^{n-1}a_{i+1,i}\neq0.}$$
> [!PIEGE]
> Les indices de la sous-matrice sont décalés à partir de la ligne $k$ : la nullité des blocs se justifie par un calcul d'indices, pas par « c'est Hessenberg ».
### Question 15
> [!INDICATION]
> $E_C$ ne modifie que la dernière colonne : utiliser la linéarité du déterminant par rapport à cette colonne.
> [!INDICATION]
> Développer le déterminant correctif selon la dernière colonne fait apparaître les $P_k$. Que dire de la famille $(P_1,\dots,P_{n-1})$ et du degré de $\chi_A-P$ ?
#### Solution
Les matrices $xI_n-(A+E_C)$ et $xI_n-A$ ne diffèrent que par la dernière colonne, la première s'obtenant en retranchant $\gamma={}^t(c_1,\dots,c_{n-1},0)$. Par linéarité selon cette colonne, $\chi_{A+E_C}(x)=\chi_A(x)-\det D(x)$, où $D(x)$ a les $n-1$ premières colonnes de $xI_n-A$ et $\gamma$ pour dernière colonne. En développant $\det D(x)$ selon la dernière colonne (sa suppression redonne les mineurs de $xI_n-A$) :
$$\chi_{A+E_C}=\chi_A-\sum_{k=1}^{n-1}(-1)^{k+n}c_kP_k.\qquad(\ast)$$
Si $P$ est unitaire de degré $n$ de coefficient $-\operatorname{tr}A$ sur $X^{n-1}$, alors $R=\chi_A-P\in\mathbb C_{n-2}[X]$, et
$$\chi_{A+E_C}=P\iff\sum_{k=1}^{n-1}(-1)^{k+n}c_kP_k=R.$$
Les $P_k$ ($1\leqslant k\leqslant n-1$) sont de degrés $0,\dots,n-2$ : famille échelonnée, libre, de $n-1=\dim\mathbb C_{n-2}[X]$ éléments, donc base. Si $R=\sum\mu_kP_k$, la condition équivaut à $c_k=(-1)^{k+n}\mu_k$ :
$$\boxed{\text{il existe un unique }C\in\mathbb C^{n-1}\text{ tel que }\chi_{A+E_C}=P.}$$
> [!METHODE]
> Une famille de polynômes de degrés $0,1,\dots,m$ est une base de $\mathbb C_m[X]$. C'est l'argument standard pour un « il existe un unique » sur des polynômes.
> [!PIEGE]
> L'hypothèse sur le coefficient de $X^{n-1}$ de $P$ est indispensable : sans elle, $\chi_A-P$ est de degré $n-1$ et ne peut pas être combinaison des $P_k$.
### Question 16
> [!INDICATION]
> Vérifier que Q15 s'applique, puis chercher une solution évidente.
#### Solution
$J_n$ est de Hessenberg régulière, de trace nulle, et $X^n$ a un coefficient $0=-\operatorname{tr}J_n$ sur $X^{n-1}$ : Q15 assure l'unicité. Comme $xI_n-J_n$ est triangulaire de diagonale $x$, $\chi_{J_n}=X^n$, donc $C=0$ convient :
$$\boxed{C=0.}$$
> [!PIEGE]
> Sans invoquer Q15, on a seulement exhibé une solution : l'énoncé demande « l'unique » vecteur.
### Question 17
> [!INDICATION]
> Suivre l'indication : montrer que $u^k(e_1)$ appartient à $\operatorname{Vect}(e_1,\dots,e_{k+1})$.
> [!INDICATION]
> La récurrence doit suivre aussi la coordonnée de $u^k(e_1)$ sur $e_{k+1}$ : la régularité sert à montrer qu'elle ne s'annule pas.
#### Solution
$u(e_j)\in\operatorname{Vect}(e_1,\dots,e_{j+1})$ avec coordonnée $a_{j+1,j}$ sur $e_{j+1}$. Par récurrence sur $k\in[\![0,n-1]\!]$ : $u^k(e_1)\in\operatorname{Vect}(e_1,\dots,e_{k+1})$ avec coordonnée $\pi_k=\prod_{i=1}^ka_{i+1,i}$ sur $e_{k+1}$. Pour $k=0$ c'est clair. Si c'est vrai au rang $k\leqslant n-2$, avec $u^k(e_1)=\sum_{i\leqslant k+1}\lambda_ie_i$ et $\lambda_{k+1}=\pi_k$, alors $u^{k+1}(e_1)=\sum\lambda_iu(e_i)\in\operatorname{Vect}(e_1,\dots,e_{k+2})$, et seul $\lambda_{k+1}u(e_{k+1})$ a une composante sur $e_{k+2}$, égale à $\pi_ka_{k+2,k+1}=\pi_{k+1}$.
La matrice de la famille dans $(e_1,\dots,e_n)$ est triangulaire supérieure de diagonale $\pi_0,\dots,\pi_{n-1}$, tous non nuls : elle est inversible.
$$\boxed{(u^k(e_1))_{0\leqslant k\leqslant n-1}\text{ est une base de }E.}$$
### Question 18
> [!INDICATION]
> Dans la base de Q17, la matrice de $u$ est presque $J_n$. Que manque-t-il pour la dernière colonne ?
> [!INDICATION]
> Il faut $u^n(e_1)=0$ : déduire de $\chi_A=X^n$ que $A$ est nilpotente, par exemple en trigonalisant.
#### Solution
Soit $u$ l'endomorphisme canoniquement associé à $A$.
*$A^n=0$.* $\chi_A=X^n$ est scindé, donc $A=QTQ^{-1}$ avec $T$ triangulaire supérieure de diagonale nulle (les valeurs propres). Avec $G_k=\operatorname{Vect}(\varepsilon_1,\dots,\varepsilon_k)$, $TG_k\subset G_{k-1}$, donc $T^n=0$ et $A^n=0$.
*Conclusion.* Par Q17, $(f_0,\dots,f_{n-1})=(e_1,u(e_1),\dots,u^{n-1}(e_1))$ est une base ; $u(f_k)=f_{k+1}$ pour $k\leqslant n-2$ et $u(f_{n-1})=u^n(e_1)=0$. La matrice de $u$ dans cette base est $J_n$ :
$$\boxed{A\text{ est semblable à }J_n.}$$
> [!METHODE]
> Le théorème de Cayley–Hamilton donne directement $A^n=\chi_A(A)=0$. L'argument de trigonalisation ci-dessus est autonome et tient en trois lignes.
## Partie E — Somme de quatre endomorphismes de carré nul
Une matrice presque triangulaire supérieure de trace nulle devient, après ajout de $V+E_{C_0}$, semblable à $J_n$. Comme $J_n$ et $V+E_{C_0}$ sont chacune somme de deux carrés nuls, on obtient quatre termes. Il reste à ramener toute matrice non scalaire à une forme presque triangulaire supérieure (Q22–Q24).
### Question 19
> [!INDICATION]
> Vérifier que $A+V$ est de Hessenberg régulière : examiner séparément les positions $(i+1,i)$ avec $i\leqslant n-2$ et la position $(n,n-1)$.
> [!INDICATION]
> Enchaîner Q15 (avec quel polynôme ?) puis Q18, après avoir vérifié que l'ajout de $E_{C_0}$ ne détruit rien.
#### Solution
*Hessenberg.* Si $i>j+1$ : $i>j$ et $(i,j)\neq(n,n-1)$, donc $a_{i,j}=0$, et $V_{i,j}=0$.
*Régularité.* Pour $i\leqslant n-2$, $(A+V)_{i+1,i}=0+1=1$ ; et $(A+V)_{n,n-1}=a_{n,n-1}\neq0$, la dernière ligne de $V$ étant nulle.
*Trace.* $\operatorname{tr}(A+V)=\operatorname{tr}A=0$, donc Q15 avec $P=X^n$ fournit $C_0$ tel que $\chi_{A+V+E_{C_0}}=X^n$. Comme $E_{C_0}$ n'agit qu'en positions $(i,n)$, $i\leqslant n-1$ (au-dessus de la diagonale), $A+V+E_{C_0}$ est encore de Hessenberg régulière. Par Q18 :
$$\boxed{A+V+E_{C_0}\text{ est semblable à }J_n.}$$
> [!PIEGE]
> Si l'on ajoutait $J_n$ au lieu de $V$, le coefficient $(n,n-1)$ deviendrait $a_{n,n-1}+1$, qui peut être nul : c'est pourquoi la dernière ligne de $V$ est nulle.
### Question 20
> [!INDICATION]
> Voir $J_n$ comme la chaîne $\varepsilon_1\mapsto\varepsilon_2\mapsto\dots\mapsto\varepsilon_n\mapsto0$. Quand le produit de deux flèches est-il non nul ?
> [!INDICATION]
> Répartir les flèches en deux paquets de sorte qu'aucun ne contienne deux flèches consécutives.
#### Solution
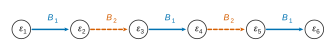
$J_n=\sum_{i=1}^{n-1}E_{i+1,i}$. Soit $B_1$ la somme des $E_{i+1,i}$ pour $i$ impair et $B_2$ celle pour $i$ pair. Alors $B_1+B_2=J_n$ et
$$B_1^2=\sum_{i,j\text{ impairs}}\delta_{i,j+1}E_{i+1,j}=0,$$
car deux entiers de même parité ne sont pas consécutifs ; de même $B_2^2=0$.
$$\boxed{J_n=B_1+B_2,\qquad B_1^2=B_2^2=0.}$$
> [!PIEGE]
> Couper en deux moitiés ($i\leqslant n/2$, $i>n/2$) ne marche pas : chaque moitié contient des flèches consécutives.
### Question 21
> [!INDICATION]
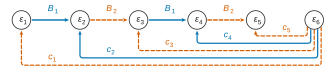
> Lire $V+E_C$ comme un graphe : $V$ donne les flèches $j\to j+1$ ($j\leqslant n-2$), $E_C$ les flèches $n\to j$ pondérées par $c_j$. Aucune flèche n'arrive en $n$.
> [!INDICATION]
> Partir de la répartition par parité de Q20 et placer chaque flèche $n\to j$ dans le paquet qui ne contient pas la flèche $j\to j+1$.
#### Solution
Avec $V=\sum_{i=1}^{n-2}E_{i+1,i}$ et $E_C=\sum_{j=1}^{n-1}c_jE_{j,n}$, posons
$$B_1=\sum_{\substack{i\leqslant n-2\\ i\text{ impair}}}E_{i+1,i}+\sum_{\substack{j\leqslant n-1\\ j\text{ pair}}}c_jE_{j,n},\qquad B_2=\sum_{\substack{i\leqslant n-2\\ i\text{ pair}}}E_{i+1,i}+\sum_{\substack{j\leqslant n-1\\ j\text{ impair}}}c_jE_{j,n}.$$
Alors $B_1+B_2=V+E_C$. Les produits qui interviennent dans $B_1^2$ ($i,i'$ impairs, $j,j'$ pairs) sont tous nuls :
- $E_{i+1,i}E_{i'+1,i'}=\delta_{i,i'+1}E_{i+1,i'}=0$ (même parité) ;
- $E_{i+1,i}E_{j,n}=\delta_{i,j}E_{i+1,n}=0$ (parités différentes) ;
- $E_{j,n}E_{i'+1,i'}=\delta_{n,i'+1}E_{j,i'}=0$ ($i'+1\leqslant n-1$) ;
- $E_{j,n}E_{j',n}=\delta_{n,j'}E_{j,n}=0$ ($j'\leqslant n-1$).
Donc $B_1^2=0$, et de même $B_2^2=0$.
$$\boxed{V+E_C=B_1+B_2,\qquad B_1^2=B_2^2=0.}$$
Pour $n=6$, la répartition des flèches est la suivante.
> [!PIEGE]
> Mettre $c_jE_{j,n}$ dans le paquet qui contient $E_{j+1,j}$ produit le terme non nul $c_jE_{j+1,n}$ dans le carré.
### Question 22
> [!INDICATION]
> Distinguer selon le nombre de valeurs propres de $v$. S'il y en a deux distinctes, deux vecteurs propres associés suffisent.
> [!INDICATION]
> S'il n'y en a qu'une, $\lambda$, la base de trigonalisation montre que $N=v-\lambda\,\mathrm{id}$ est nilpotente et non nulle. Chercher $x$ avec $N(x)\neq0$ et $N^2(x)=0$.
#### Solution
$v$ n'est pas une homothétie, donc $n\geqslant2$. Soit $T$ la matrice de $v$ dans une base de trigonalisation $(\varepsilon_1,\dots,\varepsilon_n)$.
*Cas 1 : deux valeurs propres $\lambda\neq\mu$.* Avec des vecteurs propres $x,y$ associés, libres, $P=\operatorname{Vect}(x,y)$ est un plan stable, et $x+y$ n'est pas propre : $v(x+y)=\lambda x+\mu y=\alpha(x+y)$ forcerait $\lambda=\alpha=\mu$.
*Cas 2 : $\operatorname{Sp}(v)=\{\lambda\}$.* La diagonale de $T$ vaut $\lambda$, donc $N=v-\lambda\,\mathrm{id}$ a une matrice strictement triangulaire supérieure et $N^n=0$ ; $N\neq0$ car $v$ n'est pas une homothétie. Soit $p\geqslant2$ minimal tel que $N^p=0$, $y$ tel que $N^{p-1}(y)\neq0$, et $x=N^{p-2}(y)$ : $N(x)\neq0$, $N^2(x)=0$. La famille $(x,N(x))$ est libre (appliquer $N$ à une relation $\alpha x+\beta N(x)=0$ donne $\alpha=0$, puis $\beta=0$). Le plan $P=\operatorname{Vect}(x,N(x))$ est stable par $N$, donc par $v=\lambda\,\mathrm{id}+N$, et $x$ n'est pas propre : $v(x)=\mu x$ donnerait $N(x)=(\mu-\lambda)x$.
$$\boxed{\text{Il existe un plan stable par }v\text{ contenant un vecteur non nul non propre.}}$$
> [!METHODE]
> Variante fidèle à l'indication : dans le drapeau $F_k=\operatorname{Vect}(\varepsilon_1,\dots,\varepsilon_k)$, prendre le plus petit $k$ tel que $v_{|F_k}$ ne soit pas une homothétie ; selon que $v(\varepsilon_k)$ a ou non une composante non nulle dans $F_{k-1}$, le plan $\operatorname{Vect}(z,\varepsilon_k)$ ou $\operatorname{Vect}(\varepsilon_1,\varepsilon_k)$ convient.
> [!PIEGE]
> Le plan $\operatorname{Vect}(\varepsilon_1,\varepsilon_2)$ ne convient pas toujours (si $v$ y agit comme une homothétie). Un $x$ quelconque non propre ne convient pas toujours non plus : pour $J_3$ et $x=\varepsilon_1$, le seul plan stable est $\operatorname{Vect}(\varepsilon_2,\varepsilon_3)$.
### Question 23
> [!INDICATION]
> Avec le plan $P$ et le vecteur $x$ de Q22, quelle base de $P$ met un coefficient non nul en position (2,1) ?
> [!INDICATION]
> Compléter en une base de $\mathbb C^n$, puis trigonaliser le bloc en bas à droite par une conjugaison diagonale par blocs.
#### Solution
Soit $M\notin\operatorname{Vect}(I_n)$ et $v$ l'endomorphisme associé : ce n'est pas une homothétie. Q22 fournit un plan stable $P$ et $x\in P$ non nul non propre. $(x,v(x))$ est libre et contenue dans $P$, donc base de $P$ ; complétons-la en une base $\mathcal B$ de $\mathbb C^n$. La stabilité de $P$ donne
$$\operatorname{Mat}_{\mathcal B}(v)=\begin{pmatrix}B&\ast\\(0)&C'\end{pmatrix},\qquad B=\begin{pmatrix}0&b_{1,2}\\1&b_{2,2}\end{pmatrix},$$
donc $b_{2,1}=1$. Si $C'=QCQ^{-1}$ avec $C$ triangulaire supérieure, la matrice $R=\begin{pmatrix}I_2&0\\0&Q\end{pmatrix}$ donne
$$R^{-1}\begin{pmatrix}B&\ast\\(0)&C'\end{pmatrix}R=\begin{pmatrix}B&\ast Q\\(0)&C\end{pmatrix}.$$
$$\boxed{M\text{ est semblable à }\begin{pmatrix}B&(?)\\(0)&C\end{pmatrix},\ b_{2,1}\neq0,\ C\text{ triangulaire supérieure.}}$$
> [!PIEGE]
> L'ordre $(x,v(x))$ compte : l'ordre inverse place le $1$ en position (1,2).
### Question 24
> [!INDICATION]
> La forme de Q23 est triangulaire supérieure sauf en (2,1) ; on veut l'exception en $(n,n-1)$. Quelle opération envoie la position $(i,j)$ sur $(n+1-j,n+1-i)$ ?
> [!INDICATION]
> Combiner une transposition (appliquer Q23 à ${}^tM$) et le retournement de l'ordre de la base.
#### Solution
Si $M\notin\operatorname{Vect}(I_n)$, alors ${}^tM\notin\operatorname{Vect}(I_n)$ et Q23 donne ${}^tM=QNQ^{-1}$, où $N_{i,j}=0$ pour $i>j$ sauf $N_{2,1}\neq0$. En transposant, $M=({}^tQ)^{-1}\,{}^tN\,{}^tQ$.
Soit $K=(\delta_{i,n+1-j})$ : $K^2=I_n$ et $(KSK)_{i,j}=S_{n+1-i,n+1-j}$. La matrice $A'=K\,{}^tN\,K$ est semblable à $M$ et
$$A'_{i,j}=N_{n+1-j,\,n+1-i}.$$
Pour $i>j$, la position $(n+1-j,n+1-i)$ est strictement sous la diagonale, donc $A'_{i,j}=0$, sauf si $(n+1-j,n+1-i)=(2,1)$, c'est-à-dire $(i,j)=(n,n-1)$, où $A'_{n,n-1}=N_{2,1}\neq0$.
$$\boxed{\text{Toute matrice non scalaire est semblable à une matrice presque triangulaire supérieure.}}$$
> [!PIEGE]
> Le retournement seul donne une matrice triangulaire inférieure ; la transposition seule produirait une matrice semblable à ${}^tM$ et non à $M$. On évite d'invoquer « $M$ est semblable à ${}^tM$ » : il suffit de transposer une relation de similitude.
### Question 25
> [!INDICATION]
> Traiter à part le cas où $u$ est une homothétie (en particulier $\dim E\leqslant1$).
> [!INDICATION]
> Sinon, enchaîner Q24, Q19, Q20 et Q21, en vérifiant que la condition « carré nul » est préservée par conjugaison et par passage à l'opposé.
#### Solution
*Cas homothétie* : $u=\lambda\,\mathrm{id}_E$ et $\operatorname{tr}u=n\lambda=0$ donnent $u=0=0+0+0+0$ (si $n=0$, $u=0$ aussi).
*Cas général* ($n\geqslant2$, $A=\operatorname{Mat}_{\mathcal B}(u)$ non scalaire). Par Q24, $A=RA'R^{-1}$ avec $A'$ presque triangulaire supérieure de trace nulle. Par Q19, $A'+V+E_{C_0}=QJ_nQ^{-1}$. Par Q20, $J_n=D_1+D_2$, et par Q21, $V+E_{C_0}=B_1+B_2$, avec $D_i^2=B_i^2=0$. Donc
$$A'=QD_1Q^{-1}+QD_2Q^{-1}+(-B_1)+(-B_2),$$
somme de quatre matrices de carré nul, car $(QDQ^{-1})^2=QD^2Q^{-1}$ et $(-B)^2=B^2$. En conjuguant par $R$ puis en revenant aux endomorphismes par l'isomorphisme d'algèbres $v\mapsto\operatorname{Mat}_{\mathcal B}(v)$ :
$$\boxed{\operatorname{tr}(u)=0\ \Longrightarrow\ u\in\Sigma_4\mathcal C(E).}$$
Avec Q8, $\Sigma_4\mathcal C(E)=\Sigma_\infty\mathcal C(E)=\mathcal H(E)$ ; la partie C montre que $4$ est optimal dès que $\dim E\geqslant5$.
> [!JURY]
> Dans une question de synthèse, il est attendu de citer précisément chaque résultat utilisé (numéro de question et hypothèses vérifiées) et de ne pas oublier les cas exclus par ces résultats, ici les homothéties.
## Bilan
**Méthodes à retenir.**
- $u^2=0\iff\operatorname{Im}u\subset\operatorname{Ker}u$ ; base adaptée « supplémentaire du noyau, images, complément dans le noyau ».
- Base de $\mathcal H_n$ : les $E_{i,j}$ ($i\neq j$) et les $E_{i,i}-E_{n,n}$.
- Majorer un rang après avoir factorisé (Q10).
- Polynôme caractéristique d'un endomorphisme induit : déterminant triangulaire par blocs. Distinguer multiplicité de racine et dimension du sous-espace propre.
- $\chi_{-a}(X)=(-1)^n\chi_a(-X)$ : une matrice semblable à son opposée a un spectre symétrique, avec multiplicités.
- Mineurs d'une Hessenberg par découpage en blocs, puis famille échelonnée en degré pour un « il existe un unique ».
- Vecteur cyclique (Q17) et nilpotence (Q18) donnent la similitude avec $J_n$.
- Changements de base par permutation : retourner l'ordre de la base, transposer une relation de similitude.
**Prérequis à revoir.** Théorème du rang, supplémentaires, polynôme caractéristique (coefficients, multiplicités), trigonalisation sur $\mathbb C$, déterminants par blocs et développement selon une colonne, calcul avec les matrices élémentaires $E_{i,j}$.
**Questions transposables.** Q2–Q5 (forme normale de $u^2=0$), Q7 (base des matrices de trace nulle), Q12 (spectre d'une matrice semblable à son opposée), Q15 (matrices compagnons et réglage du polynôme caractéristique), Q17–Q18 (vecteur cyclique), Q20 (décomposition d'un bloc de Jordan nilpotent en deux carrés nuls).
Aide sur le corrigé
Connectez-vous pour demander une explication.