Maths 2
Mines-PontsMPI2026
Rédigé par IA, non vérifié
Signaler une erreur# Mines-Ponts MPI — Maths 2 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
**Autour de $\mathrm{O}_n(\mathbb R)$ et $\mathrm{SL}_n(\mathbb R)$** — 4 heures, calculatrice interdite.
Notations. $E=\mathbb R^n$ ($n\ge2$) est muni du produit scalaire canonique et de la norme $\|\cdot\|$. $\mathcal M_n(\mathbb R)$ est muni du produit scalaire $\langle A,B\rangle=\mathrm{tr}(A^\top B)=\sum_{i,j}a_{ij}b_{ij}$, de norme associée $\|A\|=\sqrt{g(A)}$ ; toutes les normes y sont équivalentes (dimension finie). $\mathcal A_n(\mathbb R)$ désigne l'ensemble des matrices antisymétriques.
---
## I. Quelques propriétés de $\mathrm{O}_n(\mathbb R)$
### Question 1
$$\chi_{R_\theta}=(X-\cos\theta)^2+\sin^2\theta=X^2-2\cos(\theta)X+1=(X-e^{i\theta})(X-e^{-i\theta}),$$
de discriminant $-4\sin^2\theta$.
*Sur $\mathbb R$.* Si $\sin\theta\ne0$, $\chi_{R_\theta}$ n'a pas de racine réelle : $R_\theta$ n'a aucune valeur propre réelle, elle n'est pas diagonalisable sur $\mathbb R$. Si $\sin\theta=0$, $\cos\theta=\pm1$ et $R_\theta=\pm I_2$ est diagonale.
*Sur $\mathbb C$.* Si $\sin\theta\ne0$, les valeurs propres $e^{i\theta}\ne e^{-i\theta}$ sont distinctes : $R_\theta$ est diagonalisable. Si $\sin\theta=0$, $R_\theta=\pm I_2$ est diagonale.
$$\boxed{R_\theta\ \text{diagonalisable sur }\mathbb R\iff\theta\in\pi\mathbb Z\ (\text{et alors }R_\theta=\pm I_2)\ ;\quad R_\theta\ \text{toujours diagonalisable sur }\mathbb C,\ \mathrm{Sp}_{\mathbb C}(R_\theta)=\{e^{i\theta},e^{-i\theta}\}.}$$
### Question 2
$\supset$ : $R_\theta^\top R_\theta=(\cos^2\theta+\sin^2\theta)I_2=I_2$ et $\det R_\theta=1$.
$\subset$ : soit $M=\begin{pmatrix}a&b\\c&d\end{pmatrix}\in\mathrm{SO}_2(\mathbb R)$. $M^\top M=I_2$ s'écrit $a^2+c^2=1$, $b^2+d^2=1$, $ab+cd=0$. Le point $(a,c)$ est sur le cercle unité : il existe $\theta\in\mathbb R$ tel que $a=\cos\theta$, $c=\sin\theta$. Le vecteur $(b,d)$ est unitaire et orthogonal à $(a,c)\ne0$ ; l'orthogonal de $\mathrm{Vect}(a,c)$ dans $\mathbb R^2$ est la droite engendrée par le vecteur unitaire $(-\sin\theta,\cos\theta)$, donc $(b,d)=\varepsilon(-\sin\theta,\cos\theta)$ avec $\varepsilon=\pm1$. Alors $\det M=ad-bc=\varepsilon(\cos^2\theta+\sin^2\theta)=\varepsilon$, donc $\varepsilon=1$ et $M=R_\theta$.
$$\boxed{\mathrm{SO}_2(\mathbb R)=\{R_\theta,\ \theta\in\mathbb R\}}$$
(Avec $\varepsilon=-1$, on obtient les éléments de $\mathrm{O}_2(\mathbb R)$ de déterminant $-1$ : $S_\theta=\begin{pmatrix}\cos\theta&\sin\theta\\\sin\theta&-\cos\theta\end{pmatrix}$, symétriques, de valeurs propres $1$ et $-1$.)
### Question 3
*Compacité.* $f:M\mapsto M^\top M$ est continue (coefficients polynomiaux), donc $\mathrm{O}_n(\mathbb R)=f^{-1}(\{I_n\})$ est fermé. Pour $M\in\mathrm{O}_n(\mathbb R)$, $\|M\|^2=\mathrm{tr}(M^\top M)=n$ : $\mathrm{O}_n(\mathbb R)$ est borné. En dimension finie, fermé et borné entraîne compact.
*Non-connexité par arcs.* Pour $M\in\mathrm{O}_n(\mathbb R)$, $\det(M)^2=\det(M^\top M)=1$, donc $\det M\in\{-1,1\}$. $I_n$ et $S=\mathrm{diag}(-1,1,\dots,1)$ sont dans $\mathrm{O}_n(\mathbb R)$, de déterminants $1$ et $-1$. S'il existait un chemin continu $\gamma:[0,1]\to\mathrm{O}_n(\mathbb R)$ de $I_n$ à $S$, la fonction continue $\det\circ\gamma$ passerait de $1$ à $-1$ et s'annulerait par le théorème des valeurs intermédiaires, ce qui est impossible.
$$\boxed{\mathrm{O}_n(\mathbb R)\ \text{est compact et n'est pas connexe par arcs.}}$$
### Question 4
*Cas $n=2$.* Si $M\in\mathrm{SO}_2(\mathbb R)$, $M=R_\theta$ (Q2) et $t\in[0,1]\mapsto R_{t\theta}$ est un chemin continu dans $\mathrm{SO}_2(\mathbb R)$ de $I_2$ à $M$.
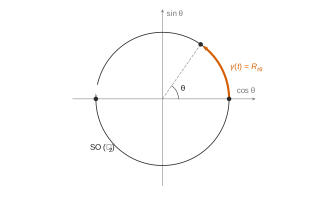
*Cas général.* On utilise le théorème de réduction des isométries en base orthonormée : pour $M\in\mathrm{O}_n(\mathbb R)$, il existe $P\in\mathrm{O}_n(\mathbb R)$ telle que
$$M=P\,\mathrm{diag}\big(R_{\theta_1},\dots,R_{\theta_r},\underbrace{1,\dots,1}_{s},\underbrace{-1,\dots,-1}_{q}\big)\,P^\top,\qquad 2r+s+q=n.$$
Rappel de preuve, par récurrence sur $n$ : $\chi_M$ a une racine $\lambda\in\mathbb C$ ; si $\lambda\in\mathbb R$, un vecteur propre réel engendre une droite stable ; sinon, si $X=U+iV$ ($U,V\in\mathbb R^n$) vérifie $MX=\lambda X$ avec $\lambda=a+ib$, $b\ne0$, alors $MU=aU-bV$, $MV=bU+aV$ et $\mathrm{Vect}(U,V)$ est un plan stable (si $U,V$ étaient liés, $U$ ou $V$ serait un vecteur propre réel associé à $\lambda\notin\mathbb R$). Un sous-espace $F$ stable par l'isométrie $u$ vérifie $u(F)=F$ ($u$ injective), donc $F^\perp$ est stable : pour $y\in F^\perp$ et $z=u(z')\in F$, $\langle u(y),z\rangle=\langle y,z'\rangle=0$. On conclut avec Q2 (et sa remarque) sur les plans, et l'hypothèse de récurrence sur $F^\perp$.
Si $M\in\mathrm{SO}_n(\mathbb R)$, $1=\det M=(-1)^q$, donc $q$ est pair ; comme $\mathrm{diag}(-1,-1)=R_\pi$, on regroupe les $-1$ par paires :
$$M=P\,\mathrm{diag}\big(R_{\theta_1},\dots,R_{\theta_k},1,\dots,1\big)\,P^\top .$$
Le chemin $\gamma(t)=P\,\mathrm{diag}\big(R_{t\theta_1},\dots,R_{t\theta_k},1,\dots,1\big)P^\top$, $t\in[0,1]$, est continu, à valeurs dans $\mathrm{O}_n(\mathbb R)$ (produit de matrices orthogonales) et de déterminant $\prod_j\det R_{t\theta_j}=1$ ; il relie $\gamma(0)=I_n$ à $\gamma(1)=M$ dans $\mathrm{SO}_n(\mathbb R)$. Deux éléments $M,M'$ sont alors reliés en concaténant le chemin de $M$ à $I_n$ (parcouru à l'envers) et celui de $I_n$ à $M'$.
$$\boxed{\mathrm{SO}_n(\mathbb R)\ \text{est connexe par arcs.}}$$
### Question 5
Si tout élément de $H$ est de déterminant $1$, $H\subset\mathrm{SO}_n(\mathbb R)$, d'où $H=\mathrm{SO}_n(\mathbb R)$. Sinon, soit $A\in H$ avec $\det A=-1$, et soit $B\in\mathrm{O}_n(\mathbb R)$. Si $\det B=1$, $B\in\mathrm{SO}_n(\mathbb R)\subset H$. Si $\det B=-1$, $C=A^{-1}B\in\mathrm{O}_n(\mathbb R)$ et $\det C=1$, donc $C\in H$, puis $B=AC\in H$ ($H$ est un groupe). Ainsi $\mathrm{O}_n(\mathbb R)\subset H\subset\mathrm{O}_n(\mathbb R)$.
$$\boxed{H=\mathrm{SO}_n(\mathbb R)\ \text{ou}\ H=\mathrm{O}_n(\mathbb R)}$$
### Question 6
*$\mathrm{GL}_2$.* $\det Z_2=U-V$ avec $U=Y_{1,1}Y_{2,2}$, $V=Y_{1,2}Y_{2,1}$. Par le lemme des coalitions, $U$ et $V$ sont indépendantes, de loi $\mathcal B(p^2)$. Comme $U,V\in\{0,1\}$, $\det Z_2=0\iff U=V$, et
$$P(Z_2\notin\mathrm{GL}_2(\mathbb R))=P(U=V=1)+P(U=V=0)=p^4+(1-p^2)^2.$$
$$\boxed{P(Z_2\in\mathrm{GL}_2(\mathbb R))=1-p^4-(1-p^2)^2=2p^2(1-p^2)}$$
*$\mathrm{O}_n$.* Soit $A$ à coefficients dans $\{0,1\}$ avec $A^\top A=I_n$. La colonne $j$ vérifie $\sum_ia_{ij}^2=\sum_ia_{ij}=1$ : elle contient exactement un $1$, en ligne $\sigma(j)$. Pour $j\ne j'$, l'orthogonalité des colonnes interdit $\sigma(j)=\sigma(j')$ : $\sigma$ est injective, donc une permutation, et $A$ est une matrice de permutation. Réciproquement, toute matrice de permutation est orthogonale (ses colonnes sont la base canonique permutée). Les $n!$ matrices de permutation ont chacune $n$ coefficients égaux à $1$ et $n^2-n$ nuls ; par indépendance, chacune est atteinte avec probabilité $p^n(1-p)^{n^2-n}$, et ces événements sont deux à deux incompatibles.
$$\boxed{P(Z_n\in\mathrm{O}_n(\mathbb R))=n!\,p^n(1-p)^{n(n-1)}}$$
*$\mathrm{SO}_n$.* $\det P_\sigma=\varepsilon(\sigma)$. Pour $n\ge2$, la signature est un morphisme surjectif sur $\{-1,1\}$, donc il y a $n!/2$ permutations paires.
$$\boxed{P(Z_n\in\mathrm{SO}_n(\mathbb R))=\frac{n!}{2}\,p^n(1-p)^{n(n-1)}}$$
### Question 7
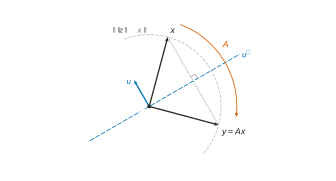
*Cas $x\ne y$.* Soit $u=\dfrac{x-y}{\|x-y\|}$ et $A=I_n-2uu^\top$. Pour $z\in E$, $Az=z-2\langle u,z\rangle u$ : $A$ fixe l'hyperplan $u^\perp$ et envoie $u$ sur $-u$, c'est la matrice de la réflexion d'hyperplan $u^\perp$ (et $A^\top=A$, $A^2=I_n$). Comme $\|x\|=\|y\|$,
$$\|x-y\|^2=2\|x\|^2-2\langle x,y\rangle=2\langle x-y,x\rangle,$$
donc $2\langle u,x\rangle u=\dfrac{2\langle x-y,x\rangle}{\|x-y\|^2}(x-y)=x-y$ et $Ax=x-(x-y)=y$.
*Cas $x=y$.* Comme $n\ge2$, il existe $v$ unitaire orthogonal à $x$ ; la réflexion $A=I_n-2vv^\top$ vérifie $Ax=x=y$.
$$\boxed{\text{Il existe une réflexion }A\text{ telle que }Ax=y.}$$
### Question 8
Soit $c=\|Gx\|$ ; $G$ inversible et $x\ne0$ donnent $c>0$.
*$p=1$.* $\|Gx\|=\|cx\|$, donc (Q7) il existe une réflexion $A$ telle que $A(Gx)=cx$. $A\in\mathrm{O}_n(\mathbb R)\subset\mathcal G$ et $\mathcal G$ est un groupe, donc $G_1=AG\in\mathcal G$ et $G_1x=cx$.
*$p\in\mathbb Z$.* Posons $G_p=G_1^p\in\mathcal G$ (groupe). Par récurrence, $G_1^px=c^px$ pour $p\in\mathbb N$ ; de $G_1x=cx$ on tire $G_1^{-1}x=c^{-1}x$, puis $G_1^{-p}x=c^{-p}x$.
$$\boxed{\forall p\in\mathbb Z,\quad G_p=(AG)^p\in\mathcal G\quad\text{et}\quad G_px=\|Gx\|^p\,x.}$$
### Question 9
$\mathcal G$ est compact et $H\mapsto Hx$ est linéaire donc continue : $\{Hx,\ H\in\mathcal G\}$ est compact, donc borné par un $R>0$. D'après Q8, $c^p=\|G_px\|\le R$ pour tout $p\in\mathbb Z$, avec $c=\|Gx\|$. Si $c>1$, $c^p\to+\infty$ quand $p\to+\infty$ ; si $c<1$, $c^p\to+\infty$ quand $p\to-\infty$. Donc $\|Gx\|=1$ pour tout $x$ unitaire, puis $\|Gv\|=\|v\|$ pour tout $v\in E$ par homogénéité. Par polarisation, $\langle Gu,Gv\rangle=\frac12\big(\|G(u+v)\|^2-\|Gu\|^2-\|Gv\|^2\big)=\langle u,v\rangle$, donc $\langle(G^\top G-I_n)u,v\rangle=0$ pour tous $u,v$, soit $G^\top G=I_n$. Ainsi $\mathcal G\subset\mathrm{O}_n(\mathbb R)$, et l'inclusion inverse est une hypothèse.
$$\boxed{\mathcal G=\mathrm{O}_n(\mathbb R)}$$
---
## II. Calcul différentiel sur $\mathrm{O}_n(\mathbb R)$ et $\mathrm{SL}_n(\mathbb R)$
### Question 10
Les coefficients $(M^\top M)_{ij}=\sum_km_{ki}m_{kj}$ sont polynomiaux en les coefficients de $M$ : leurs dérivées partielles existent et sont continues, $f$ est $\mathcal C^1$ (et même $\mathcal C^\infty$). De plus
$$f(M+H)=M^\top M+(M^\top H+H^\top M)+H^\top H,$$
où $H\mapsto M^\top H+H^\top M$ est linéaire et, par Cauchy–Schwarz sur les colonnes, $|(H^\top H)_{ij}|\le\|H\|^2$, d'où $\|H^\top H\|\le n\|H\|^2=o(\|H\|)$.
$$\boxed{\mathrm df(M)(H)=M^\top H+H^\top M}$$
### Question 11
Soit $H\in T$ et $\gamma$ comme dans l'énoncé. Pour tout $t\in\,]-\varepsilon,\varepsilon[$, $\gamma(t)^\top\gamma(t)=I_n$. Le produit $t\mapsto\gamma(t)^\top\gamma(t)$ est dérivable en $0$ (produit, par l'application bilinéaire $(A,B)\mapsto A^\top B$, de fonctions dérivables en $0$) de dérivée $\gamma'(0)^\top\gamma(0)+\gamma(0)^\top\gamma'(0)=H^\top+H$ ; cette fonction étant constante, sa dérivée est nulle.
$$\boxed{H^\top=-H,\quad T\subset\mathcal A_n(\mathbb R).}$$
### Question 12
$0\in T$ (chemin constant $I_n$).
*Somme.* Soient $H,K\in T$ associés à $\gamma$ (sur $]-\varepsilon_1,\varepsilon_1[$) et $\delta$ (sur $]-\varepsilon_2,\varepsilon_2[$). Sur $]-\varepsilon,\varepsilon[$, $\varepsilon=\min(\varepsilon_1,\varepsilon_2)$, posons $\sigma(t)=\gamma(t)\delta(t)$ : $\sigma$ est à valeurs dans le groupe $\mathrm{O}_n(\mathbb R)$, $\sigma(0)=I_n$, et
$$\sigma(t)=(I_n+tH+o(t))(I_n+tK+o(t))=I_n+t(H+K)+o(t),$$
donc $\sigma$ est dérivable en $0$ et $\sigma'(0)=H+K$ : $H+K\in T$.
*Homothétie.* Pour $\lambda\ne0$, $t\mapsto\gamma(\lambda t)$ sur $]-\varepsilon/|\lambda|,\varepsilon/|\lambda|[$ est à valeurs dans $\mathrm{O}_n(\mathbb R)$, vaut $I_n$ en $0$ et a pour dérivée $\lambda H$ en $0$ ; pour $\lambda=0$, $0\in T$.
$$\boxed{T\ \text{est un sous-espace vectoriel de }\mathcal M_n(\mathbb R).}$$
### Question 13
Soit $H\in\mathcal A_n(\mathbb R)$ et $\gamma(t)=\exp(tH)$. Par continuité de la transposition, $\exp(tH)^\top=\exp(tH^\top)=\exp(-tH)$, et $tH$, $-tH$ commutent, donc $\gamma(t)^\top\gamma(t)=\exp(0)=I_n$ : $\gamma$ est à valeurs dans $\mathrm{O}_n(\mathbb R)$. Elle est dérivable, $\gamma(0)=I_n$, $\gamma'(0)=H$. Donc $\mathcal A_n(\mathbb R)\subset T$ et, avec Q11 :
$$\boxed{T=\mathcal A_n(\mathbb R),\qquad\dim T=\frac{n(n-1)}{2}.}$$
### Question 14
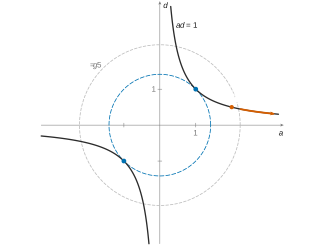
Pour $t>0$, $D_t=\mathrm{diag}(t,1/t,1,\dots,1)\in\mathrm{SL}_n(\mathbb R)$ (car $n\ge2$) et
$$g(D_t)=t^2+\frac1{t^2}+n-2\xrightarrow[t\to+\infty]{}+\infty.$$
$$\boxed{g_{|\mathrm{SL}_n(\mathbb R)}\ \text{n'est pas majorée, donc n'a pas de maximum global.}}$$
### Question 15
$g(M)=\sum_{i,j}m_{ij}^2$ et $\det M=\sum_{\sigma\in\mathfrak S_n}\varepsilon(\sigma)\prod_im_{\sigma(i)i}$ sont polynomiales en les coefficients : elles sont $\mathcal C^1$. Les gradients sont pris pour $\langle A,B\rangle=\mathrm{tr}(A^\top B)$.
*Gradient de $g$.* $g(M+H)=g(M)+2\,\mathrm{tr}(M^\top H)+\|H\|^2$ (car $\mathrm{tr}(H^\top M)=\mathrm{tr}(M^\top H)$), donc $\mathrm dg(M)(H)=\langle2M,H\rangle$.
*Gradient de $\det$.* Développons $\det M$ selon la ligne $i$ : $\det M=\sum_km_{ik}c_{ik}$, où le cofacteur $c_{ik}$ ne dépend pas des coefficients de la ligne $i$. Donc $\dfrac{\partial\det}{\partial m_{ij}}(M)=c_{ij}$, et, $\det$ étant $\mathcal C^1$,
$$\mathrm d\det(M)(H)=\sum_{i,j}c_{ij}h_{ij}=\mathrm{tr}\big(\mathrm{Com}(M)^\top H\big)=\langle\mathrm{Com}(M),H\rangle.$$
$$\boxed{\nabla g(M)=2M,\qquad\nabla\det(M)=\mathrm{Com}(M).}$$
### Question 16
$\mathrm{SL}_n(\mathbb R)$ est l'ensemble des zéros de $h=\det-1$, de classe $\mathcal C^1$ sur l'ouvert $\mathcal M_n(\mathbb R)$, comme $g$. En $M\in\mathrm{SL}_n(\mathbb R)$, $M\,\mathrm{Com}(M)^\top=\det(M)I_n=I_n$, donc $\mathrm{Com}(M)^\top=M^{-1}$ est inversible, $\nabla h(M)=\mathrm{Com}(M)\ne0$ et $\mathrm dh(M)\ne0$. Par le théorème d'optimisation sous une contrainte, si $g_{|\mathrm{SL}_n(\mathbb R)}$ a un extremum local en $M$, $\mathrm dg(M)$ est colinéaire à $\mathrm dh(M)$ : il existe $\mu\in\mathbb R$ tel que $2M=\mu\,\mathrm{Com}(M)$.
$$\boxed{\exists\lambda\in\mathbb R,\quad M=\lambda\,\mathrm{Com}(M)\quad(\lambda=\mu/2).}$$
Alors $M^\top=\lambda\,\mathrm{Com}(M)^\top=\lambda M^{-1}$, donc $M^\top M=\lambda I_n$. En prenant la trace, $n\lambda=\|M\|^2>0$, donc $\lambda>0$ ; en prenant le déterminant, $\lambda^n=\det(M)^2=1$, donc $\lambda=1$. Ainsi $M^\top M=I_n$ et $\det M=1$.
$$\boxed{M\in\mathrm{SO}_n(\mathbb R)}$$
### Question 17
*Existence.* Soit $K=\{M\in\mathrm{SL}_n(\mathbb R),\ g(M)\le n\}$. $K$ contient $I_n$ ($g(I_n)=n$), est fermé (intersection de $\det^{-1}(\{1\})$ et $g^{-1}(]-\infty,n])$, $\det$ et $g$ continues) et borné ($\|M\|^2\le n$) : il est compact non vide. La fonction continue $g$ y atteint son minimum en un $M_0$. Pour $M\in\mathrm{SL}_n(\mathbb R)\setminus K$, $g(M)>n=g(I_n)\ge g(M_0)$ : $M_0$ est un minimum global de $g$ sur $\mathrm{SL}_n(\mathbb R)$.
*Valeur et points.* Tout point de minimum global est un extremum local, donc (Q16) appartient à $\mathrm{SO}_n(\mathbb R)$, où $g=\mathrm{tr}(I_n)=n$. Réciproquement, tout $M\in\mathrm{SO}_n(\mathbb R)$ est dans $\mathrm{SL}_n(\mathbb R)$ avec $g(M)=n$.
$$\boxed{\min_{\mathrm{SL}_n(\mathbb R)}g=n,\ \text{atteint exactement sur }\mathrm{SO}_n(\mathbb R).}$$
---
## III. Morphismes continus de $\mathbb U$ dans $\mathrm{GL}_n(\mathbb R)$
### Question 18
*Sous-groupes bornés de $\mathbb R^*$.* Soit $H$ un tel sous-groupe et $x\in H$ : $x^k\in H$ pour tout $k\in\mathbb Z$, donc $(|x|^k)_{k\in\mathbb Z}$ est bornée. Si $|x|>1$, $|x|^k\to+\infty$ en $+\infty$ ; si $|x|<1$, $|x|^k\to+\infty$ en $-\infty$. Donc $|x|=1$ et $H\subset\{-1,1\}$. Réciproquement $\{1\}$ et $\{-1,1\}$ sont des sous-groupes bornés.
$$\boxed{\text{Les sous-groupes bornés de }(\mathbb R^*,\times)\text{ sont }\{1\}\text{ et }\{-1,1\}.}$$
*Conséquence.* $\det\circ\varphi:\mathbb U\to\mathbb R^*$ est un morphisme continu ; son image est un sous-groupe de $\mathbb R^*$, compact (image continue du compact $\mathbb U$) donc borné, donc contenu dans $\{-1,1\}$. La fonction continue $\theta\mapsto\det\varphi(e^{i\theta})$ vaut $\det\varphi(1)=\det I_n=1$ en $0$ ; si elle valait $-1$ en un point, elle s'annulerait (valeurs intermédiaires), ce qui est exclu car $\varphi(e^{i\theta})\in\mathrm{GL}_n(\mathbb R)$. Donc $\det\varphi(z)=1$ pour tout $z\in\mathbb U$.
$$\boxed{\varphi(\mathbb U)\subset\mathrm{SL}_n(\mathbb R)}$$
### Question 19
Soit $\lambda\in\mathrm{Sp}_{\mathbb C}(\varphi(z))$, $X\in\mathbb C^n\setminus\{0\}$ avec $\varphi(z)X=\lambda X$ ; $\lambda\ne0$ car $\varphi(z)$ est inversible. Pour $k\in\mathbb Z$, $\varphi(z^k)=\varphi(z)^k$ et $\varphi(z)^kX=\lambda^kX$. L'ensemble $\varphi(\mathbb U)$ est compact et $A\mapsto AX$ est continue, donc il existe $R$ avec $\|AX\|\le R$ pour tout $A\in\varphi(\mathbb U)$ (norme hermitienne de $\mathbb C^n$). Ainsi $|\lambda|^k\|X\|\le R$ pour tout $k\in\mathbb Z$, ce qui impose $|\lambda|=1$ comme en Q18.
$$\boxed{\mathrm{Sp}_{\mathbb C}(\varphi(z))\subset\mathbb U}$$
### Question 20
$\Psi(x+y)=\varphi(e^{ix}e^{iy})=\varphi(e^{ix})\varphi(e^{iy})$ puisque $\varphi$ est un morphisme.
$$\boxed{\forall(x,y)\in\mathbb R^2,\ \Psi(x+y)=\Psi(x)\Psi(y)}$$
De plus $\Psi$ est continue (composée), $\Psi(0)=\varphi(1)=I_n$ et $\Psi$ est $2\pi$-périodique.
### Question 21
$\Psi$ est continue à valeurs dans l'espace de dimension finie $\mathcal M_n(\mathbb R)$, donc $F$ est dérivable de dérivée $\Psi$ continue : $F$ est $\mathcal C^1$, $F(0)=0$, $F'(0)=I_n$.
$\mathrm{GL}_n(\mathbb R)=\det^{-1}(\mathbb R^*)$ est ouvert ($\det$ continue) ; il existe donc $r>0$ tel que $\|A-I_n\|<r\Rightarrow A\in\mathrm{GL}_n(\mathbb R)$. Comme $F(x)/x\to F'(0)=I_n$ quand $x\to0$, il existe $\alpha>0$ tel que $0<|x|\le\alpha\Rightarrow\|F(x)/x-I_n\|<r$. Pour ces $x$, $F(x)=x\cdot\frac{F(x)}x$ est inversible ($x\ne0$).
$$\boxed{F\in\mathcal C^1(\mathbb R),\quad\exists\alpha>0,\ \forall x\in[-\alpha,\alpha]\setminus\{0\},\ F(x)\in\mathrm{GL}_n(\mathbb R).}$$
### Question 22
Par le changement de variable $t=x+s$, Q20 et la linéarité de l'intégrale vis-à-vis de $A\mapsto\Psi(x)A$ :
$$\int_x^{x+\alpha}\Psi(t)\,\mathrm dt=\int_0^\alpha\Psi(x)\Psi(s)\,\mathrm ds=\Psi(x)F(\alpha).$$
$F(\alpha)$ est inversible (Q21), d'où
$$\boxed{\Psi(x)=\left(\int_x^{x+\alpha}\Psi(t)\,\mathrm dt\right)F(\alpha)^{-1}=\big(F(x+\alpha)-F(x)\big)F(\alpha)^{-1}.}$$
Le membre de droite est $\mathcal C^1$ ($F$ l'est, et $A\mapsto AF(\alpha)^{-1}$ est linéaire) : **$\Psi$ est de classe $\mathcal C^1$ sur $\mathbb R$.**
### Question 23
Pour $x\in\mathbb R$ et $h\ne0$,
$$\frac{\Psi(x+h)-\Psi(x)}h=\Psi(x)\,\frac{\Psi(h)-I_n}h\xrightarrow[h\to0]{}\Psi(x)M,$$
donc $\Psi'=\Psi M$. Soit $\Theta(x)=\Psi(x)\exp(-xM)$ ; $x\mapsto\exp(-xM)$ est dérivable de dérivée $-M\exp(-xM)$, donc
$$\Theta'(x)=\Psi(x)M\exp(-xM)-\Psi(x)M\exp(-xM)=0.$$
$\Theta$ est constante sur l'intervalle $\mathbb R$, égale à $\Theta(0)=I_n$ ; en multipliant à droite par $\exp(xM)=\exp(-xM)^{-1}$ :
$$\boxed{\forall x\in\mathbb R,\ \Psi(x)=\varphi(e^{ix})=\exp(xM).}$$
---
## IV. Morphismes de $(\mathbb R,+)$ dans $(\mathrm{GL}_n(\mathbb R),\times)$
### Question 24
Soit $P\in\mathrm{GL}_n(\mathbb C)$ avec $AP=PB$, et $P=R+iS$, $R,S\in\mathcal M_n(\mathbb R)$. $A,B$ étant réelles, l'identification des parties réelle et imaginaire donne $AR=RB$ et $AS=SB$, donc $A(R+tS)=(R+tS)B$ pour tout $t$. La fonction $\pi:t\mapsto\det(R+tS)$ est polynomiale de degré au plus $n$ et $\pi(i)=\det P\ne0$ : $\pi$ n'est pas le polynôme nul, il a un nombre fini de racines, donc il existe $t_0\in\mathbb R$ avec $\pi(t_0)\ne0$. $Q=R+t_0S\in\mathrm{GL}_n(\mathbb R)$ vérifie $AQ=QB$.
$$\boxed{A=QBQ^{-1}\ \text{avec}\ Q\in\mathrm{GL}_n(\mathbb R).}$$
### Question 25
On a toujours $\ker N\subset\ker N^2$. Soit $r\ge1$ l'indice de nilpotence de $N$ ; $N\ne0$ donne $r\ge2$. Soit $x$ tel que $N^{r-1}x\ne0$ et $y=N^{r-2}x$. Alors $N^2y=N^rx=0$ et $Ny=N^{r-1}x\ne0$ : $y\in\ker N^2\setminus\ker N$.
$$\boxed{\ker N\ne\ker N^2}$$
### Question 26
$\exp(2\pi M)=\Psi(2\pi)=\varphi(e^{2i\pi})=\varphi(1)=I_n$. Si $MX=\lambda X$ avec $X\in\mathbb C^n\setminus\{0\}$, alors $M^kX=\lambda^kX$ et, par passage à la limite dans les sommes partielles, $\exp(2\pi M)X=e^{2\pi\lambda}X$. Donc $e^{2\pi\lambda}=1$, soit $2\pi\lambda\in2i\pi\mathbb Z$.
$$\boxed{\exp(2\pi M)=I_n,\qquad\mathrm{Sp}_{\mathbb C}(M)\subset\{ik,\ k\in\mathbb Z\}.}$$
### Question 27
Sur $\mathbb C$, $\chi_M=\prod_{j=1}^r(X-\lambda_j)^{m_j}$ ($\lambda_j$ distinctes). Par Cayley–Hamilton et le lemme des noyaux, $\mathbb C^n=\bigoplus_jF_j$ avec $F_j=\ker(M-\lambda_jI_n)^{m_j}$ (sous-espaces caractéristiques), stables par $M$. Sur $F_j$, l'endomorphisme induit s'écrit $\lambda_j\mathrm{id}+\nu_j$ avec $\nu_j^{m_j}=0$. Dans une base adaptée à cette décomposition, de matrice de passage $P\in\mathrm{GL}_n(\mathbb C)$ :
$$P^{-1}MP=\mathrm{diag}\big(\lambda_1I_{m_1}+N_1,\dots,\lambda_rI_{m_r}+N_r\big),\quad N_j\ \text{nilpotente}.$$
Posons $D=\mathrm{diag}(\lambda_1I_{m_1},\dots,\lambda_rI_{m_r})$ et $N=\mathrm{diag}(N_1,\dots,N_r)$. $D$ est diagonale avec $\mathrm{Sp}_{\mathbb C}(D)=\{\lambda_1,\dots,\lambda_r\}=\mathrm{Sp}_{\mathbb C}(M)$ ; $N^k=\mathrm{diag}(N_1^k,\dots,N_r^k)=0$ pour $k\ge\max m_j$ ; et $DN=ND$ bloc par bloc, chaque bloc de $D$ étant scalaire.
$$\boxed{M=P(D+N)P^{-1},\ D\ \text{diagonale},\ N\ \text{nilpotente},\ DN=ND,\ \mathrm{Sp}_{\mathbb C}(D)=\mathrm{Sp}_{\mathbb C}(M).}$$
### Question 28
Les coefficients diagonaux de $D$ sont dans $\mathrm{Sp}_{\mathbb C}(M)\subset i\mathbb Z$, donc $\exp(2\pi D)=\mathrm{diag}(e^{2i\pi k_1},\dots,e^{2i\pi k_n})=I_n$. Ensuite $I_n=\exp(2\pi M)=P\exp(2\pi(D+N))P^{-1}$, et $D$, $N$ commutent, donc $I_n=\exp(2\pi D)\exp(2\pi N)=\exp(2\pi N)$.
$$\boxed{\exp(2\pi D)=I_n,\qquad\exp(2\pi N)=I_n.}$$
$N$ étant nilpotente, $0=\exp(2\pi N)-I_n=2\pi N+N^2T$ avec $T=\sum_{k\ge2}\frac{(2\pi)^k}{k!}N^{k-2}$ (somme finie), polynôme en $N$. Si $N\ne0$, Q25 fournit $y\in\ker N^2\setminus\ker N$ ; alors $2\pi Ny=-TN^2y=0$, contradiction.
$$\boxed{N=0\ :\ M\ \text{est diagonalisable dans }\mathcal M_n(\mathbb C).}$$
### Question 29
$M$ est diagonalisable sur $\mathbb C$ de spectre inclus dans $i\mathbb Z$. $M$ étant réelle, $\chi_M\in\mathbb R[X]$, donc $ik$ et $-ik$ ont la même multiplicité. Notons $k_1,\dots,k_p\in\mathbb N^*$ les entiers $k>0$ tels que $ik\in\mathrm{Sp}_{\mathbb C}(M)$, chacun répété selon sa multiplicité, et $m_0=n-2p$ la multiplicité de $0$ :
$$\chi_M=X^{m_0}\prod_{j=1}^p(X^2+k_j^2).$$
Soit $J=\begin{pmatrix}0&-1\\1&0\end{pmatrix}$ et $B=\mathrm{diag}(k_1J,\dots,k_pJ,0,\dots,0)\in\mathcal M_n(\mathbb R)$. Chaque bloc $k_jJ$ a deux valeurs propres distinctes $\pm ik_j$, donc $B$ est diagonalisable sur $\mathbb C$, et $\chi_B=\chi_M$. Deux matrices diagonalisables de même polynôme caractéristique sont semblables à la même matrice diagonale, donc $M$ et $B$ sont semblables dans $\mathcal M_n(\mathbb C)$, puis dans $\mathcal M_n(\mathbb R)$ par Q24 : $M=QBQ^{-1}$ avec $Q\in\mathrm{GL}_n(\mathbb R)$.
Comme $J^2=-I_2$, $\exp(\theta J)=\Big(\sum_m\frac{(-1)^m\theta^{2m}}{(2m)!}\Big)I_2+\Big(\sum_m\frac{(-1)^m\theta^{2m+1}}{(2m+1)!}\Big)J=\cos(\theta)I_2+\sin(\theta)J=R_\theta$. L'exponentielle d'une matrice diagonale par blocs se calcule bloc par bloc, d'où, avec Q23 :
$$\boxed{\forall x\in\mathbb R,\ \Psi(x)=\exp(xM)=Q\,\mathrm{diag}\big(R_{xk_1},\dots,R_{xk_p},1,\dots,1\big)\,Q^{-1},\quad Q\in\mathrm{GL}_n(\mathbb R),\ p\in\mathbb N,\ k_j\in\mathbb Z\setminus\{0\}.}$$
### Question 30
Soient $Q\in\mathrm{GL}_n(\mathbb R)$, $p\in\mathbb N$ avec $2p\le n$, $k_1,\dots,k_p\in\mathbb Z\setminus\{0\}$, et $B(x)=\mathrm{diag}(R_{xk_1},\dots,R_{xk_p},1,\dots,1)$, $\Psi(x)=QB(x)Q^{-1}$.
*Valeurs.* $\det B(x)=\prod_j\det R_{xk_j}=1$, donc $\Psi(x)\in\mathrm{GL}_n(\mathbb R)$.
*Morphisme.* Les formules d'addition donnent $R_\theta R_{\theta'}=R_{\theta+\theta'}$. Le produit de matrices diagonales par blocs de même découpage se fait bloc par bloc : $B(x)B(y)=B(x+y)$, puis
$$\Psi(x)\Psi(y)=QB(x)Q^{-1}QB(y)Q^{-1}=QB(x+y)Q^{-1}=\Psi(x+y).$$
$$\boxed{\Psi\ \text{est un morphisme de groupes de }(\mathbb R,+)\ \text{dans}\ (\mathrm{GL}_n(\mathbb R),\times).}$$
*Remarque.* Comme $k_j\in\mathbb Z$, $\Psi$ est $2\pi$-périodique, donc $\phi(e^{ix})=\Psi(x)$ est bien défini sur $\mathbb U$ et c'est un morphisme. Il est continu : près de $z_0=e^{ix_0}$, $\phi(z)=\Psi\big(x_0+\mathrm{Arg}(z/z_0)\big)$ avec $\mathrm{Arg}(w)=2\arctan\dfrac{\mathrm{Im}\,w}{1+\mathrm{Re}\,w}$ continue sur $\mathbb U\setminus\{-1\}$. Les questions 29 et 30 décrivent donc exactement les morphismes continus de $\mathbb U$ dans $\mathrm{GL}_n(\mathbb R)$.
Aide sur le corrigé
Connectez-vous pour demander une explication.