Maths 2
Mines-PontsMP2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
Rédigé par IA, non vérifié
Signaler une erreur# Mines-Ponts MP — Maths 2 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Thème.** « Autour de $\mathrm{O}_n(\mathbb{R})$ et $\mathrm{SL}_n(\mathbb{R})$ » : le groupe orthogonal vu sous quatre angles, topologique, différentiel, puis à travers la classification des morphismes continus du cercle $\mathbb{U}$ dans $\mathrm{GL}_n(\mathbb{R})$. Le problème part des rotations planes $R_\theta$ (question 1) et y revient (question 29) : à conjugaison près, un morphisme continu de $\mathbb{U}$ dans $\mathrm{GL}_n(\mathbb{R})$ n'est fait que de rotations planes tournant à des vitesses entières.
**Format.** 4 heures, calculatrice et tout dispositif électronique interdits. 30 questions en quatre parties « largement indépendantes » (seules les notations et quelques résultats circulent).
**Découpage.**
| Partie | Questions | Contenu |
|---|---|---|
| I. Quelques propriétés de $\mathrm{O}_n(\mathbb{R})$ | 1–9 | diagonalisabilité de $R_\theta$, $\mathrm{SO}_2$, compacité et composantes connexes, sous-groupes intermédiaires, matrices aléatoires de Bernoulli, réflexions, maximalité de $\mathrm{O}_n(\mathbb{R})$ parmi les sous-groupes compacts |
| II. Calcul différentiel sur $\mathrm{O}_n(\mathbb{R})$ et $\mathrm{SL}_n(\mathbb{R})$ | 10–17 | différentielle de $M\mapsto M^\top M$, espace tangent en $I_n$, gradient du déterminant, optimisation sous la contrainte $\det=1$ |
| III. Morphismes continus de $\mathbb{U}$ dans $\mathrm{GL}_n(\mathbb{R})$ | 18–23 | sous-groupes bornés de $\mathbb{R}^*$, spectre, régularisation par intégration, $\Psi(x)=\exp(xM)$ |
| IV. Morphismes de $(\mathbb{R},+)$ dans $(\mathrm{GL}_n(\mathbb{R}),\times)$ | 24–30 | similitude réelle et complexe, nilpotents, sous-espaces caractéristiques, forme normale par blocs de rotation |
**Notions du programme mobilisées.** Algèbre : groupes et morphismes, réduction (diagonalisation, trigonalisation, sous-espaces caractéristiques), matrices orthogonales et réflexions, exponentielle de matrice. Topologie : compacité en dimension finie, connexité par arcs, ouverts et fermés par images réciproques, théorème des bornes atteintes. Calcul différentiel : différentielle, gradient, vecteurs tangents, théorème d'optimisation sous une contrainte. Analyse : théorème fondamental de l'analyse, dérivation d'un produit. Probabilités : indépendance, variables de Bernoulli.
**Difficulté.** Sujet de longueur raisonnable pour 4 heures, de difficulté moyenne avec quelques verrous : la question 4 (connexité de $\mathrm{SO}_n$), les questions 8–9 (l'astuce de la réflexion qui ramène $Gx$ sur la droite $\mathbb{R}x$), la question 16 (application soignée du théorème sous contrainte) et la question 29 (synthèse de la partie IV).
**Questions à ne pas laisser passer.** 1, 2, 3, 5, 7, 10, 11, 14, 15, 20, 21, 24, 25, 26, 30 : ce sont des applications directes du cours, qui demandent seulement une rédaction complète.
**Gestion du temps.** Environ 8 minutes par question en moyenne. Les parties étant indépendantes, on peut commencer par II ou III si la partie I résiste ; la question 23 peut être admise pour traiter la partie IV, comme l'énoncé l'autorise.
**Conventions utilisées dans tout le corrigé.** $E=\mathbb{R}^n$, $n\ge2$, muni du produit scalaire canonique. $\mathcal{M}_n(\mathbb{R})$ est muni de $\langle A,B\rangle=\operatorname{tr}(A^\top B)=\sum_{i,j}a_{ij}b_{ij}$ et de la norme associée $\|\cdot\|$, de sorte que $g(M)=\|M\|^2$. Par Cauchy-Schwarz sur chaque coefficient, $\|AB\|\le\|A\|\,\|B\|$ et $\|AX\|\le\|A\|\,\|X\|$ pour $X\in\mathbb{C}^n$ (norme hermitienne canonique). On note $\mathcal{A}_n(\mathbb{R})$ l'ensemble des matrices antisymétriques.
## Partie I — Quelques propriétés de $\mathrm{O}_n(\mathbb{R})$
La partie établit les propriétés de base de $\mathrm{O}_n(\mathbb{R})$ (compact, deux « morceaux » séparés par le déterminant, $\mathrm{SO}_n$ connexe par arcs), fait une incursion probabiliste, puis montre que $\mathrm{O}_n(\mathbb{R})$ est un sous-groupe compact maximal de $\mathrm{GL}_n(\mathbb{R})$. Outils : polynôme caractéristique, compacité en dimension finie, valeurs intermédiaires, réflexions.
### Question 1
> [!INDICATION]
> Tout se lit sur le polynôme caractéristique, de degré 2 : calculer son discriminant.
> [!INDICATION]
> Discuter selon que $\sin\theta$ est nul ou non ; c'est le seul paramètre qui change la réponse.
#### Solution
$\chi_{R_\theta}=X^2-2\cos(\theta)X+1$, de discriminant $-4\sin^2\theta$.
- Si $\sin\theta=0$, c'est-à-dire $\theta\in\pi\mathbb{Z}$ : $R_\theta=\pm I_2$ est diagonale, donc diagonalisable sur $\mathbb{R}$ et sur $\mathbb{C}$.
- Si $\sin\theta\neq0$ : $\chi_{R_\theta}$ n'a aucune racine réelle, donc $R_\theta$ n'a aucune valeur propre réelle. Or une matrice diagonalisable sur $\mathbb{R}$ est semblable à une matrice diagonale réelle, dont les coefficients sont des valeurs propres réelles : $R_\theta$ n'est pas diagonalisable sur $\mathbb{R}$. Sur $\mathbb{C}$, les racines $e^{\pm i\theta}$ sont distinctes ($e^{i\theta}-e^{-i\theta}=2i\sin\theta\neq0$) : une matrice d'ordre 2 à deux valeurs propres distinctes est diagonalisable, $R_\theta\sim\operatorname{diag}(e^{i\theta},e^{-i\theta})$.
**$R_\theta$ est toujours diagonalisable sur $\mathbb{C}$, et diagonalisable sur $\mathbb{R}$ si et seulement si $\theta\in\pi\mathbb{Z}$ ($R_\theta=\pm I_2$).**
> [!PIEGE]
> Écrire « discriminant négatif, donc non diagonalisable sur $\mathbb{R}$ » saute une étape : il faut dire qu'il n'y a pas de valeur propre réelle. Et oublier le cas $\sin\theta=0$ revient à répondre faux pour $\theta\in\pi\mathbb{Z}$.
### Question 2
> [!INDICATION]
> Repartir de la définition : $M^\top M=I_2$ signifie que les colonnes forment une base orthonormée.
> [!INDICATION]
> Paramétrer la première colonne par un angle ; la seconde vit alors sur une droite, où seuls deux vecteurs sont unitaires.
#### Solution
*Inclusion $\supset$.* Le calcul direct donne $R_\theta^\top R_\theta=I_2$ (car $\cos^2+\sin^2=1$) et $\det R_\theta=1$.
*Inclusion $\subset$.* Soit $M\in\mathrm{SO}_2(\mathbb{R})$, de colonnes $C_1=(a,c)$, $C_2=(b,d)$. $M^\top M=I_2$ signifie que $(C_1,C_2)$ est orthonormée. Comme $a^2+c^2=1$, il existe $\theta$ avec $a=\cos\theta$, $c=\sin\theta$. Alors $C_2\in C_1^\perp=\mathbb{R}u$, $u=(-\sin\theta,\cos\theta)$ unitaire, et $C_2$ unitaire impose $C_2=\pm u$. Le choix $C_2=-u$ donne $\det M=-\cos^2\theta-\sin^2\theta=-1$, exclu. Donc $C_2=u$ et $M=R_\theta$.
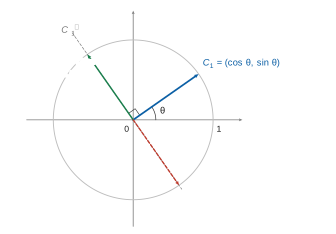
$$\boxed{\mathrm{SO}_2(\mathbb{R})=\{R_\theta,\ \theta\in\mathbb{R}\}}$$
> [!METHODE]
> Pour décrire un petit groupe de matrices, traduire la condition matricielle en conditions sur les colonnes, puis exploiter la géométrie (ici : une droite en dimension 2 ne contient que deux vecteurs unitaires).
### Question 3
> [!INDICATION]
> En dimension finie, compact équivaut à fermé et borné.
> [!INDICATION]
> Pour la non-connexité, regarder ce que fait le déterminant le long d'un éventuel chemin.
#### Solution
*Compacité.* $f:M\mapsto M^\top M$ est continue (coefficients polynomiaux) et $\mathrm{O}_n(\mathbb{R})=f^{-1}(\{I_n\})$ est fermé. Pour $M$ orthogonale, $\|M\|^2=\operatorname{tr}(M^\top M)=n$ : $\mathrm{O}_n(\mathbb{R})$ est borné. Fermé, borné, dans un espace de dimension finie : **$\mathrm{O}_n(\mathbb{R})$ est compact**.
*Non-connexité par arcs.* Pour $M$ orthogonale, $(\det M)^2=1$. $I_n$ et $S=\operatorname{diag}(-1,1,\dots,1)$ sont orthogonales, de déterminants $1$ et $-1$. Un chemin continu $\gamma$ de $I_n$ à $S$ dans $\mathrm{O}_n(\mathbb{R})$ donnerait une fonction continue $\det\circ\gamma$ de $[0,1]$ dans $\{-1,1\}$ valant $1$ puis $-1$, qui s'annulerait par le théorème des valeurs intermédiaires : absurde. **$\mathrm{O}_n(\mathbb{R})$ n'est pas connexe par arcs.**
> [!PIEGE]
> « Fermé et borné donc compact » n'est vrai qu'en dimension finie : il faut le dire. Et il faut exhiber explicitement une matrice orthogonale de déterminant $-1$.
### Question 4
> [!INDICATION]
> Il suffit de relier tout élément de $\mathrm{SO}_n(\mathbb{R})$ à $I_n$ par un chemin restant dans $\mathrm{SO}_n(\mathbb{R})$.
> [!INDICATION]
> Pour $n=2$, utiliser la question 2 et faire tendre l'angle vers 0. Pour $n\ge3$, raisonner par récurrence : une rotation dans un plan bien choisi ramène continûment $Me_1$ sur $e_1$.
> [!INDICATION]
> Une matrice orthogonale qui fixe $e_1$ stabilise aussi $e_1^\perp$ : elle est diagonale par blocs $1\times1$ et $(n-1)\times(n-1)$.
#### Solution
Si chaque $M\in\mathrm{SO}_n(\mathbb{R})$ est relié à $I_n$, deux éléments quelconques le sont entre eux en concaténant les chemins. Récurrence sur $n\ge2$.
*$n=2$.* $M=R_\theta$ (question 2) et $t\mapsto R_{(1-t)\theta}$ est un chemin continu de $M$ à $I_2$ dans $\mathrm{SO}_2(\mathbb{R})$.
*Hérédité ($n\ge3$).* Soit $M\in\mathrm{SO}_n(\mathbb{R})$ et $y=Me_1$, unitaire.
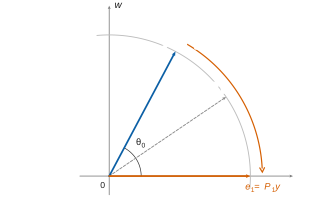
1. On choisit $w$ unitaire orthogonal à $e_1$ et $\theta_0\in[0,\pi]$ avec $y=\cos(\theta_0)e_1+\sin(\theta_0)w$ (si $y\neq\pm e_1$, $w$ est le normalisé de $y-\langle y,e_1\rangle e_1$ ; si $y=\pm e_1$, $\theta_0\in\{0,\pi\}$ et $w$ est quelconque). On complète $(e_1,w)$ en base orthonormée, de matrice de passage $U\in\mathrm{O}_n(\mathbb{R})$, et l'on pose
$$P_t=U\begin{pmatrix}R_{-t\theta_0}&0\\0&I_{n-2}\end{pmatrix}U^{-1}\in\mathrm{SO}_n(\mathbb{R}),\qquad t\in[0,1].$$
$t\mapsto P_t$ est continu, $P_0=I_n$ et $P_1y=e_1$ (dans la base $(e_1,w,\dots)$, $y$ a pour coordonnées $(\cos\theta_0,\sin\theta_0,0,\dots)$ et $R_{-\theta_0}$ l'envoie sur $(1,0)$). Le chemin $t\mapsto P_tM$ relie $M$ à $M'=P_1M$, qui fixe $e_1$.
2. Pour $x\perp e_1$, $\langle M'x,e_1\rangle=\langle M'x,M'e_1\rangle=\langle x,e_1\rangle=0$ : $M'=\begin{pmatrix}1&0\\0&M''\end{pmatrix}$ avec $M''\in\mathrm{SO}_{n-1}(\mathbb{R})$. Un chemin $\Gamma$ de $M''$ à $I_{n-1}$ dans $\mathrm{SO}_{n-1}(\mathbb{R})$ (hypothèse de récurrence) fournit le chemin $t\mapsto\operatorname{diag}(1,\Gamma(t))$ de $M'$ à $I_n$.
Par concaténation, **$\mathrm{SO}_n(\mathbb{R})$ est connexe par arcs**.
> [!METHODE]
> Autre voie, plus rapide si l'on cite le théorème de réduction des isométries en base orthonormée : $M=P\operatorname{diag}(R_{\theta_1},\dots,R_{\theta_q},1,\dots,1,-1,\dots,-1)P^\top$ avec un nombre pair de $-1$ (car $\det M=1$), que l'on regroupe en blocs $R_\pi$ ; on fait alors tendre tous les angles vers 0. Cette voie n'est pas circulaire, mais le théorème doit être énoncé proprement.
> [!PIEGE]
> Le chemin doit rester dans $\mathrm{SO}_n(\mathbb{R})$, pas seulement dans $\mathrm{O}_n(\mathbb{R})$ : vérifier que chaque $P_t$ est de déterminant 1. Le cas $y=-e_1$ ne doit pas être oublié.
### Question 5
> [!INDICATION]
> Distinguer selon que $H$ contient ou non une matrice de déterminant $-1$.
> [!INDICATION]
> Si $A\in H$ est de déterminant $-1$, toute matrice orthogonale $B$ de déterminant $-1$ s'écrit $A\times(\text{élément de }\mathrm{SO}_n)$.
#### Solution
Si $H\subset\mathrm{SO}_n(\mathbb{R})$, alors $H=\mathrm{SO}_n(\mathbb{R})$. Sinon, soit $A\in H$ avec $\det A=-1$, et $B\in\mathrm{O}_n(\mathbb{R})$. Si $\det B=1$, $B\in\mathrm{SO}_n(\mathbb{R})\subset H$. Si $\det B=-1$, $A^{-1}B$ est orthogonale de déterminant $1$, donc dans $H$, et $B=A(A^{-1}B)\in H$. Ainsi $H=\mathrm{O}_n(\mathbb{R})$.
**$H=\mathrm{SO}_n(\mathbb{R})$ ou $H=\mathrm{O}_n(\mathbb{R})$.**
> [!METHODE]
> C'est l'argument des classes à gauche : $\mathrm{SO}_n(\mathbb{R})$ est d'indice 2 dans $\mathrm{O}_n(\mathbb{R})$ (noyau du morphisme surjectif $\det:\mathrm{O}_n(\mathbb{R})\to\{\pm1\}$), et la disjonction explicite suffit, sans théorie des quotients.
### Question 6
> [!INDICATION]
> Les coefficients valent 0 ou 1 : traduire chaque condition matricielle en condition combinatoire.
> [!INDICATION]
> Pour $\mathrm{GL}_2$, écrire le déterminant comme différence de deux produits indépendants. Pour $\mathrm{O}_n$, chercher quelles matrices à coefficients dans $\{0,1\}$ ont des colonnes orthonormées.
> [!INDICATION]
> Le déterminant d'une matrice de permutation est la signature de la permutation.
#### Solution
*$\mathrm{GL}_2$.* $\det Z_2=U-V$, $U=Y_{1,1}Y_{2,2}$, $V=Y_{1,2}Y_{2,1}$ indépendantes à valeurs dans $\{0,1\}$, avec $P(U=1)=P(V=1)=p^2$. $Z_2$ est inversible si et seulement si $U\neq V$ :
$$\boxed{P(Z_2\in\mathrm{GL}_2(\mathbb{R}))=2p^2(1-p^2).}$$
*$\mathrm{O}_n$.* Si $A$ est orthogonale à coefficients dans $\{0,1\}$, chaque colonne vérifie $\sum_ia_{ij}^2=\sum_ia_{ij}=1$, donc contient un unique $1$, en ligne $\sigma(j)$ ; deux colonnes distinctes étant orthogonales et les termes $a_{ij}a_{ij'}$ positifs, $\sigma(j)\neq\sigma(j')$. Donc $\sigma\in\mathfrak{S}_n$ et $A=P_\sigma$ ; réciproquement les matrices de permutation sont orthogonales. Les événements $\{Z_n=P_\sigma\}$ sont incompatibles, de probabilité $p^n(1-p)^{n^2-n}$ par indépendance :
$$\boxed{P(Z_n\in\mathrm{O}_n(\mathbb{R}))=n!\,p^n(1-p)^{n^2-n}.}$$
*$\mathrm{SO}_n$.* $\det P_\sigma=\varepsilon(\sigma)$ et $|\mathfrak{A}_n|=n!/2$ pour $n\ge2$ :
$$\boxed{P(Z_n\in\mathrm{SO}_n(\mathbb{R}))=\frac{n!}{2}\,p^n(1-p)^{n^2-n}.}$$
> [!PIEGE]
> Les 16 matrices de $\{0,1\}^{2\times2}$ ne sont équiprobables que si $p=1/2$ : compter les matrices inversibles et diviser par 16 est faux en général. Ne pas oublier non plus le facteur $(1-p)^{n^2-n}$ des coefficients nuls.
### Question 7
> [!INDICATION]
> La réflexion cherchée doit échanger $x$ et $y$ : son hyperplan est l'hyperplan médiateur de $x$ et $y$.
> [!INDICATION]
> Écrire la formule de la réflexion d'hyperplan $u^\perp$ et utiliser $\|x\|=\|y\|$ pour calculer $\langle x,u\rangle$. Traiter à part le cas $x=y$.
#### Solution
Pour $u\neq0$, la réflexion d'hyperplan $u^\perp$ est $s_u(v)=v-2\dfrac{\langle v,u\rangle}{\|u\|^2}u$.
- Si $x\neq y$, $u=x-y$ : $\|u\|^2=2\|x\|^2-2\langle x,y\rangle=2\langle x,u\rangle$ grâce à $\|x\|=\|y\|$, donc $s_u(x)=x-u=y$.
- Si $x=y$ : comme $n\ge2$, il existe $u\neq0$ orthogonal à $x$, et $s_u(x)=x=y$.
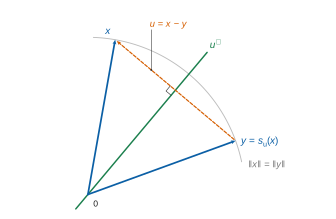
**La matrice $A$ de $s_u$ dans la base canonique est une matrice de réflexion telle que $Ax=y$.**
> [!PIEGE]
> L'hypothèse est $\|x\|=\|y\|$, pas $x\neq y$ : le cas $x=y$ fait partie de la question, et c'est là que sert $n\ge2$.
### Question 8
> [!INDICATION]
> Pour $p=1$, comparer les normes de $Gx$ et de $\|Gx\|\,x$, puis utiliser la question 7.
> [!INDICATION]
> La réflexion obtenue est dans $\mathcal{G}$, puisque $\mathrm{O}_n(\mathbb{R})\subset\mathcal{G}$ ; multiplier $G$ par elle.
> [!INDICATION]
> Pour $p$ quelconque, $x$ est vecteur propre de la matrice obtenue : passer aux puissances, positives et négatives.
#### Solution
Soit $\lambda=\|Gx\|>0$ ($G$ inversible, $x\neq0$). Comme $\|\lambda x\|=\lambda=\|Gx\|$, la question 7 donne une réflexion $A$ avec $A(Gx)=\lambda x$. $A\in\mathrm{O}_n(\mathbb{R})\subset\mathcal{G}$, donc $G_1=AG\in\mathcal{G}$ et $G_1x=\lambda x$.
Pour $p\in\mathbb{Z}$, $G_p=G_1^{\,p}\in\mathcal{G}$ (groupe). Par récurrence $G_1^{\,p}x=\lambda^px$ pour $p\ge0$ ; et $G_1^{-1}x=\lambda^{-1}x$ (car $\lambda\neq0$), d'où $G_1^{-p}x=\lambda^{-p}x$. Donc
$$\boxed{\forall p\in\mathbb{Z},\quad G_p\in\mathcal{G},\quad G_px=\|Gx\|^p\,x.}$$
> [!METHODE]
> Pour exploiter qu'un groupe contient $\mathrm{O}_n(\mathbb{R})$, on « corrige » un élément par une isométrie bien choisie afin de le rendre plus simple sur un vecteur donné (ici, $x$ devient vecteur propre).
### Question 9
> [!INDICATION]
> Un compact est borné ; que dit la question 8 si $\|Gx\|\neq1$ ?
> [!INDICATION]
> Une fois $\|Gv\|=\|v\|$ établi pour tout $v$, il reste à passer de la conservation de la norme à $G^\top G=I_n$.
#### Solution
Soit $C$ avec $\|H\|\le C$ pour tout $H\in\mathcal{G}$ (compact donc borné). Pour $G\in\mathcal{G}$, $x$ unitaire et $\lambda=\|Gx\|$ : $\lambda^p=\|G_px\|\le\|G_p\|\le C$ pour tout $p\in\mathbb{Z}$. Si $\lambda>1$ (resp. $\lambda<1$), $\lambda^p\to+\infty$ quand $p\to+\infty$ (resp. $-\infty$) : contradiction. Donc $\|Gx\|=1$ pour tout $x$ unitaire, puis $\|Gv\|=\|v\|$ pour tout $v$ par homogénéité. Par polarisation, $\langle Ga,Gb\rangle=\langle a,b\rangle$, soit $\langle(G^\top G-I_n)a,b\rangle=0$ pour tous $a,b$ ; avec $b=(G^\top G-I_n)a$, $G^\top G=I_n$. Ainsi $\mathcal{G}\subset\mathrm{O}_n(\mathbb{R})$ et
$$\boxed{\mathcal{G}=\mathrm{O}_n(\mathbb{R}).}$$
> [!PIEGE]
> Avec seulement $p\ge0$, on n'obtient que $\|Gx\|\le1$ : ce sont les exposants négatifs qui donnent l'autre inégalité.
> [!JURY]
> La compacité n'intervient ici que par la bornitude : une rédaction claire le signale explicitement plutôt que d'invoquer « la compacité » de façon vague.
## Partie II — Calcul différentiel sur $\mathrm{O}_n(\mathbb{R})$ et $\mathrm{SL}_n(\mathbb{R})$
On calcule l'espace tangent à $\mathrm{O}_n(\mathbb{R})$ en $I_n$ (les matrices antisymétriques), puis on minimise la norme euclidienne sur $\mathrm{SL}_n(\mathbb{R})$ : le minimum est atteint exactement sur $\mathrm{SO}_n(\mathbb{R})$. Outils : différentielle, dérivation le long d'un arc, exponentielle, gradient, théorème d'optimisation sous une contrainte, compacité.
### Question 10
> [!INDICATION]
> Développer $f(M+H)$ et isoler la partie linéaire en $H$.
> [!INDICATION]
> Majorer le reste par la sous-multiplicativité de la norme ; pour le caractère $\mathcal{C}^1$, examiner comment $\mathrm{d}f(M)$ dépend de $M$.
#### Solution
$f(M+H)=f(M)+M^\top H+H^\top M+H^\top H$, avec $H\mapsto M^\top H+H^\top M$ linéaire et $\|H^\top H\|\le\|H\|^2=o(\|H\|)$. Donc
$$\boxed{\mathrm{d}f(M)\cdot H=M^\top H+H^\top M.}$$
$M\mapsto\mathrm{d}f(M)$ est linéaire entre espaces de dimension finie, donc continue : **$f$ est de classe $\mathcal{C}^1$**.
> [!METHODE]
> Une application de la forme $B(M,M)$ avec $B$ bilinéaire en dimension finie est $\mathcal{C}^1$, de différentielle $H\mapsto B(H,M)+B(M,H)$.
### Question 11
> [!INDICATION]
> Composer $f$ avec l'arc $\gamma$ : on obtient une fonction constante.
> [!INDICATION]
> Dériver en 0 par la règle de dérivation le long d'un arc ($\gamma$ n'est supposé dérivable qu'en 0).
#### Solution
$f\circ\gamma=I_n$ sur $]-\varepsilon,\varepsilon[$. $f$ étant différentiable en $I_n$ et $\gamma$ dérivable en 0,
$$0=(f\circ\gamma)'(0)=\mathrm{d}f(I_n)\cdot\gamma'(0)=H+H^\top.$$
**Donc $T\subset\mathcal{A}_n(\mathbb{R})$.**
> [!PIEGE]
> L'arc n'est dérivable qu'en 0 : la règle de dérivation le long d'un arc ne demande que cela, alors qu'une dérivation « pour tout $t$ » de $\gamma(t)^\top\gamma(t)$ ne serait pas justifiée.
### Question 12
> [!INDICATION]
> $\mathrm{O}_n(\mathbb{R})$ est un groupe : le produit de deux arcs tracés sur $\mathrm{O}_n(\mathbb{R})$ en est encore un.
> [!INDICATION]
> Pour les scalaires, reparamétrer l'arc. Ne pas oublier le vecteur nul.
#### Solution
*Somme.* Pour $H,K\in T$ d'arcs $\gamma_H,\gamma_K$, l'arc $\gamma=\gamma_H\gamma_K$ (sur le plus petit des deux intervalles) est à valeurs dans $\mathrm{O}_n(\mathbb{R})$, vaut $I_n$ en 0, et la dérivation d'un produit bilinéaire donne $\gamma'(0)=H\,I_n+I_n\,K=H+K$. **Donc $H+K\in T$.**
*Espace vectoriel.* L'arc constant $I_n$ montre $0\in T$. Pour $\lambda\neq0$, $t\mapsto\gamma_H(\lambda t)$ (défini sur $]-\varepsilon/|\lambda|,\varepsilon/|\lambda|[$) a pour vitesse initiale $\lambda H$. **$T$ est un sous-espace vectoriel de $\mathcal{M}_n(\mathbb{R})$.**
> [!PIEGE]
> La stabilité par somme ne suffit pas : il faut aussi le vecteur nul et la stabilité par multiplication scalaire.
### Question 13
> [!INDICATION]
> On sait déjà $T\subset\mathcal{A}_n(\mathbb{R})$ ; pour l'inclusion réciproque, il faut un arc explicite d'origine $I_n$ et de vitesse $H$.
> [!INDICATION]
> Penser à $t\mapsto\exp(tH)$ et calculer sa transposée.
#### Solution
Pour $H$ antisymétrique, $\gamma(t)=\exp(tH)$ vérifie $\gamma(t)^\top=\exp(tH^\top)=\exp(-tH)$ (continuité de la transposition), et, $tH$ et $-tH$ commutant, $\gamma(t)^\top\gamma(t)=\exp(0)=I_n$. De plus $\gamma(0)=I_n$ et
$$\Big\|\frac{\gamma(t)-I_n}{t}-H\Big\|\le\frac{e^{|t|\|H\|}-1-|t|\|H\|}{|t|}\xrightarrow[t\to0]{}0,$$
donc $\gamma'(0)=H$. Avec la question 11 :
$$\boxed{T=\mathcal{A}_n(\mathbb{R}).}$$
> [!METHODE]
> L'exponentielle fournit des arcs naturels sur les groupes de matrices : $\exp(tH)$ est orthogonale dès que $H$ est antisymétrique, de déterminant $e^{t\operatorname{tr}H}$ en général.
### Question 14
> [!INDICATION]
> Pour nier l'existence d'un maximum, il suffit de montrer que $g$ n'est pas majorée sur $\mathrm{SL}_n(\mathbb{R})$.
> [!INDICATION]
> Chercher une famille de matrices diagonales de déterminant 1 et de norme arbitrairement grande.
#### Solution
$D_t=\operatorname{diag}(t,1/t,1,\dots,1)\in\mathrm{SL}_n(\mathbb{R})$ pour $t>0$ et $g(D_t)=t^2+t^{-2}+n-2\to+\infty$ quand $t\to+\infty$. **$g$ n'est pas majorée sur $\mathrm{SL}_n(\mathbb{R})$, donc n'y a pas de maximum global.**
### Question 15
> [!INDICATION]
> Les deux applications sont polynomiales en les coefficients.
> [!INDICATION]
> Pour $g$, développer $g(M+H)$. Pour $\det$, calculer la dérivée partielle par rapport à $m_{ij}$ à l'aide d'un développement selon la ligne $i$.
#### Solution
$g$ et $\det$ (formule de Leibniz) sont polynomiales, donc $\mathcal{C}^1$.
$g(M+H)=g(M)+2\langle M,H\rangle+\|H\|^2$, d'où $\boxed{\nabla g(M)=2M}$.
En développant selon la ligne $i$, $\det M=\sum_km_{ik}\operatorname{Com}(M)_{ik}$, et les cofacteurs $\operatorname{Com}(M)_{ik}$ ne contiennent aucun coefficient de la ligne $i$. Donc $\dfrac{\partial\det}{\partial m_{ij}}(M)=\operatorname{Com}(M)_{ij}$, et $\mathrm{d}\det(M)\cdot H=\sum_{i,j}\operatorname{Com}(M)_{ij}h_{ij}=\langle\operatorname{Com}(M),H\rangle$ :
$$\boxed{\nabla\det(M)=\operatorname{Com}(M).}$$
> [!PIEGE]
> Dériver le développement selon la ligne $i$ par rapport à $m_{ij}$ n'est licite que parce que les cofacteurs de cette ligne ne dépendent pas de $m_{ij}$ : il faut le dire. Et un gradient se définit relativement à un produit scalaire, qu'il faut préciser.
### Question 16
> [!INDICATION]
> $\mathrm{SL}_n(\mathbb{R})$ est l'ensemble des zéros d'une fonction $\mathcal{C}^1$ : c'est le cadre du théorème d'optimisation sous une contrainte. Vérifier toutes ses hypothèses.
> [!INDICATION]
> Pour $M$ inversible, relier $\operatorname{Com}(M)$ à $M^{-1}$, puis transformer $M=\lambda\operatorname{Com}(M)$ en une relation sur $M^\top M$.
> [!INDICATION]
> La trace et le déterminant de cette relation fixent $\lambda$ ; attention au signe.
#### Solution
$h=\det-1$ est $\mathcal{C}^1$ et $\mathrm{SL}_n(\mathbb{R})=h^{-1}(\{0\})$. En un extremum local $M$, $M\operatorname{Com}(M)^\top=I_n$ donne $\operatorname{Com}(M)=(M^{-1})^\top\neq0$, donc $\mathrm{d}h(M)\neq0$. Le théorème d'optimisation sous une contrainte donne $2M=\mu\operatorname{Com}(M)$ :
$$\boxed{M=\lambda\operatorname{Com}(M),\quad\lambda\in\mathbb{R}.}$$
Alors $M^\top=\lambda M^{-1}$, donc $M^\top M=\lambda I_n$. Trace : $n\lambda=\|M\|^2>0$, donc $\lambda>0$. Déterminant : $\lambda^n=1$. Donc $\lambda=1$, $M^\top M=I_n$, et avec $\det M=1$ : **$M\in\mathrm{SO}_n(\mathbb{R})$**.
> [!PIEGE]
> $\lambda^n=1$ ne donne $\lambda=1$ que si l'on sait $\lambda>0$ : pour $n$ pair, $\lambda=-1$ n'est exclu que par l'argument de trace.
> [!JURY]
> L'application d'un théorème du cours se juge sur la vérification explicite de ses hypothèses : ici, la non-nullité de $\mathrm{d}h(M)$ doit être justifiée et pas seulement affirmée.
> [!METHODE]
> Variante sans le théorème sous contrainte : pour $H$ fixé, l'arc $\gamma(t)=\det(M+tH)^{-1/n}(M+tH)$ est tracé dans $\mathrm{SL}_n(\mathbb{R})$, et la nullité de $(g\circ\gamma)'(0)$ pour tout $H$ donne directement $M=\frac{g(M)}{n}\operatorname{Com}(M)$.
### Question 17
> [!INDICATION]
> $\mathrm{SL}_n(\mathbb{R})$ n'est pas borné : se restreindre à une partie compacte où le minimum doit se trouver.
> [!INDICATION]
> Considérer les éléments de $\mathrm{SL}_n(\mathbb{R})$ où $g$ est inférieure à $g(I_n)$. Puis utiliser la question 16.
#### Solution
$K=\{M\in\mathrm{SL}_n(\mathbb{R}),\ g(M)\le n\}$ est fermé, borné, non vide ($I_n\in K$), donc compact. $g$ y atteint un minimum en $M_0$, avec $g(M_0)\le n<g(M)$ pour $M\in\mathrm{SL}_n(\mathbb{R})\setminus K$ : c'est un **minimum global** sur $\mathrm{SL}_n(\mathbb{R})$. Tout point de minimum global est un extremum local, donc appartient à $\mathrm{SO}_n(\mathbb{R})$ (question 16), où $g=\operatorname{tr}(I_n)=n$ ; réciproquement $g=n$ sur tout $\mathrm{SO}_n(\mathbb{R})$.
$$\boxed{\min_{\mathrm{SL}_n(\mathbb{R})}g=n,\ \text{atteint exactement sur }\mathrm{SO}_n(\mathbb{R}).}$$
> [!PIEGE]
> Un minimum sur $K$ n'est un minimum global que si l'on compare avec les points hors de $K$. Et l'ensemble des points de minimum est tout $\mathrm{SO}_n(\mathbb{R})$, pas seulement $I_n$.
## Partie III — Morphismes continus de $\mathbb{U}$ dans $\mathrm{GL}_n(\mathbb{R})$
On montre qu'un morphisme continu $\varphi$ de $\mathbb{U}$ dans $\mathrm{GL}_n(\mathbb{R})$ est à valeurs dans $\mathrm{SL}_n(\mathbb{R})$, à spectre dans $\mathbb{U}$, puis qu'il s'écrit $\varphi(e^{ix})=\exp(xM)$. L'idée clé est une régularisation : une fonction continue vérifiant l'équation fonctionnelle des exponentielles s'exprime à l'aide de ses intégrales, donc est $\mathcal{C}^1$.
### Question 18
> [!INDICATION]
> Dans un sous-groupe borné, les puissances (positives et négatives) d'un élément restent bornées.
> [!INDICATION]
> Pour la conséquence, regarder $\det\circ\varphi$ : son image est un sous-groupe compact de $\mathbb{R}^*$. Que manque-t-il pour exclure $-1$ ?
#### Solution
Si $H$ est un sous-groupe borné de $\mathbb{R}^*$ et $x\in H$, les $|x|^k$, $k\in\mathbb{Z}$, sont bornés, ce qui impose $|x|=1$. Donc **les sous-groupes bornés de $\mathbb{R}^*$ sont $\{1\}$ et $\{-1,1\}$**.
$\delta=\det\circ\varphi$ est un morphisme continu de $\mathbb{U}$ dans $\mathbb{R}^*$ ; son image est un sous-groupe compact donc borné : $\delta(\mathbb{U})\subset\{-1,1\}$. Comme $\mathbb{U}$ est connexe par arcs (image de $\mathbb{R}$ par $t\mapsto e^{it}$), $\delta(\mathbb{U})$ est un intervalle de $\mathbb{R}$ contenant $\delta(1)=1$ et inclus dans $\{-1,1\}$, donc égal à $\{1\}$ :
$$\boxed{\varphi(\mathbb{U})\subset\mathrm{SL}_n(\mathbb{R}).}$$
> [!PIEGE]
> La bornitude seule ne donne que $\det\varphi(z)=\pm1$. Il faut un argument supplémentaire : la connexité, ou bien le fait que tout $z\in\mathbb{U}$ est un carré $w^2$, d'où $\delta(z)=\delta(w)^2=1$.
### Question 19
> [!INDICATION]
> $\varphi(\mathbb{U})$ est borné, et contient toutes les puissances entières de $\varphi(z)$.
> [!INDICATION]
> Faire agir $\varphi(z)^k$ sur un vecteur propre complexe et majorer.
#### Solution
$\varphi(\mathbb{U})$ est compact donc borné par un $C$. Si $\varphi(z)X=\lambda X$ avec $X\in\mathbb{C}^n\setminus\{0\}$, alors pour $k\in\mathbb{Z}$, $\varphi(z)^k=\varphi(z^k)$ et $|\lambda|^k\|X\|=\|\varphi(z^k)X\|\le C\|X\|$. Donc $|\lambda|^k\le C$ pour tout $k\in\mathbb{Z}$, ce qui impose $|\lambda|=1$ :
$$\boxed{\mathrm{Sp}_{\mathbb{C}}(\varphi(z))\subset\mathbb{U}.}$$
> [!METHODE]
> Même mécanisme qu'à la question 9 : dans un groupe borné, les puissances positives et négatives encadrent tout facteur de dilatation.
### Question 20
> [!INDICATION]
> $x\mapsto e^{ix}$ est un morphisme de $(\mathbb{R},+)$ dans $(\mathbb{U},\times)$.
#### Solution
$\Psi(x+y)=\varphi(e^{ix}e^{iy})=\varphi(e^{ix})\varphi(e^{iy})=\Psi(x)\Psi(y)$. On retient aussi : $\Psi$ est continue, $\Psi(0)=I_n$, et $\Psi$ est $2\pi$-périodique.
### Question 21
> [!INDICATION]
> Théorème fondamental de l'analyse pour la régularité ; pour l'inversibilité, comparer $F(x)$ à $xI_n$ près de 0.
> [!INDICATION]
> Étudier la limite de $F(x)/x$ quand $x\to0$ et utiliser que $\mathrm{GL}_n(\mathbb{R})$ est un ouvert contenant cette limite.
#### Solution
$\Psi$ étant continue, $F$ est dérivable de dérivée $\Psi$ continue : **$F$ est $\mathcal{C}^1$**. Comme $F(0)=0$ et $F'(0)=I_n$, $F(x)/x\to I_n$. $\mathrm{GL}_n(\mathbb{R})=\det^{-1}(\mathbb{R}^*)$ est ouvert (image réciproque d'un ouvert par une application continue) et contient $I_n$ : il contient une boule $B(I_n,r)$, et il existe $\alpha>0$ tel que $F(x)/x\in B(I_n,r)$ pour $0<|x|\le\alpha$. Alors $F(x)=x\cdot(F(x)/x)$ est inversible pour $x\in[-\alpha,\alpha]\setminus\{0\}$.
> [!JURY]
> L'énoncé demande de justifier l'ouverture de $\mathrm{GL}_n(\mathbb{R})$ : une ligne suffit, mais elle doit figurer.
### Question 22
> [!INDICATION]
> Translater la variable d'intégration et utiliser l'équation fonctionnelle de la question 20.
> [!INDICATION]
> Pour la régularité, exprimer l'intégrale à l'aide de $F$.
#### Solution
Par le changement de variable $t=x+u$ et la question 20,
$$\int_x^{x+\alpha}\Psi(t)\,\mathrm{d}t=\int_0^\alpha\Psi(x)\Psi(u)\,\mathrm{d}u=\Psi(x)F(\alpha),$$
$\Psi(x)$ sortant de l'intégrale par linéarité de $A\mapsto\Psi(x)A$. $F(\alpha)$ étant inversible :
$$\boxed{\Psi(x)=\Big(\int_x^{x+\alpha}\Psi(t)\,\mathrm{d}t\Big)F(\alpha)^{-1}=\big(F(x+\alpha)-F(x)\big)F(\alpha)^{-1}.}$$
Le membre de droite est $\mathcal{C}^1$ : **$\Psi$ est de classe $\mathcal{C}^1$**.
> [!PIEGE]
> Le produit matriciel n'est pas commutatif : c'est bien $\Psi(x)F(\alpha)$, et la multiplication par $F(\alpha)^{-1}$ se fait à droite.
> [!METHODE]
> Technique de régularisation classique : une solution continue d'une équation fonctionnelle de type morphisme s'écrit comme intégrale d'elle-même, donc gagne une classe de régularité (et, par récurrence, devient $\mathcal{C}^\infty$).
### Question 23
> [!INDICATION]
> Dériver $h\mapsto\Psi(x+h)=\Psi(x)\Psi(h)$ en $h=0$ : on obtient une équation différentielle linéaire.
> [!INDICATION]
> Montrer que $x\mapsto\Psi(x)\exp(-xM)$ a une dérivée nulle.
#### Solution
En dérivant en $h=0$, $\Psi'(x)=\Psi(x)M$. Comme $x\mapsto\exp(-xM)$ est dérivable de dérivée $-M\exp(-xM)=-\exp(-xM)M$, la fonction $V(x)=\Psi(x)\exp(-xM)$ vérifie
$$V'(x)=\Psi(x)M\exp(-xM)-\Psi(x)M\exp(-xM)=0.$$
$V$ est constante sur $\mathbb{R}$, égale à $V(0)=I_n$, d'où
$$\boxed{\forall x\in\mathbb{R},\quad\Psi(x)=\varphi(e^{ix})=\exp(xM).}$$
> [!METHODE]
> Alternative : $\Psi$ est solution du système linéaire $Y'=YM$, $Y(0)=I_n$, et l'on conclut par l'unicité du théorème de Cauchy linéaire, à condition d'expliciter le système et la condition initiale.
## Partie IV — Morphismes de $(\mathbb{R},+)$ dans $(\mathrm{GL}_n(\mathbb{R}),\times)$
On réduit $M=\Psi'(0)$ : $\exp(2\pi M)=I_n$ force $M$ à être diagonalisable sur $\mathbb{C}$ à valeurs propres dans $i\mathbb{Z}$, puis un retour au réel donne la forme normale par blocs de rotation. Outils : similitude réelle et complexe, nilpotents, sous-espaces caractéristiques, exponentielle de matrices qui commutent.
### Question 24
> [!INDICATION]
> Écrire la matrice de passage complexe $P=P_1+iP_2$ et séparer parties réelle et imaginaire dans $AP=PB$.
> [!INDICATION]
> Toutes les matrices $P_1+tP_2$, $t$ réel, entrelacent $A$ et $B$ ; il reste à en trouver une inversible, en regardant un polynôme en $t$.
#### Solution
$AP=PB$ avec $P=P_1+iP_2$ et $A,B$ réelles donne $AP_1=P_1B$, $AP_2=P_2B$, donc $A(P_1+tP_2)=(P_1+tP_2)B$ pour tout réel $t$. Le polynôme réel $\chi(X)=\det(P_1+XP_2)$ vérifie $\chi(i)=\det P\neq0$, donc n'est pas nul et a un nombre fini de racines : il existe $t_0\in\mathbb{R}$ avec $Q=P_1+t_0P_2\in\mathrm{GL}_n(\mathbb{R})$, et $B=Q^{-1}AQ$. **$A$ et $B$ sont semblables dans $\mathcal{M}_n(\mathbb{R})$.**
> [!PIEGE]
> $\det(P_1+iP_2)\neq0$ n'entraîne pas que $P_1$ ou $P_2$ soit inversible : avec $P_1=\operatorname{diag}(1,0)$ et $P_2=\operatorname{diag}(0,1)$, les deux sont singulières alors que $P_1+iP_2$ est inversible.
### Question 25
> [!INDICATION]
> Raisonner par l'absurde : si $\ker N=\ker N^2$, que deviennent les noyaux des puissances suivantes ?
> [!INDICATION]
> Montrer par récurrence que la suite des noyaux stationne, puis utiliser la nilpotence.
#### Solution
$\ker N\subset\ker N^2$ toujours. Si $\ker N=\ker N^2$, alors $\ker N^k=\ker N$ pour tout $k\ge1$ : si $N^{k+1}x=0$, $Nx\in\ker N^k=\ker N$, donc $x\in\ker N^2=\ker N$. Avec $N^p=0$, $\ker N=\mathbb{C}^n$, soit $N=0$ : contradiction. **Donc $\ker N\neq\ker N^2$.**
### Question 26
> [!INDICATION]
> Utiliser la question 23 en $x=2\pi$.
> [!INDICATION]
> Faire agir $\exp(2\pi M)$ sur un vecteur propre de $M$, puis séparer module et argument de $e^{2\pi\lambda}$.
#### Solution
$$\boxed{\exp(2\pi M)=\Psi(2\pi)=\varphi(1)=I_n.}$$
Si $MX=\lambda X$, $X\neq0$, alors en passant à la limite dans les sommes partielles, $\exp(2\pi M)X=e^{2\pi\lambda}X$, donc $e^{2\pi\lambda}=1$. Avec $\lambda=a+ib$, $e^{2\pi a}=1$ donne $a=0$ et $e^{2i\pi b}=1$ donne $b\in\mathbb{Z}$ :
$$\boxed{\mathrm{Sp}_{\mathbb{C}}(M)\subset\{ik,\ k\in\mathbb{Z}\}.}$$
> [!METHODE]
> Le résultat de cours sur le spectre de $\exp(A)$ s'utilise aussi : pour chaque $\lambda\in\mathrm{Sp}(M)$, $e^{2\pi\lambda}$ est valeur propre de $\exp(2\pi M)=I_n$, donc vaut 1. Encore faut-il l'appliquer dans ce sens.
### Question 27
> [!INDICATION]
> Le polynôme caractéristique de $M$ est scindé sur $\mathbb{C}$ : penser aux sous-espaces caractéristiques et à leur traduction matricielle.
> [!INDICATION]
> Dans chaque bloc, séparer la partie scalaire de la partie strictement triangulaire.
#### Solution
$\chi_M=\prod_{j=1}^r(X-\lambda_j)^{m_j}$ est scindé sur $\mathbb{C}$. La décomposition en sous-espaces caractéristiques donne $M$ semblable à $\operatorname{diag}(T_1,\dots,T_r)$, chaque $T_j$ triangulaire supérieure à diagonale constante $\lambda_j$. Avec $T_j=\lambda_jI_{m_j}+S_j$ ($S_j$ triangulaire stricte), on pose $D=\operatorname{diag}(\lambda_jI_{m_j})$ et $N=\operatorname{diag}(S_j)$ : $D$ est diagonale avec $\mathrm{Sp}_{\mathbb{C}}(D)=\mathrm{Sp}_{\mathbb{C}}(M)$, $N$ est nilpotente, et **$DN=ND$** car, bloc par bloc, $\lambda_jI_{m_j}$ commute avec $S_j$.
> [!PIEGE]
> Une simple trigonalisation $M\sim T$, avec $D$ la diagonale de $T$ et $N=T-D$, ne suffit pas : $D$ et $N$ ne commutent pas en général. C'est le regroupement des valeurs propres égales en blocs qui assure la commutation.
### Question 28
> [!INDICATION]
> Transporter $\exp(2\pi M)=I_n$ par similitude, puis séparer l'exponentielle grâce à la commutation de $D$ et $N$.
> [!INDICATION]
> Pour montrer $N=0$, utiliser un vecteur fourni par la question 25 et calculer $\exp(2\pi N)$ sur ce vecteur.
#### Solution
Avec $M=P(D+N)P^{-1}$, $\exp(2\pi(D+N))=P^{-1}\exp(2\pi M)P=I_n$ et, $D$ et $N$ commutant, $\exp(2\pi(D+N))=\exp(2\pi D)\exp(2\pi N)$. Les coefficients diagonaux de $D$ sont des $ik$, $k\in\mathbb{Z}$ :
$$\boxed{\exp(2\pi D)=I_n,\qquad\exp(2\pi N)=I_n.}$$
Si $N\neq0$, la question 25 fournit $x$ avec $N^2x=0$ et $Nx\neq0$ ; alors $\exp(2\pi N)x=x+2\pi Nx=x$, d'où $Nx=0$ : contradiction. **Donc $N=0$**, et $M$ est diagonalisable sur $\mathbb{C}$ à valeurs propres dans $i\mathbb{Z}$.
> [!METHODE]
> Variante : $\exp(2\pi N)-I_n=2\pi N\,(I_n+\pi N+\dots)$, le second facteur étant inversible (identité plus nilpotent qui commute) ; d'où $N=0$.
### Question 29
> [!INDICATION]
> $M$ est réelle, diagonalisable sur $\mathbb{C}$, de spectre dans $i\mathbb{Z}$ : comment se répartissent ses valeurs propres et leurs multiplicités ?
> [!INDICATION]
> Construire une matrice réelle diagonale par blocs $2\times2$ (et des zéros) ayant le même spectre avec les mêmes multiplicités, puis revenir au réel grâce à la question 24.
> [!INDICATION]
> Calculer l'exponentielle de $\theta\begin{pmatrix}0&-1\\1&0\end{pmatrix}$ en séparant termes pairs et impairs.
#### Solution
$\chi_M$ étant réel, les valeurs propres non réelles $\pm ik$ vont par paires conjuguées de même multiplicité ; la seule valeur propre réelle possible est $0$. On obtient $k_1,\dots,k_p\in\mathbb{Z}\setminus\{0\}$ tels que le spectre avec multiplicités soit $(\pm ik_1,\dots,\pm ik_p,0,\dots,0)$.
Avec $J=\begin{pmatrix}0&-1\\1&0\end{pmatrix}$, la matrice réelle $R=\operatorname{diag}(k_1J,\dots,k_pJ,0,\dots,0)$ est diagonalisable sur $\mathbb{C}$ ($k_jJ$ a deux valeurs propres distinctes $\pm ik_j$) et a le même spectre avec multiplicités que $M$ : $M$ et $R$ sont semblables sur $\mathbb{C}$, donc sur $\mathbb{R}$ (question 24) : $M=QRQ^{-1}$, $Q\in\mathrm{GL}_n(\mathbb{R})$.
Comme $J^2=-I_2$, $\exp(\theta J)=\cos(\theta)I_2+\sin(\theta)J=R_\theta$. L'exponentielle se calculant bloc par bloc, $\exp(xR)=\operatorname{diag}(R_{xk_1},\dots,R_{xk_p},1,\dots,1)$, et $\Psi(x)=\exp(xM)=Q\exp(xR)Q^{-1}$ :
$$\boxed{\forall x\in\mathbb{R},\quad\Psi(x)=Q\begin{pmatrix}R_{xk_1}&&&&&\\&\ddots&&&&\\&&R_{xk_p}&&&\\&&&1&&\\&&&&\ddots&\\&&&&&1\end{pmatrix}Q^{-1}.}$$
> [!PIEGE]
> L'égalité des multiplicités de $ik$ et $-ik$ (conséquence de $\chi_M\in\mathbb{R}[X]$) est indispensable pour que le modèle réel existe. Et la question 24 ne s'applique qu'après avoir vérifié que les deux matrices comparées sont réelles.
> [!METHODE]
> Plutôt que de construire à la main une base réelle adaptée (via $Z=U+iV$ vecteur propre pour $ik$, $\operatorname{Vect}(V,U)$ stable), on devine le modèle à partir de la forme annoncée et on prouve la similitude par l'égalité des spectres.
### Question 30
> [!INDICATION]
> Vérifier d'abord que $\Psi(x)$ est inversible, puis calculer $R_\theta R_{\theta'}$.
> [!INDICATION]
> Les matrices diagonales par blocs de même découpage se multiplient bloc par bloc, et la conjugaison par $Q$ se télescope.
#### Solution
Avec $\Delta(x)=\operatorname{diag}(R_{xk_1},\dots,R_{xk_p},1,\dots,1)$ et $\Psi(x)=Q\Delta(x)Q^{-1}$ :
- $\det\Psi(x)=\prod_j\det R_{xk_j}=1$, donc $\Psi(x)\in\mathrm{GL}_n(\mathbb{R})$ ;
- les formules d'addition donnent $R_\theta R_{\theta'}=R_{\theta+\theta'}$, donc $\Delta(x)\Delta(y)=\Delta(x+y)$ (produit bloc par bloc) et
$$\Psi(x)\Psi(y)=Q\Delta(x)Q^{-1}Q\Delta(y)Q^{-1}=Q\Delta(x+y)Q^{-1}=\Psi(x+y).$$
**$\Psi$ est un morphisme de groupes de $(\mathbb{R},+)$ dans $(\mathrm{GL}_n(\mathbb{R}),\times)$.** Comme les $k_j$ sont entiers, $\Psi$ est de plus continu et $2\pi$-périodique, et $e^{ix}\mapsto\Psi(x)$ définit bien un morphisme continu de $\mathbb{U}$ dans $\mathrm{GL}_n(\mathbb{R})$ : avec la question 29, on obtient une classification complète.
> [!PIEGE]
> L'espace d'arrivée fait partie de ce qu'il faut démontrer : vérifier que $\Psi(x)$ est inversible, ce que l'on oublie facilement dans une question de fin d'épreuve.
## Bilan
**Méthodes à retenir.**
- *Compacité et groupes* : dans un groupe borné, les puissances positives et négatives d'un élément restent bornées, ce qui force les modules des valeurs propres ou les facteurs de dilatation à valoir 1 (questions 9, 18, 19).
- *Composantes connexes* : le déterminant, continu et à valeurs dans $\{-1,1\}$, sépare $\mathrm{O}_n(\mathbb{R})$ ; la connexité de $\mathrm{SO}_n(\mathbb{R})$ s'obtient par des chemins de rotations planes.
- *Espace tangent* : dériver la contrainte le long d'un arc donne une inclusion, l'exponentielle fournit les arcs de l'inclusion réciproque.
- *Optimisation sous contrainte* : vérifier $\mathrm{d}h(x)\neq0$, écrire la colinéarité des gradients, et prouver l'existence d'un extremum par restriction à un compact (sous-niveau).
- *Régularisation d'un morphisme continu* par intégration, puis équation différentielle $\Psi'=\Psi M$.
- *Réduction* : sous-espaces caractéristiques ($D+N$ qui commutent), $\exp(2\pi N)=I_n\Rightarrow N=0$, retour du complexe au réel par un polynôme non nul.
**Prérequis à revoir.** Matrices orthogonales et réflexions ; théorème d'optimisation sous une contrainte ; vecteurs tangents ; exponentielle de matrices (somme de matrices qui commutent, matrices semblables, diagonales par blocs) ; sous-espaces caractéristiques ; comatrice et développement d'un déterminant.
**Questions classiques transposables.** $\mathrm{O}_n(\mathbb{R})$ compact non connexe, $\mathrm{SO}_n(\mathbb{R})$ connexe ; matrice de Householder envoyant $x$ sur $y$ ; espace tangent de $\mathrm{O}_n(\mathbb{R})$ ; $\nabla\det=\operatorname{Com}$ ; deux matrices réelles semblables sur $\mathbb{C}$ le sont sur $\mathbb{R}$ ; $\ker N\subsetneq\ker N^2$ pour $N$ nilpotente non nulle ; morphismes continus de $(\mathbb{R},+)$ dans $\mathrm{GL}_n$ de la forme $x\mapsto\exp(xM)$.
Aide sur le corrigé
Connectez-vous pour demander une explication.