Maths
e3a-PolytechPSI2026
Rédigé par IA, non vérifié
Signaler une erreur# e3a-Polytech PSI — Mathématiques 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Épreuve de 4 heures, calculatrices interdites. Quatre exercices indépendants.
## Exercice 1
Soit $n\ge 2$. On note $U={}^t(1,\dots,1)\in\mathcal M_{n,1}(\mathbb R)$ et, pour $m=(x_1,\dots,x_n)$, $X={}^t(x_1,\dots,x_n)$ la colonne associée.
### Questions préliminaires
**1.** Si $f$ est de classe $\mathcal C^2$ sur $\mathbb R^n$ et $a\in\mathbb R^n$, alors, quand $h=(h_1,\dots,h_n)\to0$ :
$$\boxed{f(a+h)=f(a)+\sum_{i=1}^n\frac{\partial f}{\partial x_i}(a)\,h_i+\frac12\sum_{i=1}^n\sum_{j=1}^n\frac{\partial^2 f}{\partial x_i\partial x_j}(a)\,h_ih_j+o\bigl(\lVert h\rVert^2\bigr)}$$
soit $f(a+h)=f(a)+\langle\nabla f(a),h\rangle+\frac12\,{}^tH\,H_f(a)\,H+o(\lVert h\rVert^2)$, où $H$ est la colonne de $h$.
**2.1.** On a $J=U\,{}^tU$. Toutes les colonnes de $J$ sont égales à $U\neq0$, donc $\operatorname{Im}J=\operatorname{Vect}(U)$ et
$$\boxed{\operatorname{rg}J=1.}$$
**2.2.** Par le théorème du rang, $\dim\ker J=n-1\ge1$ : $J$ n'est pas injective, donc $0$ est valeur propre de $J$, et $\dim E_0(J)=n-1$. La matrice $J$ est symétrique réelle, donc diagonalisable (théorème spectral) : la multiplicité de chaque valeur propre est égale à la dimension du sous-espace propre associé. **La valeur propre $0$ est d'ordre de multiplicité $n-1$.**
**2.3.** ${}^t(I_n+J)=I_n+{}^tJ=I_n+J$ : la matrice est symétrique réelle. Pour $X\in\mathcal M_{n,1}(\mathbb R)$,
$${}^tX(I_n+J)X={}^tXX+({}^tUX)({}^tUX)=\sum_{k=1}^nx_k^2+\Bigl(\sum_{k=1}^nx_k\Bigr)^2\ \ge\ \lVert X\rVert^2.$$
Si $X\neq0$, cette quantité est $>0$. **Donc $I_n+J$ est symétrique réelle définie positive.**
### Étude de $f$
**3.** Les applications coordonnées $m\mapsto x_k$ sont de classe $\mathcal C^\infty$ (linéaires) ; $f$ en est une fonction polynomiale (sommes et produits). **$f$ est donc de classe $\mathcal C^\infty$, a fortiori $\mathcal C^2$, sur $\mathbb R^n$.**
On note $s=\sum_{k=1}^nx_k$, de sorte que $f(m)=\sum_kx_k^2+s^2-s$ et $\frac{\partial s}{\partial x_i}=1$ pour tout $i$.
**4.1.**
$$\boxed{\frac{\partial f}{\partial x_1}(m)=2x_1+2s-1=2x_1+2\sum_{k=1}^nx_k-1.}$$
**4.2.** Par symétrie des rôles, $\frac{\partial f}{\partial x_2}(m)=2x_2+2s-1$. En dérivant :
$$\boxed{\frac{\partial^2 f}{\partial x_2\partial x_1}(m)=\frac{\partial}{\partial x_2}(2x_1+2s-1)=2,\qquad \frac{\partial^2 f}{\partial x_1\partial x_2}(m)=\frac{\partial}{\partial x_1}(2x_2+2s-1)=2.}$$
(L'égalité était attendue par le théorème de Schwarz, $f$ étant $\mathcal C^2$.)
**4.3.**
$$\boxed{\frac{\partial^2 f}{\partial x_1^2}(m)=\frac{\partial}{\partial x_1}(2x_1+2s-1)=2+2=4.}$$
**5.** Le même calcul donne $\frac{\partial f}{\partial x_i}(m)=2x_i+2s-1$ pour tout $i$, donc
$$\boxed{\nabla f(m)=\bigl(2x_i+2s-1\bigr)_{1\le i\le n}=2X+(2s-1)U=2(I_n+J)X-U.}$$
**6.** $a$ est critique si et seulement si $2a_i+2\sigma-1=0$ pour tout $i$, où $\sigma=\sum a_k$. Alors $a_i=\frac{1-2\sigma}{2}$ ne dépend pas de $i$ : tous les $a_i$ valent un même $c$, et $\sigma=nc$. L'équation devient $2c+2nc=1$, soit $c=\frac1{2(n+1)}$. Réciproquement ce point annule le gradient : $2c+2nc-1=0$. **Le seul point critique est**
$$\boxed{a=\Bigl(\frac1{2(n+1)},\dots,\frac1{2(n+1)}\Bigr).}$$
(Variante : $\nabla f(m)=0\iff (I_n+J)X=\frac12U$, système de Cramer car $I_n+J$ est inversible d'après 2.3.)
**7.1.** Pour tous $i,j$, $\frac{\partial^2 f}{\partial x_j\partial x_i}(m)=\frac{\partial}{\partial x_j}(2x_i+2s-1)=2\delta_{ij}+2$. Donc, pour tout $m$,
$$\boxed{H_f(m)=\begin{pmatrix}4&2&\cdots&2\\2&4&\ddots&\vdots\\\vdots&\ddots&\ddots&2\\2&\cdots&2&4\end{pmatrix}=2(I_n+J).}$$
**7.2.** $JU=U({}^tUU)=nU$ : $n$ est valeur propre de $J$. Avec 2.2, les multiplicités $n-1$ (pour $0$) et au moins $1$ (pour $n$) totalisent déjà $n$ : $\operatorname{Sp}J=\{0,n\}$, de multiplicités $n-1$ et $1$. Si $JY=\mu Y$, alors $2(I_n+J)Y=2(1+\mu)Y$, donc
$$\boxed{\operatorname{Sp}H_f(m)=\{2,\ 2(n+1)\},\quad 2 \text{ de multiplicité } n-1,\ 2(n+1) \text{ de multiplicité } 1.}$$
**8.** $f$ est de classe $\mathcal C^2$, $a$ est un point critique (question 6), et $H_f(a)$ est symétrique réelle à valeurs propres strictement positives (question 7.2), donc définie positive. D'après le théorème du programme (condition suffisante d'ordre 2), **$f$ admet en $a$ un minimum local strict.**
Ce minimum est même global. En effet $f(m)={}^tX(I_n+J)X-{}^tUX$ et, pour toute colonne $H$, par symétrie de $I_n+J$ :
$$f(a+h)=f(a)+{}^tH\bigl(2(I_n+J)A-U\bigr)+{}^tH(I_n+J)H=f(a)+{}^tH(I_n+J)H\ \ge f(a),$$
($A$ colonne de $a$, $2(I_n+J)A-U=\nabla f(a)=0$), avec égalité si et seulement si $h=0$ d'après 2.3.
Valeur : avec $a_i=\frac1{2(n+1)}$ et $\sigma=\frac n{2(n+1)}$,
$$f(a)=\frac n{4(n+1)^2}+\frac{n^2}{4(n+1)^2}-\frac n{2(n+1)}=\frac n{4(n+1)}-\frac{2n}{4(n+1)},\qquad\boxed{f(a)=-\frac n{4(n+1)}.}$$
**$f$ admet en $a$ un minimum (local, et même global strict), de valeur $-\frac n{4(n+1)}$.**
## Exercice 2
### 1. Étude de la suite $(v_n)_{n\in\mathbb N}$
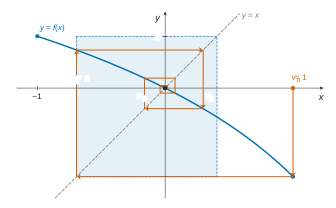
**1.1.** Pour $x\in[-1,1]$, $1-\frac x2\in[\frac12,\frac32]\subset\,]0,+\infty[$ : $f$ est définie et dérivable sur $[-1,1]$, et
$$f'(x)=\frac{-1/2}{1-x/2}=-\frac1{2-x}<0.$$
| $x$ | $-1$ | | $1$ |
|---|---|---|---|
| $f'(x)$ | | $-$ | |
| $f(x)$ | $\ln\frac32$ | $\searrow$ | $-\ln2$ |
$f$ est continue et strictement décroissante, donc $f([-1,1])=[f(1),f(-1)]$ :
$$\boxed{a=-\ln2,\qquad b=\ln\frac32.}$$
**1.2.** L'inégalité $\ln x\le x-1$ (stricte pour $x\neq1$) donne $\ln2<1$ et $\ln\frac32<\frac12<1$. Donc $a=-\ln2>-1$ et $b<1$ ; de plus $a<0<b$. **Ainsi $[a,b]\subset\,]-1,1[$.**
**1.3.** Comme $[a,b]\subset[-1,1]$, on a $f([a,b])\subset f([-1,1])=[a,b]$. Récurrence sur $n\ge1$ :
- $v_0\in[-1,1]$, donc $v_1=f(v_0)$ est défini et $v_1\in f([-1,1])=[a,b]$ ;
- si $v_n$ est défini et $v_n\in[a,b]\subset[-1,1]$, alors $v_{n+1}=f(v_n)$ est défini et $v_{n+1}\in f([a,b])\subset[a,b]$.
**Pour tout $n\in\mathbb N^*$, $v_n$ est bien défini et $v_n\in[a,b]$.**
**1.4.** Sur $[a,b]$, $|f'(x)|=\frac1{2-x}$, croissante en $x$, donc majorée par sa valeur en $b$ :
$$\boxed{\forall x\in[a,b],\ |f'(x)|\le k:=\frac1{2-\ln\frac32}.}$$
Comme $0<b<1$, $2-b\in\,]1,2[$ et $k\in\,]\frac12,1[\subset\,]0,1[$.
**1.5.** $f(0)=0$ et $0\in[a,b]$. Soit $n\ge2$ : $v_{n-1}\in[a,b]$ (question 1.3) et le segment d'extrémités $0$ et $v_{n-1}$ est inclus dans $[a,b]$. L'inégalité des accroissements finis, avec $|f'|\le k$ sur ce segment, donne $|f(v_{n-1})-f(0)|\le k|v_{n-1}-0|$, soit
$$\boxed{\forall n\ge2,\ |v_n|\le k\,|v_{n-1}|.}$$
**1.6.** Par récurrence, $|v_n|\le k^{n-1}|v_1|$ pour $n\ge1$. Comme $0<k<1$, $k^{n-1}\to0$, donc par encadrement
$$\boxed{(v_n) \text{ converge et } \lim_{n\to+\infty}v_n=0.}$$
### 2. Étude d'une série de fonctions
**2.** Pour $x\in[-1,1]$ fixé, $(u_n(x))_n$ est la suite $(v_n)$ de la partie 1 avec $v_0=x$. Les questions 1.3 à 1.6 donnent, pour tout $x\in[-1,1]$ et tout $n\ge1$ :
$$|u_n(x)|\le k^{n-1}|u_1(x)|\le k^{n-1}\max(|a|,|b|)=k^{n-1}\ln2,$$
car $u_1(x)=f(x)\in[a,b]$ et $|a|=\ln2>\ln\frac32=|b|$. La constante $k$ ne dépend pas de $x$, donc $\lVert u_n\rVert_{\infty,[-1,1]}\le k^{n-1}\ln 2$, terme général d'une série géométrique convergente ($0<k<1$). La série $\sum_{n\ge1}u_n$ converge normalement sur $[-1,1]$, donc
$$\boxed{\sum_{n\ge1}u_n \text{ converge uniformément sur } [-1,1].}$$
## Exercice 3
Soit $n\ge3$, $E_n=\mathbb R_n[X]$, $P_k=X^k$.
**1.** La dérivation et la multiplication par un polynôme fixé sont linéaires, donc $\Phi$ est linéaire. Si $\deg P\le n$, alors $\deg\bigl((X^2-1)P\bigr)\le n+2$ et la dérivée seconde est de degré $\le n$. **$\Phi$ est un endomorphisme de $E_n$.**
**2.** Avec $P_k'=kX^{k-1}$, $P_k''=k(k-1)X^{k-2}$ (nuls si $k<1$, resp. $k<2$) :
$$\Phi(P_k)=k(k-1)X^k-k(k-1)X^{k-2}+4kX^k+2X^k,\qquad\boxed{\Phi(P_k)=(k+1)(k+2)P_k-k(k-1)P_{k-2}}$$
le second terme étant nul pour $k\in\{0,1\}$ : $\Phi(P_0)=2P_0$, $\Phi(P_1)=6P_1$, $\Phi(P_2)=12P_2-2P_0$.
**3.** Numérotons lignes et colonnes de $1$ à $n+1$ (la colonne $j$ porte les coordonnées de $\Phi(P_{j-1})$). Les trois premières colonnes sont
$$C_1=\begin{pmatrix}2\\0\\0\\0\\\vdots\\0\end{pmatrix},\quad C_2=\begin{pmatrix}0\\6\\0\\0\\\vdots\\0\end{pmatrix},\quad C_3=\begin{pmatrix}-2\\0\\12\\0\\\vdots\\0\end{pmatrix}.$$
Pour $j\in[\![3,n+1]\!]$, $\Phi(P_{j-1})=j(j+1)P_{j-1}-(j-1)(j-2)P_{j-3}$ : la $j$-ième colonne a pour seuls coefficients non nuls
$$\boxed{M_{j-2,\,j}=-(j-1)(j-2),\qquad M_{j,\,j}=j(j+1).}$$
Ainsi $M$ est triangulaire supérieure, de diagonale $(2,6,12,\dots,(n+1)(n+2))$, avec une seule autre diagonale non nulle (la deuxième sur-diagonale).
**4.** $M$ est triangulaire supérieure, donc $\chi_\Phi=\prod_{k=0}^n\bigl(X-(k+1)(k+2)\bigr)$ et les valeurs propres de $\Phi$ sont les coefficients diagonaux $\lambda_k=(k+1)(k+2)$, $k\in[\![0,n]\!]$. La suite $k\mapsto(k+1)(k+2)$ est strictement croissante sur $\mathbb N$, donc
$$\boxed{\lambda_0=2<\lambda_1=6<\cdots<\lambda_n=(n+1)(n+2),\qquad\lambda_k=(k+1)(k+2).}$$
**5.** $0\notin\operatorname{Sp}\Phi$ (tous les $\lambda_k\ge2$), donc $\ker\Phi=\{0\}$ ; en dimension finie, $\Phi$ injectif est bijectif. **Oui, $\Phi$ est un automorphisme de $E_n$** (de manière équivalente, $\det M=\prod_k\lambda_k\neq0$).
**6.** $\Phi$ admet $n+1=\dim E_n$ valeurs propres distinctes, donc **$\Phi$ est diagonalisable**. La somme des dimensions des $n+1$ sous-espaces propres vaut $n+1$ et chacune est $\ge1$ : **chaque sous-espace propre $E_{\lambda_k}(\Phi)$ est de dimension 1.**
**7.1.** Soit $P\neq0$ de degré $d$ et de coefficient dominant $c$. Les termes de degré $d$ de $\Phi(P)$ proviennent de $X^2P''$, $4XP'$ et $2P$ ; leur coefficient vaut $c\bigl(d(d-1)+4d+2\bigr)=c(d+1)(d+2)\neq0$. Si $T$ est vecteur propre pour $\lambda_k$, de degré $d$ et coefficient dominant $c$, l'identification des coefficients de $X^d$ dans $\Phi(T)=\lambda_kT$ donne $c(d+1)(d+2)=\lambda_kc$, donc $(d+1)(d+2)=(k+1)(k+2)$. Par stricte croissance de $x\mapsto(x+1)(x+2)$ sur $\mathbb N$, $d=k$ :
$$\boxed{\deg T=k.}$$
**7.2.** Notons $\widetilde R(X)=R(-X)$. Alors $\widetilde R'(X)=-R'(-X)$ et $\widetilde R''(X)=R''(-X)$, d'où
$$\Phi(\widetilde R)(X)=(X^2-1)R''(-X)-4XR'(-X)+2R(-X)=\Phi(R)(-X).$$
Avec $R=T$ : $\Phi(Q)(X)=\Phi(T)(-X)=\lambda_kT(-X)=\lambda_kQ(X)$, et $Q\neq0$ car $T\neq0$. **$Q$ est un vecteur propre de $\Phi$ associé à $\lambda_k$.**
**8.** *Existence.* Soit $k\in[\![0,n]\!]$ et $T$ un vecteur directeur de la droite $E_{\lambda_k}(\Phi)$ ; par 7.1, $\deg T=k$, de coefficient dominant $c\neq0$. On pose $Q_k=\frac1cT$ : vecteur propre unitaire de degré $k$. Par 7.2, $Q_k(-X)\in E_{\lambda_k}(\Phi)=\operatorname{Vect}(Q_k)$, donc $Q_k(-X)=\mu Q_k(X)$ ; les coefficients de $X^k$ donnent $(-1)^k=\mu$. Ainsi $Q_k(-X)=(-1)^kQ_k(X)$. La famille $(Q_0,\dots,Q_n)$ est échelonnée en degrés, donc libre ; elle compte $n+1=\dim E_n$ vecteurs : c'est une base de $E_n$ formée de vecteurs propres.
*Unicité.* Soit $(R_0,\dots,R_n)$ une base ayant les mêmes propriétés. $R_k$ est vecteur propre, associé à un certain $\lambda_m$ ; par 7.1, $m=\deg R_k=k$, donc $R_k\in E_{\lambda_k}(\Phi)=\operatorname{Vect}(Q_k)$, soit $R_k=\alpha Q_k$. Les deux étant unitaires de degré $k$, $\alpha=1$.
**Il existe une unique base $\mathcal U=(Q_0,\dots,Q_n)$ ayant les propriétés demandées.**
**9.** $Q_k(-X)=(-1)^kQ_k(X)$ : **$Q_k$ est pair si $k$ est pair, impair si $k$ est impair** ; il ne comporte que des monômes de même parité que $k$.
**10.** $(Q_0,\dots,Q_k)$ est une sous-famille de la base $\mathcal U$, donc libre ; ses éléments sont de degré $\le k$, donc dans $\mathbb R_k[X]$, de dimension $k+1$. **$(Q_0,\dots,Q_k)$ est une base de $\mathbb R_k[X]$.**
**11.** $\Phi(1)=2$ et $\Phi(X)=6X$ donnent $Q_0=1$, $Q_1=X$. Par 9, $Q_2=X^2+c$ : $\Phi(Q_2)=12X^2-2+2c$ doit valoir $12X^2+12c$, d'où $c=-\frac15$. De même $Q_3=X^3+cX$ : $\Phi(Q_3)=20X^3-6X+6cX$ doit valoir $20X^3+20cX$, d'où $c=-\frac37$.
$$\boxed{Q_0=1,\qquad Q_1=X,\qquad Q_2=X^2-\frac15,\qquad Q_3=X^3-\frac37X.}$$
**12.** Pour $P,Q\in E_n$, $t\mapsto(1-t^2)P(t)Q(t)$ est continue sur $[-1,1]$, donc l'intégrale existe.
- Symétrie : immédiate.
- Bilinéarité : linéarité de l'intégrale, et symétrie.
- Positivité : $(P|P)=\int_{-1}^1(1-t^2)P(t)^2\,dt\ge0$ car l'intégrande est positive.
- Caractère défini : si $(P|P)=0$, la fonction continue positive $t\mapsto(1-t^2)P(t)^2$ est d'intégrale nulle sur $[-1,1]$, donc nulle sur $[-1,1]$. Pour $t\in\,]-1,1[$, $1-t^2>0$, donc $P(t)=0$ : $P$ a une infinité de racines, $P=0$.
**$(\cdot|\cdot)$ est un produit scalaire sur $E_n$.**
**13.1.** Soient $P,Q\in E_n$ ; posons $g=(X^2-1)P$, de sorte que $\Phi(P)=g''$, et $h=\bigl((1-t^2)Q\bigr)'$. Les fonctions sont polynomiales, donc $\mathcal C^\infty$, et l'on peut intégrer par parties :
$$(\Phi(P)|Q)=\int_{-1}^1g''(t)(1-t^2)Q(t)\,dt=\Bigl[g'(t)(1-t^2)Q(t)\Bigr]_{-1}^1-\int_{-1}^1g'(t)h(t)\,dt=-\int_{-1}^1g'(t)h(t)\,dt,$$
car $1-t^2$ s'annule en $\pm1$. Puis
$$-\int_{-1}^1g'h=-\Bigl[g(t)h(t)\Bigr]_{-1}^1+\int_{-1}^1g(t)h'(t)\,dt=\int_{-1}^1(t^2-1)P(t)\bigl((1-t^2)Q\bigr)''(t)\,dt,$$
car $g(\pm1)=0$. Enfin $(t^2-1)\bigl((1-t^2)Q\bigr)''=(1-t^2)\bigl((t^2-1)Q\bigr)''=(1-t^2)\Phi(Q)(t)$, donc
$$\boxed{(\Phi(P)|Q)=\int_{-1}^1(1-t^2)P(t)\Phi(Q)(t)\,dt=(P|\Phi(Q)).}$$
**$\Phi$ est un endomorphisme symétrique de $(E_n,(\cdot|\cdot))$.**
**13.2.** Pour $i\neq j$ : $(\Phi(Q_i)|Q_j)=\lambda_i(Q_i|Q_j)$ et, par 13.1, $(\Phi(Q_i)|Q_j)=(Q_i|\Phi(Q_j))=\lambda_j(Q_i|Q_j)$. Donc $(\lambda_i-\lambda_j)(Q_i|Q_j)=0$ et, les valeurs propres étant distinctes (question 4), $(Q_i|Q_j)=0$. **La base $\mathcal U$ est orthogonale.**
**14.** Soit $j\in[\![1,n]\!]$ et $S\in\mathbb R_{j-1}[X]$. Par 10, $S=\sum_{i=0}^{j-1}\alpha_iQ_i$, donc $(S|Q_j)=\sum_{i=0}^{j-1}\alpha_i(Q_i|Q_j)=0$ par 13.2 ($i\neq j$) :
$$\boxed{\forall S\in\mathbb R_{j-1}[X],\quad (S|Q_j)=0.}$$
## Exercice 4
### Questions préliminaires
**1.** Soit $P\in\mathbb R[X]$ de degré impair, de coefficient dominant $c$ ; quitte à remplacer $P$ par $-P$, $c>0$. Alors $P(x)\sim cx^{\deg P}$ en $\pm\infty$, donc $P(x)\to+\infty$ en $+\infty$ et $P(x)\to-\infty$ en $-\infty$ (exposant impair). Il existe $A>0$ tel que $P(-A)<0<P(A)$ ; $P$ étant continue, le théorème des valeurs intermédiaires fournit $x_0\in\,]-A,A[$ tel que $P(x_0)=0$. **Tout polynôme réel de degré impair a au moins une racine réelle.**
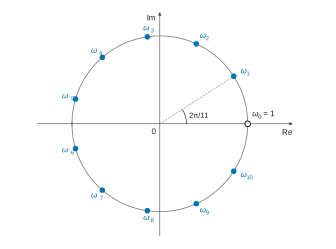
**2.** Soit $z=re^{i\theta}$, $r>0$. $z^{11}=1\iff r^{11}=1$ et $11\theta\equiv0\ [2\pi]\iff r=1$ et $\theta\equiv\frac{2k\pi}{11}\ [2\pi]$, $k\in\mathbb Z$. Les nombres $\omega_k=e^{2ik\pi/11}$, $k\in[\![0,10]\!]$, ont des arguments distincts dans $[0,2\pi[$, donc sont distincts ; ce sont onze racines du polynôme de degré 11, donc toutes :
$$\boxed{X^{11}-1=\prod_{k=0}^{10}(X-\omega_k),\qquad\omega_k=e^{2ik\pi/11}.}$$
**3.** $X^{11}-1=(X-1)\sum_{k=0}^{10}X^k$. Les racines de $\sum_{k=0}^{10}X^k$ sont donc parmi les $\omega_k$ ; or $1$ n'en est pas racine (la somme vaut $11$ en $1$), et les $\omega_k$, $k\ge1$, en sont racines (puisque $\omega_k^{11}-1=0$ et $\omega_k-1\neq0$). **Les racines sont $\omega_k=e^{2ik\pi/11}$, $k\in[\![1,10]\!]$** (dix racines simples). Aucune n'est réelle : $\omega_k\in\mathbb R\iff\sin\frac{2k\pi}{11}=0\iff 11\mid 2k\iff 11\mid k$ (11 premier avec 2), impossible pour $1\le k\le10$.
### Le problème des dés
**4.** $U(\Omega)=V(\Omega)=[\![1,6]\!]$ et $S(\Omega)\subset[\![2,12]\!]$. Pour $s\in[\![2,12]\!]$, posons $i=\max(1,s-6)$ ; alors $i\in[\![1,6]\!]$ et $s-i\in[\![1,6]\!]$, et par indépendance $\mathbb P(S=s)\ge\mathbb P(U=i)\mathbb P(V=s-i)>0$.
$$\boxed{U(\Omega)=V(\Omega)=[\![1,6]\!],\qquad S(\Omega)=[\![2,12]\!].}$$
**5.** $S$ est à valeurs dans un ensemble fini, donc $G_S(t)=\mathbb E(t^S)=\sum_{s=2}^{12}\mathbb P(S=s)t^s$ est définie sur $\mathbb R$ et polynomiale. Si $S$ suit la loi uniforme sur $S(\Omega)=[\![2,12]\!]$ (11 valeurs), $\mathbb P(S=s)=\frac1{11}$ et
$$\boxed{G_S(t)=\frac1{11}\sum_{s=2}^{12}t^s=\frac{t^2}{11}\sum_{k=0}^{10}t^k.}$$
**6.** D'après 5 et la question 3 :
$$\boxed{\text{racines de }G_S:\ 0\ \text{(double) et } e^{2ik\pi/11},\ k\in[\![1,10]\!]\ \text{(simples)}.}$$
La seule racine réelle de $G_S$ est $0$.
**7.** Notons $p_k=\mathbb P(U=k)>0$ et $q_k=\mathbb P(V=k)>0$, $k\in[\![1,6]\!]$. Alors $G_U(t)=\sum_{k=1}^6p_kt^k=t\,Q(t)$ et $G_V(t)=t\,R(t)$ avec
$$\boxed{Q=\sum_{k=1}^6p_kX^{k-1}=p_1+p_2X+\cdots+p_6X^5,\qquad R=\sum_{k=1}^6q_kX^{k-1}=q_1+q_2X+\cdots+q_6X^5.}$$
**8.** Le coefficient de $X^5$ dans $Q$ est $p_6>0$ : $Q$ est de degré 5, impair. D'après la question préliminaire 1, $Q$ a une racine réelle. De même pour $R$ ($q_6>0$). **$Q$ et $R$ possèdent chacun au moins une racine réelle.**
**9.** $U$ et $V$ sont indépendantes, à valeurs dans $\mathbb N$, donc $G_{U+V}=G_UG_V$ (là où les deux sont définies, ici sur $\mathbb R$). Avec 7 :
$$\boxed{\forall t\in\mathbb R,\quad G_S(t)=t^2\,Q(t)\,R(t).}$$
**10.** Supposons $S$ uniforme. Soit $r$ une racine réelle de $Q$ (question 8). Par 9, $G_S(r)=r^2Q(r)R(r)=0$, donc $r$ est une racine réelle de $G_S$, et $r=0$ par 6. Alors $Q(0)=0$, alors que $Q(0)=p_1=\mathbb P(U=1)>0$ : contradiction. **La supposition encadrée est fausse : $S$ ne suit pas une loi uniforme.**
**11.** Les questions 4 à 10 valent pour toutes les lois de $U$ et $V$ dont chaque face a une probabilité non nulle. **Non : il est impossible de truquer deux dés à six faces (chaque face ayant une probabilité non nulle) de sorte que la somme des résultats suive une loi uniforme.**
FIN
Aide sur le corrigé
Connectez-vous pour demander une explication.