Maths
e3a-PolytechMP2026
Rédigé par IA, non vérifié
Signaler une erreur# e3a-Polytech MP — Mathématiques 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Épreuve de 4 heures, calculatrices interdites. Trois exercices indépendants.
## Exercice 1
On note $E=\mathbb C_{n-1}[X]$ (avec $n\ge 5$), $\dim E=n$, et $\mathscr B=(P_0,\dots,P_{n-1})$ avec $P_j=X^j$. Les lignes et colonnes des matrices sont indexées par $i,j\in[\![0,n-1]\!]$. La « $k$-ième colonne » (numérotation usuelle de $1$ à $n$) est celle de $u(P_{k-1})$.
### 1. Étude de $u$
**1.1.** Soit $P=\sum_{j=0}^{d}c_jX^j\in E$. Alors $u(P)=\sum_{j=0}^{d}c_j(X+1)^j$ est un polynôme de degré au plus $d\le n-1$, puisque chaque $(X+1)^j$ est de degré $j$. Donc $u(P)\in E$. Pour $\lambda,\mu\in\mathbb C$ et $P,Q\in E$, on a pour tout $x\in\mathbb C$ :
$$(\lambda P+\mu Q)(x+1)=\lambda P(x+1)+\mu Q(x+1),$$
donc $u(\lambda P+\mu Q)=\lambda u(P)+\mu u(Q)$. Deux polynômes qui coïncident sur $\mathbb C$, ensemble infini, sont en effet égaux. **$u$ est un endomorphisme de $\mathbb C_{n-1}[X]$.**
**1.2.** Par la formule du binôme, pour $j\in[\![0,n-1]\!]$ :
$$\boxed{u(P_j)=(X+1)^j=\sum_{i=0}^{j}\binom ji P_i.}$$
**1.3.** La colonne $j$ (indexée à partir de $0$) de $M$ contient les coordonnées de $u(P_j)$, donc le coefficient en ligne $i$ vaut $\binom ji$, avec $\binom ji=0$ si $i>j$ :
$$\boxed{M=\left(\binom ji\right)_{0\le i,j\le n-1}=\begin{pmatrix}1&1&1&1&\cdots&1\\0&1&2&3&\cdots&n-1\\0&0&1&3&\cdots&\binom{n-1}{2}\\0&0&0&1&\cdots&\binom{n-1}{3}\\\vdots&&&&\ddots&\vdots\\0&0&0&0&\cdots&1\end{pmatrix}}$$
La matrice est triangulaire supérieure, avec des $1$ sur la diagonale. Colonnes demandées (numérotation de $1$ à $n$) :
- 1re colonne (celle de $u(P_0)=1$) : $(1,0,0,\dots,0)^{T}$ ;
- 2e colonne (celle de $u(P_1)=1+X$) : $(1,1,0,\dots,0)^{T}$ ;
- $k$-ième colonne, $k\in[\![3,n-2]\!]$ (celle de $u(P_{k-1})=(1+X)^{k-1}$) :
$$\left(\binom{k-1}{0},\binom{k-1}{1},\dots,\binom{k-1}{k-1},0,\dots,0\right)^{T},$$
soit $\binom{k-1}{i-1}$ en ligne $i$ pour $1\le i\le k$, puis $n-k$ zéros. Si l'on numérote les colonnes à partir de $0$, la colonne $k$ est celle de $u(P_k)$ et contient les $\binom ki$.
**1.4.** $M$ est triangulaire de diagonale $(1,\dots,1)$. Avec $\chi_u=\det(X\,\mathrm{Id}-u)=\det(XI_n-M)$ :
$$\boxed{\chi_u=(X-1)^n.}$$
**1.5.** $\mathrm{Sp}(u)=\{1\}$. Si $u$ était diagonalisable, $E$ serait égal à son unique sous-espace propre $\ker(u-\mathrm{Id})$, donc on aurait $u=\mathrm{Id}$. Or $X\in E$ (car $n-1\ge 1$) et $u(X)=X+1\ne X$. **$u$ n'est pas diagonalisable.**
**1.6.** $\det M=1\ne 0$, donc $u$ est un automorphisme de $E$. Soit $v:P\mapsto P(X-1)$, endomorphisme de $E$ par le même argument qu'en 1.1. Pour tout $P\in E$, on a $(u\circ v)(P)(X)=P(X+1-1)=P(X)$ et $(v\circ u)(P)(X)=P(X-1+1)=P(X)$. Donc $u\circ v=v\circ u=\mathrm{Id}$ et
$$\boxed{u^{-1}:P\longmapsto P(X-1).}$$
**1.7.** $M^{-1}$ est la matrice de $u^{-1}$ dans $\mathscr B$, et $u^{-1}(P_j)=(X-1)^j=\sum_{i=0}^{j}(-1)^{j-i}\binom ji X^i$. D'où
$$\boxed{M^{-1}=\left((-1)^{j-i}\binom ji\right)_{0\le i,j\le n-1}=\begin{pmatrix}1&-1&1&-1&\cdots\\0&1&-2&3&\cdots\\0&0&1&-3&\cdots\\0&0&0&1&\cdots\\\vdots&&&&\ddots\end{pmatrix}.}$$
**1.8.** Montrons par récurrence sur $k\in\mathbb N$ l'assertion $\mathcal H_k$ : « pour tout $P\in E$, $u^k(P)=P(X+k)$ ».
- $\mathcal H_0$ est vraie car $u^0=\mathrm{Id}$.
- Si $\mathcal H_k$ est vraie, posons $R=u^k(P)$, de sorte que $R(X)=P(X+k)$. Alors $u^{k+1}(P)=u(R)=R(X+1)=P(X+k+1)$.
Donc
$$\boxed{\forall k\in\mathbb N,\ \forall P\in E,\quad u^k(P)=P(X+k),}$$
et matriciellement $M^k=\left(k^{\,j-i}\binom ji\right)_{0\le i,j\le n-1}$, ce qu'on lit sur $(X+k)^j=\sum_i\binom ji k^{j-i}X^i$.
### 2. L'endomorphisme $\Delta=u-\mathrm{Id}$
**2.1.** Pour $P\in E$, $\Delta(P)=P(X+1)-P(X)$. Si $P$ est constant, $\Delta(P)=0$. Si $P=\sum_{j=0}^{d}c_jX^j$ avec $d\ge 1$ et $c_d\ne 0$, on a pour $j\ge 1$
$$(X+1)^j-X^j=jX^{j-1}+(\text{termes de degré}\le j-2),$$
donc $\Delta(P)$ est de degré exactement $d-1$, de coefficient dominant $d\,c_d$. Avec la convention $\deg 0=-\infty$, on a donc $\deg\Delta(P)\le\deg P-1$ pour tout $P\in E$. Par récurrence, $\deg\Delta^m(P)\le\deg P-m$. Pour $P\in E$, $\deg\Delta^n(P)\le n-1-n<0$, donc $\Delta^n(P)=0$ :
$$\boxed{\Delta^n=0,\ \text{donc } \Delta \text{ est nilpotent.}}$$
De plus, $\Delta^{n-1}(X^{n-1})=(n-1)!\ne 0$, donc l'indice de nilpotence vaut exactement $n$. On peut aussi conclure par Cayley-Hamilton : $\chi_u(u)=(u-\mathrm{Id})^n=0$.
**2.2.** Si $\Delta(x)=\lambda x$ avec $x\ne 0$, alors $0=\Delta^n(x)=\lambda^n x$, donc $\lambda=0$ : $\mathrm{Sp}(\Delta)\subset\{0\}$. Si $\Delta$ était diagonalisable, on aurait $E=\ker\Delta$, c'est-à-dire $\Delta=0$. Or $\Delta(X)=1\ne 0$. **$\Delta$ n'est pas diagonalisable.**
### 3.
Les endomorphismes $u$ et $\mathrm{Id}$ commutent, donc la formule du binôme s'applique dans $\mathcal L(E)$ :
$$0=\Delta^n=(u-\mathrm{Id})^n=\sum_{k=0}^{n}\binom nk(-1)^{n-k}u^k=u^n+\sum_{k=0}^{n-1}(-1)^{n-k}\binom nk u^k.$$
On applique cette égalité à $P\in E$ et on utilise 1.8 ($u^k(P)=P(X+k)$, y compris pour $k=n$) :
$$\boxed{\forall P\in\mathbb C_{n-1}[X],\quad P(X+n)+\sum_{k=0}^{n-1}a_kP(X+k)=0\quad\text{avec}\quad a_k=(-1)^{n-k}\binom nk\in\mathbb Z.}$$
Par exemple, pour $n=5$ : $P(X+5)-5P(X+4)+10P(X+3)-10P(X+2)+5P(X+1)-P(X)=0$.
## Exercice 2
$a$ est un réel fixé.
**1.** Pour $n\ge 1$, on a $0<u_n=\dfrac{1}{n^2+a^2}\le\dfrac{1}{n^2}$, et la série de Riemann $\sum\frac{1}{n^2}$ converge. Par comparaison de séries à termes positifs, **$\sum u_n$ converge.**
**2.** Posons $f(t)=\dfrac{\sin(at)}{e^t-1}$. La fonction $f$ est continue sur $]0,+\infty[$ car $e^t-1>0$ pour $t>0$.
- En $0^+$ : $f(t)=\dfrac{\sin(at)}{t}\cdot\dfrac{t}{e^t-1}\longrightarrow a\cdot 1=a$. Donc $f$ se prolonge par continuité en $0$ et est intégrable sur $]0,1]$.
- En $+\infty$ : pour $t\ge 1$, $e^t-1\ge(1-e^{-1})e^t$, donc $|f(t)|\le\dfrac{e^{-t}}{1-e^{-1}}$, qui est intégrable sur $[1,+\infty[$.
Donc **$f$ est intégrable sur $]0,+\infty[$ et $\displaystyle\int_0^{+\infty}\frac{\sin(at)}{e^t-1}\,dt$ existe.**
**3.** Pour $t>0$, on a $0<e^{-t}<1$, donc
$$\sum_{k=1}^{+\infty}e^{-kt}=\frac{e^{-t}}{1-e^{-t}}=\frac{1}{e^t-1}.$$
D'où $\boxed{\forall t>0,\ \dfrac{1}{e^t-1}=\displaystyle\sum_{k=1}^{+\infty}e^{-kt}.}$
**4.** Soit $k\in\mathbb N^*$. On a $|\sin(at)e^{-kt}|\le e^{-kt}$, intégrable sur $[0,+\infty[$, donc l'intégrale converge absolument. Avec $\lambda=ia-k$, on a $\operatorname{Re}\lambda=-k<0$ et
$$\int_0^{A}e^{\lambda t}\,dt=\frac{e^{\lambda A}-1}{\lambda}\xrightarrow[A\to+\infty]{}-\frac1\lambda=\frac{1}{k-ia}=\frac{k+ia}{k^2+a^2},$$
car $|e^{\lambda A}|=e^{-kA}\to 0$. En prenant la partie imaginaire :
$$\boxed{\int_0^{+\infty}\sin(at)\,e^{-kt}\,dt=\frac{a}{a^2+k^2}.}$$
**5.** *Inégalité.* Pour $x\ge 0$, $|\sin x|=\left|\int_0^x\cos s\,ds\right|\le x$. Par imparité de $\sin$, on obtient $|\sin x|\le|x|$ pour tout $x\in\mathbb R$.
*Théorème d'intégration terme à terme.* Sur $I=]0,+\infty[$, posons $f_k(t)=\sin(at)e^{-kt}$ pour $k\ge 1$.
- Chaque $f_k$ est continue et intégrable sur $I$ (question 4).
- $\sum f_k$ converge simplement sur $I$ vers $f$, qui est continue (questions 3 et 2).
- $\displaystyle\int_I|f_k|\le|a|\int_0^{+\infty}t\,e^{-kt}\,dt=\frac{|a|}{k^2}$ (intégration par parties), et $\sum\frac{|a|}{k^2}$ converge.
Le théorème d'intégration terme à terme donne alors
$$\boxed{\int_0^{+\infty}\frac{\sin(at)}{e^t-1}\,dt=\sum_{k=1}^{+\infty}\frac{a}{a^2+k^2}=a\sum_{k=1}^{+\infty}\frac{1}{a^2+k^2}.}$$
**6.** Posons $g_k(a)=\dfrac{1}{a^2+k^2}$. Chaque $g_k$ est continue sur $\mathbb R$ et $\|g_k\|_{\infty,\mathbb R}=\dfrac1{k^2}$, terme général d'une série convergente. La série $\sum g_k$ converge donc normalement, donc uniformément, sur $\mathbb R$. Par le théorème de continuité de la somme d'une série de fonctions continues qui converge uniformément, $S=\sum_{k\ge 1}g_k$ est continue sur $\mathbb R$, en particulier en $0$ :
$$\boxed{\lim_{a\to 0}\sum_{k=1}^{+\infty}\frac{1}{a^2+k^2}=\sum_{k=1}^{+\infty}\frac1{k^2}=\zeta(2)=\frac{\pi^2}{6}.}$$
### 7. Développement en série entière de $H$
**7.1.** Soient $a\in]-1,1[$ et $k\ge 1$. Posons $q=-\dfrac{a^2}{k^2}$. Alors $|q|\le a^2<1$, et la série géométrique donne
$$\frac{1}{k^2}\sum_{n=0}^{+\infty}(-1)^n\left(\frac ak\right)^{2n}=\frac{1}{k^2}\cdot\frac{1}{1+a^2/k^2}=\boxed{\frac{1}{a^2+k^2}.}$$
**7.2.** Soit $a\in]-1,1[$. Posons $c_{k,n}=(-1)^n\dfrac{a^{2n}}{k^{2n+2}}$ pour $(k,n)\in\mathbb N^*\times\mathbb N$. Pour $k$ fixé,
$$\sum_{n\ge 0}|c_{k,n}|=\frac{1}{k^2-a^2},$$
qui est fini car $k^2-a^2\ge 1-a^2>0$. Pour $k\ge 2$, $\dfrac{1}{k^2-a^2}\le\dfrac{4}{3k^2}$. Donc $\sum_k\sum_n|c_{k,n}|<+\infty$ et la famille $(c_{k,n})$ est sommable. Par le théorème de Fubini pour les familles sommables, on peut sommer dans les deux ordres :
$$\sum_{k=1}^{+\infty}\frac{1}{a^2+k^2}=\sum_{k\ge 1}\sum_{n\ge 0}c_{k,n}=\sum_{n\ge 0}(-1)^na^{2n}\sum_{k\ge 1}\frac{1}{k^{2n+2}}=\sum_{n=0}^{+\infty}(-1)^n\zeta(2n+2)a^{2n},$$
où $\zeta(2n+2)$ est bien défini car $2n+2>1$. En multipliant par $a$ et avec la question 5 :
$$\boxed{\forall a\in]-1,1[,\quad H(a)=\sum_{n=0}^{+\infty}(-1)^n\zeta(2n+2)\,a^{2n+1}.}$$
**7.3.** La série entière $\sum_n(-1)^n\zeta(2n+2)a^{2n+1}$ converge en tout point de $]-1,1[$, donc son rayon vérifie $R\ge 1$. La somme d'une série entière est de classe $\mathcal C^\infty$ sur $]-R,R[$, et $H$ coïncide avec elle sur $]-1,1[$. Donc **$H$ est de classe $\mathcal C^\infty$ sur $]-1,1[$.**
**7.4.** Les coefficients d'une série entière s'obtiennent par $b_m=\dfrac{H^{(m)}(0)}{m!}$. Ici $b_{2n}=0$ et $b_{2n+1}=(-1)^n\zeta(2n+2)$, d'où
$$\boxed{H^{(2n)}(0)=0,\qquad H^{(2n+1)}(0)=(-1)^n(2n+1)!\,\zeta(2n+2)\qquad(n\in\mathbb N),}$$
c'est-à-dire $H^{(p)}(0)=(-1)^{(p-1)/2}\,p!\,\zeta(p+1)$ pour $p$ impair. En particulier $H'(0)=\zeta(2)=\pi^2/6$, en accord avec la question 6.
**8.** Posons $\varphi(t)=\dfrac{\ln t}{t-1}$, continue et positive sur $]0,1[$.
- En $1^-$ : $\varphi(t)\to 1$, donc $\varphi$ se prolonge par continuité en $1$.
- En $0^+$ : $\sqrt t\,\varphi(t)=\dfrac{\sqrt t\ln t}{t-1}\to 0$ par croissances comparées, donc $\varphi(t)=o(t^{-1/2})$, et $t^{-1/2}$ est intégrable sur $]0,\frac12]$ (Riemann, $\frac12<1$).
**L'intégrale $\displaystyle\int_0^1\frac{\ln t}{t-1}\,dt$ converge.**
**9.** Soit $p\in\mathbb N$. La fonction $h_p(t)=t^p\ln t$ est continue sur $]0,1]$, et $\sqrt t\,|h_p(t)|=t^{p+1/2}|\ln t|\to 0$ en $0^+$. Donc $h_p(t)=o(t^{-1/2})$ et **$I_p$ converge** (absolument).
**10.** Sur $[\varepsilon,1]$, une intégration par parties ($\ln t$ et $\frac{t^{p+1}}{p+1}$, toutes deux de classe $\mathcal C^1$) donne
$$\int_\varepsilon^1t^p\ln t\,dt=-\frac{\varepsilon^{p+1}\ln\varepsilon}{p+1}-\frac{1-\varepsilon^{p+1}}{(p+1)^2}\xrightarrow[\varepsilon\to 0^+]{}-\frac{1}{(p+1)^2}.$$
$$\boxed{I_p=-\frac{1}{(p+1)^2}.}$$
**11.** Sur $J=]0,1[$, posons $g_p(t)=-t^p\ln t\ge 0$ pour $p\in\mathbb N$.
- Chaque $g_p$ est continue et intégrable sur $J$, avec $\int_J g_p=-I_p=\dfrac1{(p+1)^2}$ (questions 9 et 10).
- Pour $t\in J$, $\sum_{p\ge 0}g_p(t)=\dfrac{-\ln t}{1-t}=\varphi(t)$ (série géométrique), et $\varphi$ est continue sur $J$.
- $\sum_p\int_J|g_p|=\sum_p\dfrac{1}{(p+1)^2}<+\infty$.
Par le théorème d'intégration terme à terme :
$$\boxed{\int_0^1\frac{\ln t}{t-1}\,dt=\sum_{p=0}^{+\infty}\frac{1}{(p+1)^2}=\sum_{p=1}^{+\infty}\frac{1}{p^2}.}$$
**12.** Avec la valeur rappelée par l'énoncé :
$$\boxed{\int_0^1\frac{\ln t}{t-1}\,dt=\zeta(2)=\frac{\pi^2}{6}.}$$
## Exercice 3
### Question de cours
**1.** Pour $a\in\mathbb R^*$ et $n\in\mathbb N^*$, au voisinage de $0$ :
$$\boxed{e^{at}=\sum_{j=0}^{n}\frac{a^jt^j}{j!}+o(t^n),\qquad \ln(1+at)=at-\frac{a^2t^2}{2}+o(t^2).}$$
*Notation.* On pose $G(t)=\sum_{i=1}^kp_ie^{x_it}$ pour $t\in\mathbb R$. La fonction $G$ est de classe $\mathcal C^\infty$, strictement positive, avec $G(0)=1$, et $\Phi_X(t)=\dfrac{\ln G(t)}{t}$ pour $t\ne 0$.
### 2. Étude d'exemples
**2.1.** Si $X$ est certaine, il existe $c\in\mathbb R_+$ tel que $\mathbb P(X=c)=1$, donc $k=1$, $x_1=c$ et $p_1=1$. Alors $\Phi_X(t)=\frac1t\ln(e^{ct})=c$ :
$$\boxed{\forall t\in\mathbb R^*,\ \Phi_X(t)=c.}$$
**2.2.1.** Ici $k=2$, $x_1=0$, $x_2=1$ et $p_1=p_2=\frac12$ :
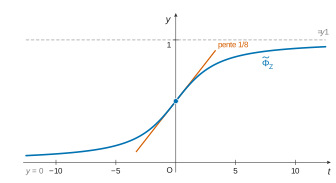
$$\boxed{\forall t\in\mathbb R^*,\quad\Phi_Z(t)=\frac1t\ln\left(\frac{1+e^t}{2}\right).}$$
**2.2.2.** Posons $\psi(t)=\ln\frac{1+e^t}{2}$, de classe $\mathcal C^\infty$ sur $\mathbb R$, avec $\psi(0)=0$. Par la question 1, $\frac{1+e^t}{2}=1+w$ avec $w=\frac t2+\frac{t^2}{4}+o(t^2)$ et $w^2=\frac{t^2}{4}+o(t^2)$. Donc
$$\psi(t)=w-\frac{w^2}{2}+o(t^2)=\frac t2+\frac{t^2}{8}+o(t^2),\qquad\Phi_Z(t)=\frac12+\frac t8+o(t).$$
Posons $\widetilde\Phi_Z(0)=\frac12$ et $\widetilde\Phi_Z=\Phi_Z$ sur $\mathbb R^*$. Ce développement limité d'ordre $1$ montre que $\widetilde\Phi_Z$ est dérivable en $0$, avec $\widetilde\Phi_Z'(0)=\frac18$. Sur $\mathbb R^*$, $\widetilde\Phi_Z=\psi/t$ est de classe $\mathcal C^\infty$. **$\widetilde\Phi_Z$ est donc dérivable sur $\mathbb R$.**
### 3. Étude générale ($k\ge 2$)
**3.1.** Pour chaque $i$, $e^{x_it}=1+x_it+\frac{x_i^2t^2}{2}+o(t^2)$ (question 1, ou trivial si $x_i=0$). En sommant ces $k$ développements, en nombre fini :
$$G(t)=1+m_1t+\frac{m_2}{2}t^2+o(t^2),\qquad m_1=\sum_ip_ix_i=\mathbb E(X),\quad m_2=\sum_ip_ix_i^2=\mathbb E(X^2)$$
(formule de transfert). Avec $w=G(t)-1$, on a $w^2=m_1^2t^2+o(t^2)$, d'où
$$\ln G(t)=m_1t+\frac{m_2-m_1^2}{2}t^2+o(t^2).$$
Comme $m_2-m_1^2=V(X)$ (König-Huygens), on obtient en divisant par $t$ :
$$\boxed{\Phi_X(t)=\mathbb E(X)+\frac{V(X)}{2}\,t+o(t)\qquad(t\to 0).}$$
**3.2.** Posons $\widetilde\Phi_X(0)=\mathbb E(X)$ et $\widetilde\Phi_X=\Phi_X$ sur $\mathbb R^*$. Par 3.1, $\widetilde\Phi_X$ admet en $0$ un développement limité d'ordre $1$, donc elle est dérivable en $0$. Sur $\mathbb R^*$, $\widetilde\Phi_X=\frac{\ln G}{t}$ est de classe $\mathcal C^\infty$, puisque $G>0$ est $\mathcal C^\infty$. **$\widetilde\Phi_X$ est dérivable sur $\mathbb R$.**
**3.3.** $\widetilde\Phi_X(0)=\lim_{t\to 0}\Phi_X(t)$ est le terme constant du développement de 3.1 :
$$\boxed{\widetilde\Phi_X(0)=\mathbb E(X)=\sum_{i=1}^kp_ix_i.}$$
**3.4.** Le coefficient de $t$ dans le développement limité d'ordre $1$ est le nombre dérivé en $0$ :
$$\boxed{\widetilde\Phi_X'(0)=\frac{V(X)}{2},}$$
la moitié de la variance de $X$. On vérifie sur l'exemple de la question 2.2 : $V(Z)=\frac14$ et $\widetilde\Phi_Z'(0)=\frac18$.
**3.5.** Pour $t>0$, on écrit $G(t)=p_ke^{x_kt}(1+\varepsilon(t))$ avec $\varepsilon(t)=\sum_{i<k}\frac{p_i}{p_k}e^{(x_i-x_k)t}\to 0$ quand $t\to+\infty$, car $x_i<x_k$. Donc
$$\Phi_X(t)=x_k+\frac{\ln p_k+\ln(1+\varepsilon(t))}{t}\xrightarrow[t\to+\infty]{}x_k.$$
De même, pour $t<0$, $G(t)=p_1e^{x_1t}(1+\eta(t))$ avec $\eta(t)=\sum_{i>1}\frac{p_i}{p_1}e^{(x_i-x_1)t}\to 0$ quand $t\to-\infty$. Donc $\Phi_X(t)\to x_1$.
$$\boxed{\lim_{+\infty}\widetilde\Phi_X=x_k=\max_i x_i,\qquad\lim_{-\infty}\widetilde\Phi_X=x_1=\min_i x_i.}$$
**3.6.** **Non.** Si $\widetilde\Phi_X$ était impaire, elle vérifierait $\widetilde\Phi_X(0)=0$ puisqu'elle est définie en $0$, donc $\mathbb E(X)=\sum_ip_ix_i=0$. C'est une somme de termes positifs, avec $p_i>0$ et $x_i\ge 0$, donc tous les $x_i$ seraient nuls. Cela contredit $x_1<x_2$, puisque $k\ge 2$. Autre argument : l'imparité imposerait $\lim_{-\infty}=-\lim_{+\infty}$, c'est-à-dire $x_1=-x_k$, alors que $0\le x_1<x_k$. **$\widetilde\Phi_X$ n'est pas impaire.**
**4.** Par la formule de transfert, $\mathbb E(e^{tX})=\sum_ip_ie^{tx_i}=G(t)>0$, d'où
$$\boxed{\forall t\in\mathbb R^*,\quad\Phi_X(t)=\frac1t\ln\mathbb E\left(e^{tX}\right),\quad\text{soit}\quad\mathbb E\left(e^{tX}\right)=e^{t\Phi_X(t)}.}$$
**5.** La variable $X+Y$ est discrète finie, à valeurs dans $\mathbb R_+$, donc $\Phi_{X+Y}$ est définie. Soit $t\in\mathbb R^*$. Les variables $e^{tX}$ et $e^{tY}$ sont indépendantes, comme fonctions de variables indépendantes, et finies, donc d'espérance finie. D'où $\mathbb E(e^{t(X+Y)})=\mathbb E(e^{tX})\,\mathbb E(e^{tY})$. En prenant le logarithme (les trois espérances sont $>0$) puis en divisant par $t$ :
$$\boxed{\forall t\in\mathbb R^*,\quad\Phi_{X+Y}(t)=\Phi_X(t)+\Phi_Y(t).}$$
**FIN**
Aide sur le corrigé
Connectez-vous pour demander une explication.