Maths A
Banque PTPT2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
Rédigé par IA, non vérifié
Signaler une erreur# Banque PT PT — Mathématiques A 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Format.** Épreuve de 4 heures, **calculatrice interdite**. Une feuille de papier millimétré est à rendre avec la copie. Le sujet compte quatre parties et 41 questions élémentaires en comptant chaque sous-question. Les parties A et B sont indépendantes ; les parties C et D réutilisent leurs résultats.
**Le fil conducteur** est la famille de matrices $M(a,b)=\begin{pmatrix}a&b\\1&1\end{pmatrix}$, regardée d'abord avec des coefficients réels, puis avec des coefficients aléatoires.
- **Partie A — Quelques matrices (10 questions).** Réduction de trois matrices $2\times2$ explicites : une diagonalisable sur $\mathbb{R}$, une diagonalisable seulement sur $\mathbb{C}$, une seulement trigonalisable. On étudie ensuite la famille $M(a,b)$ : inversibilité, discriminant $\Delta(a,b)$ du polynôme caractéristique, diagonalisabilité selon le signe de $\Delta$, puis un tracé dans le plan $(a,b)$.
- **Partie B — Un couple de variables aléatoires (7 questions).** La loi conjointe d'un couple $(X,Y)$ est rangée dans une matrice $C$. Des produits matriciels simples ($CU$, $U^\top C$, $V^\top CV$, $\mathrm{tr}\,C$) donnent les lois marginales, les espérances, $E(XY)$, la covariance et $P(X=Y)$.
- **Partie C — Des variables aléatoires dans une matrice (19 questions).** Les coefficients $a$ et $b$ deviennent des variables aléatoires $A$ et $B$. On calcule la probabilité que $M(A,B)$ soit inversible ou diagonalisable pour diverses lois (couple de la partie B, binomiale et géométrique, Poisson). Pour deux lois de Poisson, on aboutit à une série $I$, que l'on approche de deux façons : majoration du reste avec un programme Python, puis simulation (méthode de Monte-Carlo) avec l'inégalité de Bienaymé-Tchebychev.
- **Partie D — Un deuxième couple de variables aléatoires (5 questions).** On caractérise l'indépendance de $X$ et $Y$ par le rang de la matrice de leur loi conjointe, et l'on étudie la diagonalisabilité de cette matrice de rang $1$.
**Notions du programme mobilisées.** Polynôme caractéristique, valeurs et sous-espaces propres, critères de diagonalisabilité et de trigonalisabilité, changement de base ; trinôme du second degré ; loi conjointe et lois marginales, formule des probabilités totales, formule de transfert, covariance, indépendance ; lois usuelles (Bernoulli, binomiale, géométrique, Poisson) ; $\sigma$-additivité ; fonctions génératrices ; séries entières de référence (exponentielle) ; inégalité de Bienaymé-Tchebychev ; boucle `while` en Python ; rang, théorème du rang.
**Difficulté et gestion du temps.** Le sujet est de difficulté modérée et très progressif. Beaucoup de questions sont des applications directes du cours, à ne pas laisser passer : A.1 à A.7, B.1 à B.6, C.1, C.3(a)-(b), C.4(a), C.7(a)-(c). Les points qui demandent plus de soin sont C.3(c) (formule du binôme), C.6 (majoration du reste et programme), C.7(d)-(f) (Bienaymé-Tchebychev et interprétation) et toute la partie D, plus abstraite. Le tracé A.8 se prépare au brouillon : il demande un peu de temps, mais il est sûr. Un partage raisonnable : 60 minutes pour A, 35 pour B, 95 pour C et 50 pour D.
**Conseil de présentation.** L'énoncé insiste sur la référence exacte des questions (« les questions non correctement référencées ne seront pas notées ») et invite à encadrer les résultats. Il faut donc numéroter chaque réponse avec sa partie, par exemple « C.3(c) ».
## Partie A — Quelques matrices
On réduit trois matrices de la même forme, puis on généralise à $M(a,b)$. Tout repose sur le polynôme caractéristique d'une matrice $2\times2$, $\chi_M=X^2-\mathrm{tr}(M)X+\det M$, et sur son discriminant. Pour toute la partie, $\mathrm{tr}\,M(a,b)=a+1$ et $\det M(a,b)=a-b$.
### Question 1
> [!INDICATION]
> Question de cours. Le critère porte sur la façon dont le polynôme caractéristique se factorise sur le corps considéré.
#### Solution
Soit $\mathbb{K}=\mathbb{R}$ ou $\mathbb{C}$. Une matrice $M\in\mathcal{M}_n(\mathbb{K})$ est trigonalisable dans $\mathcal{M}_n(\mathbb{K})$ si et seulement si son polynôme caractéristique $\chi_M$ est **scindé** sur $\mathbb{K}$, c'est-à-dire produit de facteurs de degré $1$ à coefficients dans $\mathbb{K}$.
$$\boxed{M \text{ trigonalisable dans } \mathcal{M}_n(\mathbb{K}) \iff \chi_M \text{ scindé sur } \mathbb{K}}$$
Tout polynôme est scindé sur $\mathbb{C}$, donc toute matrice complexe est trigonalisable dans $\mathcal{M}_n(\mathbb{C})$.
> [!PIEGE]
> Ne pas confondre avec la diagonalisabilité. « $\chi_M$ scindé » est nécessaire pour être diagonalisable, mais pas suffisant : la matrice $M_3$ de la question 4 en est un contre-exemple.
### Question 2
> [!INDICATION]
> Calculez la trace et le déterminant, factorisez $\chi_{M_1}$ et regardez si les racines sont distinctes.
> [!INDICATION]
> Pour chaque valeur propre $\lambda$, une seule ligne de $M_1-\lambda I_2$ suffit à déterminer le noyau, qui est une droite.
#### Solution
$\mathrm{tr}\,M_1=3$ et $\det M_1=2-6=-4$, donc $\chi_{M_1}=X^2-3X-4=(X-4)(X+1)$. Les deux valeurs propres $4$ et $-1$ sont réelles et distinctes. Une matrice d'ordre $2$ qui a deux valeurs propres distinctes est diagonalisable : **$M_1$ est diagonalisable dans $\mathcal{M}_2(\mathbb{R})$, donc aussi dans $\mathcal{M}_2(\mathbb{C})$.**
- $M_1-4I_2=\begin{pmatrix}-2&6\\1&-3\end{pmatrix}$ : la relation $x=3y$ donne le vecteur propre $(3,1)$.
- $M_1+I_2=\begin{pmatrix}3&6\\1&2\end{pmatrix}$ : la relation $x=-2y$ donne le vecteur propre $(-2,1)$.
$$\boxed{P_1=\begin{pmatrix}3&-2\\1&1\end{pmatrix},\qquad D_1=\begin{pmatrix}4&0\\0&-1\end{pmatrix},\qquad M_1=P_1D_1P_1^{-1}}$$
$P_1$ est inversible car $\det P_1=5\neq0$.
> [!METHODE]
> Pour une matrice $2\times2$ de valeur propre $\lambda$, si la première ligne de $M-\lambda I_2$ s'écrit $(\alpha,\beta)\neq(0,0)$, le vecteur $(\beta,-\alpha)$ engendre le noyau. Contrôlez toujours avec la seconde ligne : c'est une vérification gratuite de la valeur propre.
> [!PIEGE]
> La $k$-ième colonne de $P_1$ doit être un vecteur propre associé au $k$-ième coefficient diagonal de $D_1$. Si l'on échange les colonnes de $P_1$, il faut aussi échanger les coefficients de $D_1$.
### Question 3
> [!INDICATION]
> Même démarche. Le discriminant de $\chi_{M_2}$ est négatif : quelles conséquences sur $\mathbb{C}$, puis sur $\mathbb{R}$ ?
> [!INDICATION]
> Pour le vecteur propre complexe, résolvez avec la première ligne en choisissant $x$ de façon à éviter les fractions. Le second vecteur propre s'obtient par conjugaison, puisque $M_2$ est réelle.
#### Solution
$\mathrm{tr}\,M_2=4$ et $\det M_2=3+2=5$, donc $\chi_{M_2}=X^2-4X+5$. Son discriminant vaut $16-20=-4<0$ et ses racines sont $2\pm i$.
- Dans $\mathbb{C}$, il y a deux valeurs propres distinctes : **$M_2$ est diagonalisable dans $\mathcal{M}_2(\mathbb{C})$.**
- $M_2$ n'a aucune valeur propre réelle. Si elle était diagonalisable dans $\mathcal{M}_2(\mathbb{R})$, les coefficients diagonaux de la matrice diagonale seraient des valeurs propres réelles. **$M_2$ n'est donc pas diagonalisable dans $\mathcal{M}_2(\mathbb{R})$.**
Pour $\lambda=2+i$, la première ligne de $(M_2-\lambda I_2)\binom xy=0$ s'écrit $(1-i)x-2y=0$, et $x=2$, $y=1-i$ convient. On contrôle avec la seconde ligne : $x+(1-\lambda)y=2+(-1-i)(1-i)=2+(-1+i-i+i^2)=2-2=0$. Le vecteur propre associé à $2-i$ est le conjugué $(2,1+i)$.
$$\boxed{P_2=\begin{pmatrix}2&2\\1-i&1+i\end{pmatrix},\qquad D_2=\begin{pmatrix}2+i&0\\0&2-i\end{pmatrix},\qquad M_2=P_2D_2P_2^{-1}}$$
On a $\det P_2=4i\neq0$.
> [!METHODE]
> Si $M$ est réelle et $MZ=\lambda Z$, alors $M\overline Z=\overline\lambda\,\overline Z$. Il suffit donc de calculer un seul vecteur propre par paire de valeurs propres conjuguées.
### Question 4(a)
> [!INDICATION]
> Le polynôme caractéristique a une racine double. Que serait la matrice diagonale semblable à $M_3$ si $M_3$ était diagonalisable ?
> [!INDICATION]
> Pour la trigonalisabilité, il suffit d'appliquer la question 1.
#### Solution
$\mathrm{tr}\,M_3=6$ et $\det M_3=5+4=9$, donc $\chi_{M_3}=(X-3)^2$. Si $M_3$ était diagonalisable, on aurait $M_3=P(3I_2)P^{-1}=3I_2$, ce qui est faux. On peut aussi raisonner ainsi : $M_3-3I_2=\begin{pmatrix}2&-4\\1&-2\end{pmatrix}$ est de rang $1$, donc le sous-espace propre $\ker(M_3-3I_2)$ est de dimension $1$, strictement inférieure à $2$. Enfin, $\chi_{M_3}$ est scindé sur $\mathbb{R}$.
$$\boxed{M_3 \text{ n'est pas diagonalisable dans } \mathcal{M}_2(\mathbb{R}) \text{, mais elle est trigonalisable dans } \mathcal{M}_2(\mathbb{R})}$$
> [!METHODE]
> Une matrice diagonalisable qui n'a qu'une valeur propre $\lambda$ est égale à $\lambda I_n$. C'est l'argument le plus court pour toute matrice non scalaire dont le polynôme caractéristique est $(X-\lambda)^n$.
### Question 4(b)
> [!INDICATION]
> Traduisez les colonnes de $T_3$ : quelles relations doivent vérifier $f_3(e_1)$ et $f_3(e_2)$ ?
> [!INDICATION]
> Il est plus simple de choisir d'abord $e_2$, hors du noyau de $M_3-3I_2$, puis d'en déduire $e_1$.
#### Solution
On veut $f_3(e_1)=3e_1$ et $f_3(e_2)=e_1+3e_2$, c'est-à-dire $(M_3-3I_2)e_1=0$ et $(M_3-3I_2)e_2=e_1$. On choisit $e_2=(1,0)$, qui n'est pas dans le noyau, et l'on pose $e_1=(M_3-3I_2)e_2=(2,1)$. Alors $(M_3-3I_2)e_1=(4-4,2-2)=(0,0)$, et l'on vérifie que $M_3e_2=(5,1)=e_1+3e_2$. La famille $(e_1,e_2)$ est une base, car $\det\begin{pmatrix}2&1\\1&0\end{pmatrix}=-1\neq0$.
$$\boxed{\mathcal{B}=\big((2,1),\,(1,0)\big),\qquad \mathrm{Mat}_{\mathcal{B}}(f_3)=\begin{pmatrix}3&1\\0&3\end{pmatrix}}$$
> [!PIEGE]
> Un vecteur propre $e_1$ choisi au hasard, par exemple $(4,2)$, oblige à résoudre $(M_3-3I_2)e_2=e_1$ et peut faire apparaître un coefficient différent de $1$ au-dessus de la diagonale. En partant de $e_2$, on obtient directement un $1$.
### Question 5
> [!INDICATION]
> Une matrice carrée est inversible si et seulement si son déterminant est non nul.
#### Solution
$\det M(a,b)=a-b$.
$$\boxed{M(a,b)\text{ inversible}\iff a\neq b}$$
### Question 6
> [!INDICATION]
> Écrivez $\chi_{M(a,b)}$ avec la trace et le déterminant, puis cherchez une forme canonique du discriminant qui fasse apparaître un carré.
#### Solution
$\chi_{M(a,b)}=X^2-(a+1)X+(a-b)$, donc $\Delta(a,b)=(a+1)^2-4(a-b)=a^2-2a+1+4b$.
$$\boxed{\Delta(a,b)=(a-1)^2+4b}$$
On contrôle sur $M_1=M(2,6)$ : $\Delta=1+24=25$, et les racines $\frac{3\pm5}{2}$ sont bien $4$ et $-1$.
### Question 7(a)
> [!INDICATION]
> Si $\Delta=0$, il n'y a qu'une valeur propre. Réutilisez l'argument de la question 4(a).
#### Solution
Si $\Delta(a,b)=0$, alors $\chi_{M(a,b)}=(X-\lambda_0)^2$ avec $\lambda_0=\frac{a+1}2$. Si $M(a,b)$ était diagonalisable dans $\mathcal{M}_2(\mathbb{C})$, elle serait semblable à $\lambda_0I_2$, donc égale à $\lambda_0I_2$. C'est impossible, car son coefficient d'indice $(2,1)$ vaut $1\neq0$. **$M(a,b)$ n'est donc pas diagonalisable dans $\mathcal{M}_2(\mathbb{C})$**, ni a fortiori dans $\mathcal{M}_2(\mathbb{R})$.
> [!JURY]
> Une affirmation du type « valeur propre double, donc non diagonalisable » est fausse en général, puisque $\lambda I_2$ est diagonalisable. Il faut faire apparaître l'argument qui exclut ce cas : ici, le coefficient $1$ en position $(2,1)$.
### Question 7(b)
> [!INDICATION]
> Avec deux valeurs propres distinctes dans $\mathbb{C}$, la diagonalisabilité dans $\mathcal{M}_2(\mathbb{C})$ est acquise. Le signe de $\Delta$, qui est un réel, décide de la nature réelle ou non de ces valeurs propres.
#### Solution
Si $\Delta(a,b)\neq0$, la matrice a deux valeurs propres complexes distinctes, donc elle est diagonalisable dans $\mathcal{M}_2(\mathbb{C})$.
- Si $\Delta(a,b)>0$, les valeurs propres sont réelles et distinctes : **$M(a,b)$ est diagonalisable dans $\mathcal{M}_2(\mathbb{R})$ et dans $\mathcal{M}_2(\mathbb{C})$.**
- Si $\Delta(a,b)<0$, les valeurs propres ne sont pas réelles : **$M(a,b)$ est diagonalisable dans $\mathcal{M}_2(\mathbb{C})$, mais pas dans $\mathcal{M}_2(\mathbb{R})$.**
### Question 8
> [!INDICATION]
> Chaque ensemble demandé est une droite, une courbe ou une région délimitée par une courbe. Traduisez chaque condition en une équation ou une inéquation en $(a,b)$.
> [!INDICATION]
> Résolvez $\Delta(a,b)=0$ en exprimant $b$ en fonction de $a$. Étudiez aussi la position relative de la droite et de la parabole avec $\Delta(a,a)$.
#### Solution
D'après les questions 5 à 7, dans le plan rapporté au repère $(a,b)$ :
- **$M(a,b)$ non inversible** : la droite $\mathcal{D}$ d'équation $b=a$ ;
- **$M(a,b)$ non diagonalisable dans $\mathcal{M}_2(\mathbb{C})$** : la parabole $\mathcal{P}$ d'équation $b=-\frac{(a-1)^2}4$, de sommet $(1,0)$, d'axe $a=1$, tournée vers le bas ;
- **$M(a,b)$ diagonalisable dans $\mathcal{M}_2(\mathbb{R})$** : la région ouverte strictement au-dessus de $\mathcal{P}$ ;
- **diagonalisable dans $\mathcal{M}_2(\mathbb{C})$ mais pas dans $\mathcal{M}_2(\mathbb{R})$** : la région ouverte strictement au-dessous de $\mathcal{P}$ ;
- les points $M_1=(2,6)$ (au-dessus de $\mathcal{P}$, $\Delta=25$), $M_2=(3,-2)$ (au-dessous, $\Delta=-4$) et $M_3=(5,-4)$ (sur $\mathcal{P}$, $\Delta=0$).
Comme $\Delta(a,a)=(a+1)^2\geqslant0$, la droite $\mathcal{D}$ est tangente à $\mathcal{P}$ au point $(-1,-1)$ et se trouve au-dessus de $\mathcal{P}$ partout ailleurs. Les matrices non inversibles sont donc toutes diagonalisables dans $\mathcal{M}_2(\mathbb{R})$, sauf $M(-1,-1)$.
Points utiles pour le tracé :
| $a$ | $-3$ | $-1$ | $1$ | $3$ | $5$ |
|---|---|---|---|---|---|
| $b$ sur $\mathcal{P}$ | $-4$ | $-1$ | $0$ | $-1$ | $-4$ |
| $b$ sur $\mathcal{D}$ | $-3$ | $-1$ | $1$ | $3$ | $5$ |
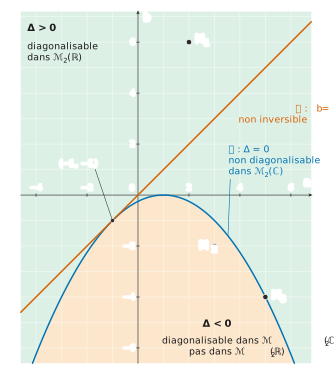
Sur la feuille millimétrée (unité 1 cm, $a\in[-5,7]$, $b\in[-8,8]$), on hachure les deux régions de deux façons différentes au lieu de les teinter, et l'on ajoute une légende.
> [!METHODE]
> Pour représenter un ensemble défini par une condition, on le ramène à une équation ou une inéquation, puis on cherche les points remarquables : sommet, intersections, tangences. La position relative de deux courbes se lit sur le signe d'une différence, ici $\Delta(a,a)$.
> [!PIEGE]
> Les frontières n'appartiennent à aucune des deux régions ouvertes : la parabole elle-même constitue l'ensemble « non diagonalisable dans $\mathcal{M}_2(\mathbb{C})$ ». Il faut le dire sur la légende.
## Partie B — Un couple de variables aléatoires
La loi conjointe est rangée dans une matrice. Multiplier à droite par $U$ somme les lignes, multiplier à gauche par $U^\top$ somme les colonnes, et multiplier par $V$ pondère par les valeurs. On note $c_{i,j}=P(X=x_i,Y=x_j)$, avec $(x_1,x_2,x_3)=(-1,0,1)$.
### Question 1(a)
> [!INDICATION]
> Écrivez le coefficient $i$ de $CU$ comme une somme, puis reconnaissez une formule du cours qui fait intervenir un système complet d'événements.
#### Solution
$(CU)_i=\sum_{j=1}^3c_{i,j}=\sum_{j=1}^3P(X=x_i,Y=x_j)$. Comme $Y(\Omega)=\{x_1,x_2,x_3\}$, les événements $(Y=x_j)$ forment un système complet d'événements. Par la formule des probabilités totales, $(CU)_i=P(X=x_i)$. Ici $CU=\frac1{12}(4,5,3)^\top$.
$$\boxed{P(X=-1)=\tfrac13,\qquad P(X=0)=\tfrac5{12},\qquad P(X=1)=\tfrac14}$$
> [!JURY]
> L'énoncé exige une justification soignée : il faut nommer le système complet d'événements et la formule des probabilités totales. Constater que l'on somme les lignes ne suffit pas.
### Question 1(b)
> [!INDICATION]
> Utilisez le résultat de (a) et la définition de l'espérance d'une variable finie.
#### Solution
$V^\top(CU)=\sum_ix_iP(X=x_i)=E(X)$.
$$\boxed{E(X)=-\tfrac13+0+\tfrac14=-\tfrac1{12}}$$
L'espérance est négative parce que $X$ vaut $-1$ avec probabilité $\frac13$ et $1$ seulement avec probabilité $\frac14$ ; la valeur $0$ ne contribue pas.
### Question 2
> [!INDICATION]
> Échangez les rôles des lignes et des colonnes par rapport à la question 1. Aucune justification n'est demandée.
#### Solution
La loi de $Y$ est donnée par $U^\top C$ (ou par $C^\top U$), et l'espérance par $E(Y)=U^\top CV$.
$$U^\top C=\tfrac1{12}(4,4,4),\qquad \boxed{P(Y=-1)=P(Y=0)=P(Y=1)=\tfrac13,\qquad E(Y)=U^\top CV=\tfrac{-4+0+4}{12}=0}$$
### Question 3
> [!INDICATION]
> Développez $V^\top CV$ en somme double. Quelle fonction de $(X,Y)$ voit-on apparaître ?
> [!INDICATION]
> Le théorème à citer est la formule de transfert pour un couple.
#### Solution
$V^\top CV=\sum_{i,j}x_ix_j\,P(X=x_i,Y=x_j)$. Par la formule de transfert appliquée à $(u,v)\mapsto uv$, c'est **$E(XY)$**. On calcule $CV=\frac1{12}(1,-1,0)^\top$, d'où
$$\boxed{V^\top CV=E(XY)=-\tfrac1{12}}$$
> [!METHODE]
> Pour un couple fini dont la loi est rangée dans une matrice $C$, $E\big(f(X)g(Y)\big)=F^\top CG$, avec $F=\big(f(x_i)\big)_i$ et $G=\big(g(y_j)\big)_j$.
### Question 4
> [!INDICATION]
> Formule de König-Huygens pour la covariance.
#### Solution
$$\mathrm{Cov}(X,Y)=E(XY)-E(X)E(Y)=-\tfrac1{12}-\big(-\tfrac1{12}\big)\cdot0,\qquad\boxed{\mathrm{Cov}(X,Y)=-\tfrac1{12}}$$
### Question 5
> [!INDICATION]
> Une première justification utilise le résultat de la question 4. Une seconde revient à la définition de l'indépendance pour des variables discrètes.
#### Solution
**$X$ et $Y$ ne sont pas indépendantes.**
1. Deux variables indépendantes ont une covariance nulle. Or $\mathrm{Cov}(X,Y)=-\frac1{12}\neq0$.
2. $P(X=-1,Y=-1)=\frac1{12}$, alors que $P(X=-1)P(Y=-1)=\frac13\cdot\frac13=\frac19$.
> [!PIEGE]
> La réciproque de « indépendantes implique covariance nulle » est fausse. Une covariance nulle ne permettrait pas de conclure à l'indépendance ; c'est la contraposée qui sert ici.
### Question 6
> [!INDICATION]
> Que signifie le coefficient $c_{i,i}$ en termes d'événements ? Décrivez l'événement $(X=Y)$ comme une réunion disjointe.
#### Solution
Les événements $(X=x_i,Y=x_i)$, pour $i\in\{1,2,3\}$, sont deux à deux incompatibles. Leur réunion est $(X=Y)$, puisque la valeur commune est nécessairement l'un des $x_i$.
$$\boxed{\mathrm{tr}(C)=\sum_{i=1}^3c_{i,i}=P(X=Y)=\tfrac{1+2+1}{12}=\tfrac13}$$
> [!PIEGE]
> La formule $P(X=Y)=\sum_kP(X=k)P(Y=k)$ suppose l'indépendance, qui est fausse ici (question 5). Il faut sommer directement les probabilités jointes.
## Partie C — Des variables aléatoires dans une matrice
Les coefficients $a$ et $b$ deviennent des variables aléatoires. Les événements « $M(A,B)$ inversible » et « $M(A,B)$ diagonalisable » se traduisent, grâce à la partie A, en $(A\neq B)$ et en conditions sur $\Delta(A,B)$. On calcule leurs probabilités pour plusieurs lois, puis on approche la probabilité $I$ obtenue dans le cas de deux lois de Poisson, par le calcul puis par la simulation.
### Question 1(a)
> [!INDICATION]
> Traduisez l'inversibilité de $M(A,B)$ avec la partie A, puis cherchez dans la partie B la probabilité dont vous avez besoin.
#### Solution
D'après A.5, $M(A,B)$ est inversible si et seulement si $A\neq B$. Avec $A=X$, $B=Y$ et la question B.6 :
$$\boxed{P\big(M(A,B)\text{ inversible}\big)=1-P(X=Y)=1-\mathrm{tr}(C)=\tfrac23}$$
### Question 1(b)
> [!INDICATION]
> D'après la partie A, ne pas être diagonalisable dans $\mathcal{M}_2(\mathbb{C})$ équivaut à une équation sur $(A,B)$.
> [!INDICATION]
> Il n'y a que neuf couples de valeurs possibles. Testez-les en fixant la valeur de $A$, puis lisez les probabilités dans la bonne case de $C$ (ligne pour $X$, colonne pour $Y$).
#### Solution
« Non diagonalisable ni dans $\mathcal{M}_2(\mathbb{R})$ ni dans $\mathcal{M}_2(\mathbb{C})$ » équivaut à « non diagonalisable dans $\mathcal{M}_2(\mathbb{C})$ », c'est-à-dire, d'après A.7, à $\Delta(A,B)=(A-1)^2+4B=0$. Pour $(a,b)\in\{-1,0,1\}^2$ :
- $a=-1$ : $4+4b=0$, donc $b=-1$ ;
- $a=0$ : $1+4b=0$, sans solution entière ;
- $a=1$ : $4b=0$, donc $b=0$.
Les événements $(X=-1,Y=-1)$ et $(X=1,Y=0)$ sont incompatibles, d'où
$$\boxed{P\big(\Delta(A,B)=0\big)=c_{1,1}+c_{3,2}=\tfrac1{12}+\tfrac1{12}=\tfrac16}$$
> [!PIEGE]
> L'indice de ligne correspond à $X$ et l'indice de colonne à $Y$. Le couple $(X,Y)=(1,0)$ se lit donc en ligne $3$, colonne $2$ : $c_{3,2}$, et non $c_{2,3}=\frac1{12}$. Ici les deux valeurs coïncident, mais la confusion serait sanctionnée.
### Question 2
> [!INDICATION]
> Écrivez l'événement $(A=B)$ comme une réunion d'événements indexée par $H$.
> [!INDICATION]
> Trois points sont à justifier : l'égalité des événements, leur incompatibilité deux à deux, puis l'utilisation de la $\sigma$-additivité (la réunion peut être infinie) et de l'indépendance.
#### Solution
Comme $A$ et $B$ sont à valeurs dans $H$, on a $(A=B)=\bigcup_{k\in H}\big((A=k)\cap(B=k)\big)$. Si $A(\omega)=B(\omega)$, cette valeur est un $k\in H$ ; la réciproque est immédiate. Pour $k\neq k'$, les événements $(A=k)$ et $(A=k')$ sont disjoints, donc la réunion est disjointe. Elle est au plus dénombrable, car $H\subset\mathbb{N}$. Par $\sigma$-additivité, puis par indépendance de $A$ et $B$ :
$$\boxed{P(A=B)=\sum_{k\in H}P\big((A=k)\cap(B=k)\big)=\sum_{k\in H}P(A=k)P(B=k)}$$
> [!METHODE]
> Pour calculer la probabilité d'un événement qui porte sur deux variables discrètes, on le découpe selon les valeurs de l'une d'elles. C'est la même idée que la formule des probabilités totales.
### Question 3(a)
> [!INDICATION]
> Rappel de cours sur la loi binomiale. N'oubliez pas l'univers-image.
#### Solution
$$\boxed{A(\Omega)=[\![0;n]\!],\qquad P(A=k)=\binom nk p^k(1-p)^{n-k}\quad(0\le k\le n)}$$
### Question 3(b)
> [!INDICATION]
> Rappel de cours sur la loi géométrique : rang du premier succès.
#### Solution
$$\boxed{B(\Omega)=\mathbb{N}^*,\qquad P(B=k)=r(1-r)^{k-1}\quad(k\geqslant1)}$$
### Question 3(c)
> [!INDICATION]
> Appliquez la question 2 avec un ensemble $H$ qui contient les valeurs des deux variables. Quels termes de la somme sont nuls ?
> [!INDICATION]
> Faites sortir $\frac{r}{1-r}$ de la somme pour que $(1-r)^{k-1}$ devienne $(1-r)^k$. Le terme général ressemble alors à celui d'un binôme de Newton.
> [!INDICATION]
> Il manque le terme $k=0$ pour obtenir une somme complète : ajoutez-le, puis retranchez-le.
#### Solution
$M(A,B)$ est non inversible si et seulement si $A=B$. Les variables $A$ et $B$ sont toutes deux à valeurs dans $H=\mathbb{N}$, donc la question 2 s'applique. Le terme $k=0$ est nul, car $P(B=0)=0$, et les termes $k>n$ sont nuls, car $P(A=k)=0$. Ainsi
$$P(A=B)=\sum_{k=1}^n\binom nkp^k(1-p)^{n-k}r(1-r)^{k-1}=\frac r{1-r}\sum_{k=1}^n\binom nk\big(p(1-r)\big)^k(1-p)^{n-k}.$$
On ajoute et l'on retranche le terme $k=0$, qui vaut $(1-p)^n$, puis on applique la formule du binôme avec $p(1-r)+1-p=1-pr$ :
$$\boxed{P\big(M(A,B)\text{ non inversible}\big)=\frac r{1-r}\Big[(1-pr)^n-(1-p)^n\Big]}$$
> [!PIEGE]
> La question 2 suppose que $A$ et $B$ prennent leurs valeurs dans le même ensemble $H$. Prendre $H=[\![1;n]\!]$ est incorrect, car $A$ peut valoir $0$. On prend $H=\mathbb{N}$ et l'on constate que certains termes sont nuls.
> [!METHODE]
> Pour une somme de la forme $\sum_k\binom nk a^kb^{n-k}$ dont l'indice ne part pas de $0$, on complète la somme avec les termes manquants, on applique le binôme de Newton, puis on retranche ce qui a été ajouté. On contrôle avec $n=1$ : $P(A=B)=P(A=1)P(B=1)=pr$, et la formule donne bien $\frac r{1-r}\big[(1-pr)-(1-p)\big]=pr$.
### Question 4(a)
> [!INDICATION]
> Rappel de cours sur la loi de Poisson.
#### Solution
$$\boxed{A(\Omega)=\mathbb{N},\qquad P(A=k)=e^{-\lambda}\frac{\lambda^k}{k!}\quad(k\in\mathbb{N})}$$
### Question 4(b)
> [!INDICATION]
> Calculez la fonction génératrice d'une variable de Poisson de paramètre $\theta$ en reconnaissant une série exponentielle.
> [!INDICATION]
> La fonction génératrice d'une somme est le produit des fonctions génératrices, à une condition qu'il faut vérifier pour $A$ et $C$.
#### Solution
Si $Z\sim\mathcal{P}(\theta)$, alors pour tout réel $t$, $G_Z(t)=E(t^Z)=\sum_{k\ge0}e^{-\theta}\frac{(\theta t)^k}{k!}=e^{\theta(t-1)}$. Les variables $A$ et $C=-B$ sont à valeurs dans $\mathbb{N}$ et indépendantes, car $C$ est une fonction de $B$ et $A$ et $B$ sont indépendantes. Donc
$$G_{A+C}(t)=G_A(t)G_C(t)=e^{\lambda(t-1)}e^{\mu(t-1)}=e^{(\lambda+\mu)(t-1)}.$$
On reconnaît la fonction génératrice de la loi $\mathcal{P}(\lambda+\mu)$, qui caractérise la loi :
$$\boxed{A+C\sim\mathcal{P}(\lambda+\mu)}$$
> [!PIEGE]
> Ici, $C$ désigne $-B$ et non la matrice de la partie B. De plus, $B$ prend ses valeurs dans $-\mathbb{N}$ : on ne peut pas écrire de fonction génératrice pour $B$ elle-même, d'où le passage par $C$.
### Question 4(c)
> [!INDICATION]
> Réécrivez l'événement $(A\neq B)$ à l'aide de $A+C$.
#### Solution
$M(A,B)$ est inversible si et seulement si $A\neq B$, c'est-à-dire $A+C\neq0$.
$$\boxed{P\big(M(A,B)\text{ inversible}\big)=1-P(A+C=0)=1-e^{-(\lambda+\mu)}}$$
On peut le vérifier directement : comme $A\ge0\ge B$, l'égalité $A=B$ équivaut à $A=B=0$, de probabilité $e^{-\lambda}e^{-\mu}$.
### Question 5
> [!INDICATION]
> Même schéma que la question 3(c), avec deux lois de Poisson et $H=\mathbb{N}$.
#### Solution
$M(A,B)$ est non inversible si et seulement si $A=B$. On applique la question 2 avec $H=\mathbb{N}$ :
$$P(A=B)=\sum_{k=0}^{+\infty}e^{-\lambda}\frac{\lambda^k}{k!}\,e^{-\mu}\frac{\mu^k}{k!},\qquad\boxed{P\big(M(A,B)\text{ non inversible}\big)=\sum_{k=0}^{+\infty}\frac{(\lambda\mu)^k}{(k!)^2}e^{-(\lambda+\mu)}=I}$$
La série converge, puisque $0\le\frac{(\lambda\mu)^k}{(k!)^2}\le\frac{(\lambda\mu)^k}{k!}$, terme général d'une série exponentielle.
### Question 6(a)
> [!INDICATION]
> Le reste $R_n$ est positif. Il suffit de le majorer en comparant $(k!)^2$ à une expression où $k!$ n'apparaît qu'une fois.
> [!INDICATION]
> Pour $k\ge n+1$, minorez l'un des deux facteurs $k!$ par une constante indépendante de $k$. Il reste une série exponentielle tronquée, que l'on majore par la série complète.
#### Solution
Pour $k\geqslant n+1$, $k!\geqslant(n+1)!$, donc $(k!)^2\geqslant(n+1)!\,k!$. Les termes étant positifs,
$$0\le R_n\le\frac{e^{-(\lambda+\mu)}}{(n+1)!}\sum_{k=n+1}^{+\infty}\frac{(\lambda\mu)^k}{k!}\le\frac{e^{-(\lambda+\mu)}}{(n+1)!}\sum_{k=0}^{+\infty}\frac{(\lambda\mu)^k}{k!}=\frac{e^{\lambda\mu-(\lambda+\mu)}}{(n+1)!}.$$
$$\boxed{\forall n\geqslant0,\quad|R_n|\leqslant\frac1{(n+1)!}e^{\lambda\mu-(\lambda+\mu)}}$$
> [!METHODE]
> Pour majorer le reste d'une série à termes positifs, on cherche une série de référence dont la somme est connue, ici l'exponentielle, en sacrifiant un peu de précision. Le facteur $\frac1{(n+1)!}$ garantit que le majorant tend vers $0$.
### Question 6(b)
> [!INDICATION]
> Si $|R_n|\le\varepsilon$, la somme partielle d'indice $n$ approche $I$ à $\varepsilon$ près. Le reste $R_n$ est inconnu, mais vous disposez d'un majorant calculable.
> [!INDICATION]
> Utilisez une boucle `while` : tant que le majorant de 6(a) dépasse `eps`, on ajoute un terme à la somme partielle. Pensez à initialiser avec le terme $k=0$.
#### Solution
Notons $S_n=\sum_{k=0}^n\frac{(\lambda\mu)^k}{(k!)^2}e^{-(\lambda+\mu)}$, de sorte que $I-S_n=R_n$. On s'arrête au premier $n$ pour lequel le majorant de 6(a) est inférieur ou égal à `eps` ; ce majorant tend vers $0$, donc la boucle termine.
```python
from math import exp, factorial
def val_app(eps):
n = 0
S = exp(-(la + mu)) # S_0 : terme d'indice k = 0
# tant que le majorant de |R_n| (question 6.a) dépasse eps
while exp(la * mu - (la + mu)) / factorial(n + 1) > eps:
n = n + 1
S = S + (la * mu) ** n / factorial(n) ** 2 * exp(-(la + mu)) # S devient S_n
return S # |I - S_n| <= eps
```
Avec $\lambda=1$, $\mu=2$ et `eps = 1e-5`, la boucle s'arrête à $n=7$ et renvoie $0{,}211712\ldots$
> [!PIEGE]
> On ne peut pas tester $|R_n|$ directement, puisqu'il dépend de $I$, que l'on cherche. Il faut aussi vérifier qu'à la sortie de la boucle, `S` est bien la somme jusqu'à l'indice $n$ pour lequel le test a échoué. Un décalage d'indice entre la somme et le majorant est l'erreur la plus courante.
### Question 6(c)
> [!INDICATION]
> Il suffit d'appeler la fonction avec la bonne valeur de `eps` et d'afficher le résultat.
#### Solution
Une fois `la` et `mu` affectées :
```python
print(val_app(10**-5))
```
### Question 7(a)
> [!INDICATION]
> Quelles valeurs prend $J_i$ ? Quelle est la probabilité de l'événement $(J_i=1)$ ?
#### Solution
$J_i(\Omega)=\{0,1\}$ et $P(J_i=1)=P\big(M(A,B)\text{ non inversible}\big)=I$ d'après la question 5.
$$\boxed{J_i\sim\mathcal{B}(I)\quad\text{(loi de Bernoulli de paramètre } I)}$$
### Question 7(b)
> [!INDICATION]
> $K_N$ est une somme de variables de Bernoulli. Quelles hypothèses faut-il vérifier pour reconnaître une loi usuelle ?
#### Solution
Les simulations sont indépendantes, donc $J_1,\dots,J_N$ sont indépendantes et toutes de loi $\mathcal{B}(I)$. Une somme de $N$ variables de Bernoulli indépendantes de même paramètre $I$ suit une loi binomiale :
$$\boxed{K_N\sim\mathcal{B}(N,I)}$$
### Question 7(c)
> [!INDICATION]
> Espérance et variance de la loi binomiale, puis effet d'un facteur multiplicatif $\frac1N$.
#### Solution
$E(K_N)=NI$ et $V(K_N)=NI(1-I)$. Par linéarité de l'espérance et par la relation $V(aZ)=a^2V(Z)$ :
$$\boxed{E(\overline{K_N})=I,\qquad V(\overline{K_N})=\frac{I(1-I)}N}$$
> [!PIEGE]
> Le facteur $\frac1N$ s'élève au carré dans la variance.
### Question 7(d)
> [!INDICATION]
> Appliquez l'inégalité de Bienaymé-Tchebychev à $\overline{K_N}$. Le majorant obtenu dépend de $I$, que l'on ne connaît pas.
> [!INDICATION]
> Majorez $x(1-x)$ sur $[0,1]$ par une constante, par exemple avec une forme canonique.
#### Solution
L'inégalité de Bienaymé-Tchebychev donne, pour tout $\varepsilon>0$, $P\big(|\overline{K_N}-E(\overline{K_N})|\ge\varepsilon\big)\le\frac{V(\overline{K_N})}{\varepsilon^2}$. Comme $I(1-I)=\frac14-\big(I-\frac12\big)^2\le\frac14$ :
$$\boxed{\forall\varepsilon>0,\quad P\big(|\overline{K_N}-I|\geqslant\varepsilon\big)\leqslant\frac{I(1-I)}{N\varepsilon^2}\leqslant\frac1{4N\varepsilon^2}}$$
> [!METHODE]
> La majoration $p(1-p)\le\frac14$ rend la borne indépendante du paramètre inconnu. C'est ce qui permet de construire un intervalle de confiance pour une proportion inconnue.
### Question 7(e)
> [!INDICATION]
> Passez à l'événement contraire, puis comparez l'événement obtenu avec l'événement $\big(I\in[\overline{K_N}-\varepsilon;\overline{K_N}+\varepsilon]\big)$.
#### Solution
$\big(I\in[\overline{K_N}-\varepsilon\,;\,\overline{K_N}+\varepsilon]\big)=\big(|\overline{K_N}-I|\le\varepsilon\big)$, et cet événement contient le contraire de $\big(|\overline{K_N}-I|\ge\varepsilon\big)$. Par croissance de $P$ et par 7(d) :
$$\boxed{P\big(I\in[\overline{K_N}-\varepsilon\,;\,\overline{K_N}+\varepsilon]\big)\geqslant1-\frac1{4N\varepsilon^2}}$$
> [!PIEGE]
> Le contraire de $(|Z|\ge\varepsilon)$ est $(|Z|<\varepsilon)$, et non $(|Z|\le\varepsilon)$. L'inclusion de l'un dans l'autre suffit à conclure, mais elle doit être écrite.
### Question 7(f)
> [!INDICATION]
> Calculez $\overline{K_N}$, puis la borne $1-\frac1{4N\varepsilon^2}$ pour chaque valeur de $\varepsilon$.
> [!INDICATION]
> Une minoration par un nombre négatif apporte-t-elle une information ?
#### Solution
$\overline{K_N}=\frac{21\,357}{100\,000}=0{,}21357$ et $N=10^5$.
- Pour $\varepsilon=10^{-2}$ : $\frac1{4N\varepsilon^2}=\frac1{40}=0{,}025$. **L'intervalle aléatoire $[\overline{K_N}-0{,}01\,;\,\overline{K_N}+0{,}01]$ contient $I$ avec une probabilité au moins égale à $0{,}975$.** Pour la simulation réalisée, il vaut $[0{,}20357\,;\,0{,}22357]$ : c'est un intervalle de confiance de $I$ au niveau $97{,}5\,\%$.
- Pour $\varepsilon=10^{-3}$ : $\frac1{4N\varepsilon^2}=2{,}5$. Le minorant $1-2{,}5=-1{,}5$ est négatif, donc **l'inégalité ne donne aucune information**. Il faudrait au moins $N>2{,}5\times10^5$ simulations pour obtenir une minoration non triviale avec cette précision.
La valeur calculée en 6(b), $I\approx0{,}21171$, appartient bien au premier intervalle.
> [!PIEGE]
> Si l'on arrondit l'intervalle, il faut l'arrondir vers l'extérieur ($[0{,}203\,;\,0{,}224]$). Écrire $[0{,}204\,;\,0{,}224]$ annonce un intervalle plus étroit que celui que garantit l'inégalité.
> [!JURY]
> Une question d'interprétation demande une phrase en français qui explique ce que signifie le résultat. Un minorant négatif doit être commenté explicitement.
## Partie D — Un deuxième couple de variables aléatoires
On généralise la partie B à $n$ valeurs : la matrice $Q$ de la loi conjointe est de rang $1$ exactement quand $X$ et $Y$ sont indépendantes. On note $\alpha=\big(P(X=x_i)\big)_i$ et $\beta=\big(P(Y=y_j)\big)_j$ (colonnes). En généralisant B.1 et B.2, on a $QU=\alpha$ et $Q^\top U=\beta$, avec $\sum_i\alpha_i=\sum_j\beta_j=1$.
### Question 1(a)
> [!INDICATION]
> Sous l'hypothèse d'indépendance, écrivez $q_{i,j}$ comme un produit, puis $Q$ comme le produit d'une colonne par une ligne.
#### Solution
Par indépendance, $q_{i,j}=\alpha_i\beta_j$, donc $Q=\alpha\beta^\top$. Chaque colonne $\beta_j\alpha$ est colinéaire à $\alpha$, donc $\mathrm{rg}\,Q\le1$. Comme $\alpha$ et $\beta$ sont non nuls (leurs coordonnées sont de somme $1$), $Q\neq0$.
$$\boxed{\mathrm{rg}\,Q=1}$$
> [!METHODE]
> Une matrice non nulle est de rang $1$ si et seulement si elle s'écrit $uv^\top$, avec $u$ et $v$ des colonnes non nulles. Ce point de vue simplifie tous les calculs de la partie D.
### Question 1(b)
> [!INDICATION]
> Le théorème du rang donne la dimension du noyau. Que devient-elle en termes de valeur propre ?
> [!INDICATION]
> Calculez $Q^2$ à l'aide de l'écriture $Q=\alpha\beta^\top$ : vous obtiendrez un polynôme annulateur de degré $2$. Identifiez aussi la trace de $Q$.
#### Solution
Si $n=1$, alors $Q=(1)$ et la seule valeur propre est $1$. On suppose désormais $n\ge2$.
- Par le théorème du rang, $\dim\ker Q=n-1\ge1$. **$0$ est donc valeur propre, avec un sous-espace propre de dimension $n-1$.** Sa multiplicité, au moins égale à cette dimension, vaut donc au moins $n-1$.
- On a $Q^2=\alpha(\beta^\top\alpha)\beta^\top=\mathrm{tr}(Q)\,Q$, puisque $\beta^\top\alpha=\sum_i\alpha_i\beta_i=\sum_iq_{i,i}$. Le polynôme $X^2-\mathrm{tr}(Q)X$ annule $Q$, donc **toute valeur propre vaut $0$ ou $\mathrm{tr}\,Q$**. Comme la somme des valeurs propres comptées avec multiplicité vaut $\mathrm{tr}\,Q$, on obtient $\chi_Q=X^{n-1}\big(X-\mathrm{tr}\,Q\big)$.
$$\boxed{\text{si }\mathrm{tr}\,Q\neq0 :\ 0 \text{ (multiplicité } n-1) \text{ et } \mathrm{tr}\,Q \text{ (simple)}\ ;\quad\text{si }\mathrm{tr}\,Q=0 :\ 0 \text{ seule (multiplicité } n)}$$
> [!PIEGE]
> Il faut distinguer la dimension du sous-espace propre, qui vaut exactement $n-1$, de la multiplicité dans $\chi_Q$, qui vaut au moins $n-1$ et peut atteindre $n$. Tout le contenu des questions 1(c) et 1(d) se joue sur cette différence.
### Question 1(c)
> [!INDICATION]
> Le noyau fournit déjà $n-1$ vecteurs propres indépendants. Il suffit d'en trouver un dernier, associé à une valeur propre non nulle.
> [!INDICATION]
> Calculez $Q\alpha$. Utilisez ensuite l'hypothèse $P(X=x_i)\neq0$ pour montrer que la trace est strictement positive.
#### Solution
On a $\mathrm{tr}\,Q=\sum_i\alpha_i\beta_i$, avec tous les $\alpha_i$ strictement positifs et les $\beta_i$ positifs de somme $1$. Il existe donc $i_0$ tel que $\beta_{i_0}>0$, d'où $\mathrm{tr}\,Q\ge\alpha_{i_0}\beta_{i_0}>0$. Par ailleurs, $Q\alpha=\alpha(\beta^\top\alpha)=(\mathrm{tr}\,Q)\,\alpha$ avec $\alpha\neq0$, donc $\mathrm{tr}\,Q$ est une valeur propre non nulle. Les sous-espaces propres associés à $0$ et à $\mathrm{tr}\,Q$ ont des dimensions dont la somme vaut au moins $(n-1)+1=n$.
$$\boxed{Q\text{ est diagonalisable, semblable à }\mathrm{diag}(\mathrm{tr}\,Q,0,\dots,0)}$$
Pour $n=1$, $Q=(1)$ est diagonale.
### Question 1(d)
> [!INDICATION]
> D'après 1(b), il suffit que $\mathrm{tr}\,Q$ soit nulle pour que $0$ soit la seule valeur propre. Une matrice non nulle dont $0$ est la seule valeur propre n'est pas diagonalisable.
> [!INDICATION]
> Pour que $\sum_iP(X=x_i)P(Y=y_i)=0$ avec $X$ et $Y$ indépendantes, les valeurs de rang $i$ chargées par $X$ et celles chargées par $Y$ doivent être disjointes.
#### Solution
On prend $x_i=y_i=i$ pour $i\in[\![1;4]\!]$, $\Omega=[\![1;4]\!]^2$ muni de la probabilité $P(\{(i,j)\})=a_ib_j$, avec $a=\big(\frac12,\frac12,0,0\big)$ et $b=\big(0,0,\frac12,\frac12\big)$, et l'on pose $X(i,j)=x_i$, $Y(i,j)=y_j$. Alors $X(\Omega)=Y(\Omega)=\{1,2,3,4\}$, les variables $X$ et $Y$ sont indépendantes, $X$ suit la loi uniforme sur $\{1,2\}$ et $Y$ la loi uniforme sur $\{3,4\}$ : aucune n'est constante. On a cependant $P(X=3)=P(X=4)=0$.
$$Q=\frac14\begin{pmatrix}0&0&1&1\\0&0&1&1\\0&0&0&0\\0&0&0&0\end{pmatrix},\qquad \mathrm{tr}\,Q=0,\qquad Q^2=\mathrm{tr}(Q)\,Q=0.$$
$0$ est la seule valeur propre de $Q$. Si $Q$ était diagonalisable, elle serait semblable à la matrice nulle, donc nulle. Comme $Q\neq0$, **$Q$ n'est pas diagonalisable.**
> [!PIEGE]
> Un exemple sans valeur de probabilité nulle ne peut pas convenir : d'après 1(c), si tous les $P(X=x_i)$ sont non nuls, $Q$ est diagonalisable. Il faut donc des valeurs prises avec probabilité nulle. Ce n'est pas contradictoire avec $X(\Omega)=\{x_1,\dots,x_4\}$ si l'univers contient des issues de probabilité nulle, comme dans la construction ci-dessus.
### Question 2
> [!INDICATION]
> Une matrice de rang $1$ s'écrit $uv^\top$. Exprimez les lois marginales $QU$ et $Q^\top U$ à l'aide de $u$ et $v$.
> [!INDICATION]
> Calculez aussi $U^\top QU$, la somme de tous les coefficients de $Q$, et comparez $\alpha\beta^\top$ à $Q$.
#### Solution
L'image de $Q$ est une droite $\mathrm{Vect}(u)$. Chaque colonne $Qe_j$ s'écrit $v_ju$, donc $Q=uv^\top$. En généralisant B.1 et B.2 :
$$\alpha=QU=s\,u,\qquad\beta=Q^\top U=t\,v,\qquad\text{avec } s=\sum_jv_j,\quad t=\sum_iu_i.$$
La somme de toutes les probabilités jointes vaut $1$, donc $1=U^\top QU=ts$. Par suite,
$$\alpha\beta^\top=st\,uv^\top=Q,\qquad\text{c'est-à-dire}\qquad\forall(i,j),\ P(X=x_i,Y=y_j)=P(X=x_i)P(Y=y_j).$$
$$\boxed{\mathrm{rg}\,Q=1\implies X\text{ et }Y\text{ indépendantes}}$$
Avec 1(a) : **$X$ et $Y$ sont indépendantes si et seulement si $\mathrm{rg}\,Q=1$.** On retrouve la partie B : $\mathrm{rg}\,C=2$, et $X$ et $Y$ ne sont pas indépendantes.
> [!METHODE]
> Pour montrer qu'une matrice $Q$ est égale à un produit de marginales, on exprime les marginales à partir de $Q$ (sommes de lignes et de colonnes) et l'on utilise la normalisation (somme totale égale à $1$). Les signes de $u$ et $v$ n'interviennent pas.
## Bilan
**Méthodes à retenir.**
- Réduction en dimension 2 : $\chi_M=X^2-\mathrm{tr}(M)X+\det M$. Le signe du discriminant décide de tout : diagonalisable sur $\mathbb{R}$ si $\Delta>0$, seulement sur $\mathbb{C}$ si $\Delta<0$. Si $\Delta=0$, la matrice est diagonalisable seulement si elle est scalaire.
- Une matrice diagonalisable qui n'a qu'une valeur propre $\lambda$ est égale à $\lambda I_n$. Une matrice nilpotente non nulle n'est pas diagonalisable.
- Construction d'une base de trigonalisation de la forme $\begin{pmatrix}\lambda&1\\0&\lambda\end{pmatrix}$ : choisir $e_2\notin\ker(M-\lambda I)$, puis poser $e_1=(M-\lambda I)e_2$.
- Loi conjointe sous forme matricielle : $CU$ et $U^\top C$ donnent les lois marginales, $F^\top CG$ donne $E\big(f(X)g(Y)\big)$, et la trace donne $P(X=Y)$ quand les deux variables ont les mêmes valeurs.
- $P(A=B)=\sum_kP(A=k)P(B=k)$ pour des variables indépendantes : découpage selon les valeurs, $\sigma$-additivité, indépendance.
- Compléter une somme pour faire apparaître un binôme de Newton.
- Fonctions génératrices : la loi d'une somme de variables indépendantes s'obtient par produit.
- Reste d'une série à termes positifs : majorer par une série de référence, puis programmer une boucle `while` arrêtée par le majorant.
- Bienaymé-Tchebychev avec $p(1-p)\le\frac14$ : intervalle de confiance pour une proportion, en interprétant correctement le résultat (borne triviale si $\frac1{4N\varepsilon^2}\ge1$).
- Matrices de rang $1$ : $Q=uv^\top$, $Q^2=\mathrm{tr}(Q)\,Q$, et la diagonalisabilité équivaut à $\mathrm{tr}\,Q\neq0$.
**Prérequis à revoir.** Critères de diagonalisabilité (valeurs propres distinctes, somme des dimensions des sous-espaces propres), théorème du rang, lois usuelles avec leurs univers-images, formule de transfert, covariance et indépendance, fonction génératrice de la loi de Poisson, inégalité de Bienaymé-Tchebychev.
**Questions classiques transposables.** Diagonalisabilité d'une famille de matrices $2\times2$ paramétrée et sa représentation dans le plan des paramètres ; probabilité que deux variables indépendantes soient égales ; somme de deux variables de Poisson indépendantes ; approximation d'une série par majoration du reste ; méthode de Monte-Carlo et intervalle de confiance par Bienaymé-Tchebychev ; caractérisation de l'indépendance par le rang de la matrice de la loi conjointe.
Aide sur le corrigé
Connectez-vous pour demander une explication.