Maths A
Banque PTPT2026
Rédigé par IA, non vérifié
Signaler une erreur# Banque PT — Mathématiques A 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Épreuve de 4 h, calculatrice interdite, une feuille de papier millimétré à rendre avec la copie.
## Partie A : Quelques matrices
Pour $(a,b)\in\mathbb{R}^2$, $M(a,b)=\begin{pmatrix}a&b\\1&1\end{pmatrix}$ a pour trace $a+1$ et pour déterminant $a-b$. Son polynôme caractéristique est donc $\chi_{M(a,b)}=X^2-(a+1)X+(a-b)$. On a $M_1=M(2,6)$, $M_2=M(3,-2)$ et $M_3=M(5,-4)$.
### 1.
Soit $\mathbb{K}=\mathbb{R}$ ou $\mathbb{C}$. Une matrice $M\in\mathcal{M}_n(\mathbb{K})$ est trigonalisable dans $\mathcal{M}_n(\mathbb{K})$ si et seulement si son polynôme caractéristique $\chi_M$ est scindé sur $\mathbb{K}$.
$$\boxed{M \text{ trigonalisable dans } \mathcal{M}_n(\mathbb{K}) \iff \chi_M \text{ scindé sur } \mathbb{K}}$$
En particulier, toute matrice de $\mathcal{M}_n(\mathbb{C})$ est trigonalisable dans $\mathcal{M}_n(\mathbb{C})$.
### 2.
$\chi_{M_1}=X^2-3X-4=(X-4)(X+1)$. Les valeurs propres $4$ et $-1$ sont réelles et distinctes. Une matrice d'ordre $2$ qui a deux valeurs propres distinctes est diagonalisable : **$M_1$ est diagonalisable dans $\mathcal{M}_2(\mathbb{R})$ et dans $\mathcal{M}_2(\mathbb{C})$.**
- $M_1-4I_2=\begin{pmatrix}-2&6\\1&-3\end{pmatrix}$ : $\ker(M_1-4I_2)=\mathrm{Vect}\big((3,1)\big)$.
- $M_1+I_2=\begin{pmatrix}3&6\\1&2\end{pmatrix}$ : $\ker(M_1+I_2)=\mathrm{Vect}\big((-2,1)\big)$.
$$\boxed{P_1=\begin{pmatrix}3&-2\\1&1\end{pmatrix},\qquad D_1=\begin{pmatrix}4&0\\0&-1\end{pmatrix},\qquad M_1=P_1D_1P_1^{-1}}$$
$P_1$ est inversible car $\det P_1=5\neq0$.
### 3.
$\chi_{M_2}=X^2-4X+5$, de discriminant $-4<0$, donc les racines sont $2+i$ et $2-i$.
- Dans $\mathcal{M}_2(\mathbb{C})$, la matrice a deux valeurs propres distinctes : **$M_2$ est diagonalisable dans $\mathcal{M}_2(\mathbb{C})$.**
- $\chi_{M_2}$ n'est pas scindé sur $\mathbb{R}$, donc $M_2$ n'a aucune valeur propre réelle. Elle n'est **pas diagonalisable dans $\mathcal{M}_2(\mathbb{R})$**, ni même trigonalisable dans $\mathcal{M}_2(\mathbb{R})$.
Pour $\lambda=2+i$, la première ligne de $(M_2-\lambda I_2)\binom{x}{y}=0$ s'écrit $(1-i)x-2y=0$. Le vecteur $(2,\,1-i)$ convient. On vérifie la seconde ligne : $x+(1-\lambda)y=2+(-1-i)(1-i)=2-2=0$. Par conjugaison, $(2,\,1+i)$ est vecteur propre pour $2-i$.
$$\boxed{P_2=\begin{pmatrix}2&2\\1-i&1+i\end{pmatrix},\qquad D_2=\begin{pmatrix}2+i&0\\0&2-i\end{pmatrix},\qquad M_2=P_2D_2P_2^{-1}}$$
$\det P_2=2(1+i)-2(1-i)=4i\neq0$.
### 4. (a)
$\chi_{M_3}=X^2-6X+9=(X-3)^2$, donc $3$ est la seule valeur propre. Si $M_3$ était diagonalisable, elle serait semblable à $3I_2$, donc égale à $P(3I_2)P^{-1}=3I_2$, ce qui est faux. Autre argument : $M_3-3I_2=\begin{pmatrix}2&-4\\1&-2\end{pmatrix}$ est de rang $1$, donc le sous-espace propre est de dimension $1<2$.
Comme $\chi_{M_3}$ est scindé sur $\mathbb{R}$, la question 1 s'applique.
$$\boxed{M_3 \text{ n'est pas diagonalisable dans } \mathcal{M}_2(\mathbb{R}) \text{, mais elle est trigonalisable dans } \mathcal{M}_2(\mathbb{R})}$$
### 4. (b)
On cherche une base $(e_1,e_2)$ telle que $f_3(e_1)=3e_1$ et $f_3(e_2)=e_1+3e_2$, c'est-à-dire $(M_3-3I_2)e_1=0$ et $(M_3-3I_2)e_2=e_1$. On prend $e_2=(1,0)$ et l'on pose $e_1=(M_3-3I_2)e_2=(2,1)$. On vérifie que $(M_3-3I_2)e_1=(4-4,\,2-2)=(0,0)$ et que $M_3e_2=(5,1)=(2,1)+3(1,0)=e_1+3e_2$. La famille $(e_1,e_2)$ est libre car $\det\begin{pmatrix}2&1\\1&0\end{pmatrix}=-1\neq0$.
$$\boxed{\mathcal{B}=\big(e_1,e_2\big)=\big((2,1),\,(1,0)\big),\qquad \mathrm{Mat}_{\mathcal{B}}(f_3)=T_3}$$
### 5.
$\det M(a,b)=a-b$.
$$\boxed{M(a,b) \text{ inversible} \iff a\neq b}$$
### 6.
$$\Delta(a,b)=(a+1)^2-4(a-b)=a^2-2a+1+4b,\qquad \boxed{\Delta(a,b)=(a-1)^2+4b}$$
### 7. (a)
Si $\Delta(a,b)=0$, alors $\chi_{M(a,b)}=(X-\lambda_0)^2$ avec $\lambda_0=\frac{a+1}{2}$. Si $M(a,b)$ était diagonalisable dans $\mathcal{M}_2(\mathbb{C})$, on aurait $M(a,b)=P(\lambda_0I_2)P^{-1}=\lambda_0I_2$. Or le coefficient d'indice $(2,1)$ de $M(a,b)$ vaut $1\neq0$. **$M(a,b)$ n'est donc pas diagonalisable dans $\mathcal{M}_2(\mathbb{C})$**, ni a fortiori dans $\mathcal{M}_2(\mathbb{R})$.
### 7. (b)
Si $\Delta(a,b)\neq0$, $\chi_{M(a,b)}$ a deux racines complexes distinctes, donc $M(a,b)$ est diagonalisable dans $\mathcal{M}_2(\mathbb{C})$.
- Si $\Delta(a,b)>0$, les deux valeurs propres sont réelles et distinctes : **$M(a,b)$ est diagonalisable dans $\mathcal{M}_2(\mathbb{R})$ et dans $\mathcal{M}_2(\mathbb{C})$.**
- Si $\Delta(a,b)<0$, les valeurs propres ne sont pas réelles. Une matrice diagonalisable dans $\mathcal{M}_2(\mathbb{R})$ aurait des valeurs propres réelles. **$M(a,b)$ est donc diagonalisable dans $\mathcal{M}_2(\mathbb{C})$ mais pas dans $\mathcal{M}_2(\mathbb{R})$.**
### 8.
Dans le plan rapporté au repère $(a,b)$, on obtient :
- **$M(a,b)$ non inversible** : la droite $\mathcal{D}$ d'équation $b=a$ ;
- **$M(a,b)$ non diagonalisable dans $\mathcal{M}_2(\mathbb{C})$** : la parabole $\mathcal{P}$ d'équation $b=-\frac{(a-1)^2}{4}$, de sommet $(1,0)$, tournée vers le bas, qui passe par $(-1,-1)$, $(3,-1)$, $(-3,-4)$ et $(5,-4)$ ;
- **$M(a,b)$ diagonalisable dans $\mathcal{M}_2(\mathbb{R})$** : la région ouverte strictement au-dessus de $\mathcal{P}$, $b>-\frac{(a-1)^2}{4}$ ;
- **diagonalisable dans $\mathcal{M}_2(\mathbb{C})$ mais pas dans $\mathcal{M}_2(\mathbb{R})$** : la région ouverte strictement au-dessous de $\mathcal{P}$, $b<-\frac{(a-1)^2}{4}$ ;
- les points $M_1=(2,6)$ (où $\Delta=25>0$, au-dessus de $\mathcal{P}$), $M_2=(3,-2)$ (où $\Delta=-4<0$, au-dessous) et $M_3=(5,-4)$ (où $\Delta=0$, sur $\mathcal{P}$).
Comme $\Delta(a,a)=(a+1)^2\geqslant0$, la droite $\mathcal{D}$ est tangente à $\mathcal{P}$ au point $(-1,-1)$ et reste au-dessus de $\mathcal{P}$ partout ailleurs.
Points utiles pour le tracé :
| $a$ | $-3$ | $-1$ | $1$ | $3$ | $5$ |
|---|---|---|---|---|---|
| $b$ sur $\mathcal{P}$ | $-4$ | $-1$ | $0$ | $-1$ | $-4$ |
| $b$ sur $\mathcal{D}$ | $-3$ | $-1$ | $1$ | $3$ | $5$ |
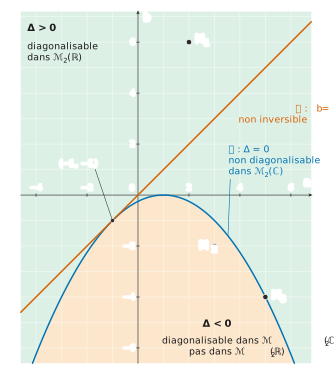
Sur la feuille millimétrée, on peut prendre l'unité 1 cm, avec $a\in[-5,7]$ et $b\in[-8,8]$, et hachurer les deux régions de deux façons différentes.
## Partie B : Un couple de variables aléatoires
On note $c_{i,j}=P(X=x_i,Y=x_j)$, avec $(x_1,x_2,x_3)=(-1,0,1)$.
### 1. (a)
Pour tout $i$, $(CU)_i=\sum_{j=1}^3c_{i,j}=\sum_{j=1}^3P(X=x_i,Y=x_j)$. Les événements $(Y=x_j)_{1\le j\le3}$ forment un système complet d'événements, puisque $Y(\Omega)=\{x_1,x_2,x_3\}$. Par la formule des probabilités totales, cette somme vaut $P(X=x_i)$. Le vecteur $CU$ est donc la colonne des $P(X=x_i)$, et $CU=\frac{1}{12}(4,5,3)^\top$.
$$\boxed{P(X=-1)=\tfrac13,\qquad P(X=0)=\tfrac5{12},\qquad P(X=1)=\tfrac14}$$
### 1. (b)
$V^\top CU=\sum_{i=1}^3x_iP(X=x_i)=E(X)$, par définition de l'espérance d'une variable finie.
$$\boxed{E(X)=-\tfrac13+\tfrac14=-\tfrac1{12}}$$
### 2.
La loi de $Y$ est donnée par $U^\top C$ (ligne des $P(Y=x_j)$), ou de façon équivalente par $C^\top U$, et l'on a $E(Y)=U^\top CV$.
$$U^\top C=\tfrac1{12}(4,4,4)=\big(\tfrac13,\tfrac13,\tfrac13\big),\qquad \boxed{P(Y=-1)=P(Y=0)=P(Y=1)=\tfrac13,\quad E(Y)=U^\top CV=0}$$
### 3.
$V^\top CV=\sum_{i=1}^3\sum_{j=1}^3x_ix_j\,P(X=x_i,Y=x_j)$. Par la formule de transfert appliquée au couple $(X,Y)$ et à $(u,v)\mapsto uv$, c'est **$E(XY)$**. On calcule $CV=\frac1{12}(1,-1,0)^\top$, d'où
$$\boxed{V^\top CV=E(XY)=-\tfrac1{12}}$$
### 4.
$$\mathrm{Cov}(X,Y)=E(XY)-E(X)E(Y)=-\tfrac1{12}-\big(-\tfrac1{12}\big)\cdot0,\qquad \boxed{\mathrm{Cov}(X,Y)=-\tfrac1{12}}$$
### 5.
**$X$ et $Y$ ne sont pas indépendantes.** Deux justifications :
1. Si $X$ et $Y$ étaient indépendantes, on aurait $\mathrm{Cov}(X,Y)=0$, ce qui contredit la question 4.
2. $P(X=-1,Y=-1)=c_{1,1}=\frac1{12}$, alors que $P(X=-1)P(Y=-1)=\frac19$.
On peut aussi remarquer que l'indépendance donnerait $C=(CU)(U^\top C)$, matrice de rang $1$, alors que les colonnes $(1,2,1)^\top$ et $(2,1,1)^\top$ de $12C$ ne sont pas colinéaires.
### 6.
Les événements $(X=x_i,Y=x_i)$, pour $i\in\{1,2,3\}$, sont deux à deux incompatibles, et leur réunion est $(X=Y)$ puisque $X$ et $Y$ prennent leurs valeurs dans $\{x_1,x_2,x_3\}$. Donc $\mathrm{tr}(C)=\sum_ic_{i,i}=P(X=Y)$.
$$\boxed{\mathrm{tr}(C)=P(X=Y)=\tfrac{1+2+1}{12}=\tfrac13}$$
## Partie C : Des variables aléatoires dans une matrice
### 1. (a)
D'après A.5, $M(A,B)$ est inversible si et seulement si $A\neq B$. Avec $A=X$, $B=Y$ et B.6 :
$$\boxed{P\big(M(A,B)\text{ inversible}\big)=1-P(X=Y)=1-\tfrac13=\tfrac23}$$
### 1. (b)
D'après A.7, $M(A,B)$ n'est diagonalisable ni dans $\mathcal{M}_2(\mathbb{R})$ ni dans $\mathcal{M}_2(\mathbb{C})$ si et seulement si $\Delta(A,B)=(A-1)^2+4B=0$. Sur $\{-1,0,1\}^2$ :
- pour $a=-1$, $4+4b=0$ donne $b=-1$ ;
- pour $a=0$, $1+4b=0$ n'a pas de solution dans $\{-1,0,1\}$ ;
- pour $a=1$, $4b=0$ donne $b=0$.
Les deux événements $(X=-1,Y=-1)$ et $(X=1,Y=0)$ sont incompatibles, donc
$$\boxed{P\big(\Delta(A,B)=0\big)=c_{1,1}+c_{3,2}=\tfrac1{12}+\tfrac1{12}=\tfrac16}$$
### 2.
Comme $A$ et $B$ sont à valeurs dans $H$, on a $(A=B)=\bigcup_{k\in H}(A=k)\cap(B=k)$. En effet, si $A(\omega)=B(\omega)$, cette valeur commune est un élément $k$ de $H$, et la réciproque est immédiate. Ces événements sont deux à deux incompatibles, car $(A=k)\cap(A=k')=\varnothing$ pour $k\neq k'$, et ils sont en nombre au plus dénombrable, car $H\subset\mathbb{N}$. Par $\sigma$-additivité, puis par indépendance de $A$ et $B$ :
$$\boxed{P(A=B)=\sum_{k\in H}P\big((A=k)\cap(B=k)\big)=\sum_{k\in H}P(A=k)P(B=k)}$$
### 3. (a)
$$\boxed{A(\Omega)=[\![0;n]\!],\qquad \forall k\in[\![0;n]\!],\ P(A=k)=\binom nk p^k(1-p)^{n-k}}$$
### 3. (b)
$$\boxed{B(\Omega)=\mathbb{N}^*,\qquad \forall k\in\mathbb{N}^*,\ P(B=k)=r(1-r)^{k-1}}$$
### 3. (c)
$M(A,B)$ est non inversible si et seulement si $A=B$. Les variables $A$ et $B$ sont toutes deux à valeurs dans $H=\mathbb{N}$, donc la question 2 s'applique. On a $P(B=0)=0$ et $P(A=k)=0$ pour $k>n$, d'où
$$P(A=B)=\sum_{k=1}^n\binom nk p^k(1-p)^{n-k}\,r(1-r)^{k-1}=\frac{r}{1-r}\sum_{k=1}^n\binom nk\big(p(1-r)\big)^k(1-p)^{n-k}.$$
On complète la somme avec le terme $k=0$, qui vaut $(1-p)^n$, et l'on applique la formule du binôme avec $p(1-r)+(1-p)=1-pr$ :
$$\boxed{P\big(M(A,B)\text{ non inversible}\big)=\frac{r}{1-r}\Big[(1-pr)^n-(1-p)^n\Big]}$$
### 4. (a)
$$\boxed{A(\Omega)=\mathbb{N},\qquad \forall k\in\mathbb{N},\ P(A=k)=e^{-\lambda}\frac{\lambda^k}{k!}}$$
### 4. (b)
Si $Z\sim\mathcal{P}(\theta)$, alors pour tout $t\in\mathbb{R}$, $G_Z(t)=\sum_{k\ge0}e^{-\theta}\frac{(\theta t)^k}{k!}=e^{\theta(t-1)}$. Les variables $A$ et $C=-B$ sont à valeurs dans $\mathbb{N}$. Elles sont indépendantes, puisque $C$ est une fonction de $B$ et que $A$ et $B$ sont indépendantes. On a donc
$$G_{A+C}(t)=G_A(t)\,G_C(t)=e^{\lambda(t-1)}e^{\mu(t-1)}=e^{(\lambda+\mu)(t-1)}.$$
La fonction génératrice caractérise la loi d'une variable à valeurs dans $\mathbb{N}$, d'où
$$\boxed{A+C\sim\mathcal{P}(\lambda+\mu)}$$
### 4. (c)
$M(A,B)$ est inversible si et seulement si $A\neq B$, c'est-à-dire $A+C\neq0$.
$$\boxed{P\big(M(A,B)\text{ inversible}\big)=1-P(A+C=0)=1-e^{-(\lambda+\mu)}}$$
### 5.
$M(A,B)$ est non inversible si et seulement si $A=B$. On applique la question 2 avec $H=\mathbb{N}$ :
$$P(A=B)=\sum_{k=0}^{+\infty}e^{-\lambda}\frac{\lambda^k}{k!}\,e^{-\mu}\frac{\mu^k}{k!},\qquad\boxed{P\big(M(A,B)\text{ non inversible}\big)=\sum_{k=0}^{+\infty}\frac{(\lambda\mu)^k}{(k!)^2}e^{-(\lambda+\mu)}=I}$$
La série converge, puisque ses termes sont majorés par ceux de la série exponentielle de $\lambda\mu$.
### 6. (a)
Pour $k\geqslant n+1$, $k!\geqslant(n+1)!$, donc $(k!)^2\geqslant(n+1)!\,k!$. Tous les termes étant positifs,
$$0\leqslant R_n\leqslant\frac{e^{-(\lambda+\mu)}}{(n+1)!}\sum_{k=n+1}^{+\infty}\frac{(\lambda\mu)^k}{k!}\leqslant\frac{e^{-(\lambda+\mu)}}{(n+1)!}\sum_{k=0}^{+\infty}\frac{(\lambda\mu)^k}{k!}=\frac{e^{\lambda\mu-(\lambda+\mu)}}{(n+1)!},$$
$$\boxed{\forall n\geqslant0,\quad |R_n|\leqslant\frac{1}{(n+1)!}e^{\lambda\mu-(\lambda+\mu)}}$$
### 6. (b)
Notons $S_n=\sum_{k=0}^n\frac{(\lambda\mu)^k}{(k!)^2}e^{-(\lambda+\mu)}$, de sorte que $I-S_n=R_n$. Dès que le majorant de 6(a) est inférieur ou égal à `eps`, $S_n$ est une valeur approchée de $I$ à `eps` près. Ce majorant tend vers $0$ quand $n$ tend vers l'infini, donc la boucle termine.
```python
from math import exp, factorial
def val_app(eps):
n = 0
S = exp(-(la + mu)) # S_0 : terme k = 0
while exp(la * mu - (la + mu)) / factorial(n + 1) > eps: # majorant de |R_n|
n = n + 1
S = S + (la * mu) ** n / factorial(n) ** 2 * exp(-(la + mu)) # S_n
return S # |I - S| <= eps
```
Pour $\lambda=1$, $\mu=2$ et `eps = 1e-5`, la boucle s'arrête à $n=7$ et la fonction renvoie $0{,}211712\ldots$
### 6. (c)
Les variables globales `la` et `mu` étant affectées, on ajoute l'instruction :
```python
print(val_app(10**-5))
```
### 7. (a)
$J_i$ prend les valeurs $0$ et $1$, et $P(J_i=1)=P\big(M(A,B)\text{ non inversible}\big)=I$ d'après la question 5.
$$\boxed{J_i\sim\mathcal{B}(I)\quad\text{(loi de Bernoulli de paramètre } I)}$$
### 7. (b)
Les simulations sont indépendantes, donc $J_1,\dots,J_N$ sont des variables indépendantes, toutes de loi $\mathcal{B}(I)$. Une somme de $N$ variables de Bernoulli indépendantes de même paramètre $I$ suit la loi binomiale :
$$\boxed{K_N\sim\mathcal{B}(N,I)}$$
### 7. (c)
On a $E(K_N)=NI$ et $V(K_N)=NI(1-I)$, donc
$$\boxed{E(\overline{K_N})=I,\qquad V(\overline{K_N})=\frac{1}{N^2}V(K_N)=\frac{I(1-I)}{N}}$$
### 7. (d)
On applique l'inégalité de Bienaymé-Tchebychev à $\overline{K_N}$, qui admet une variance, puis l'on utilise $I(1-I)=\frac14-\big(I-\frac12\big)^2\leqslant\frac14$ :
$$\boxed{\forall\varepsilon>0,\quad P\big(|\overline{K_N}-I|\geqslant\varepsilon\big)\leqslant\frac{I(1-I)}{N\varepsilon^2}\leqslant\frac1{4N\varepsilon^2}}$$
### 7. (e)
L'événement $\big(I\in[\overline{K_N}-\varepsilon\,;\,\overline{K_N}+\varepsilon]\big)$ est l'événement $\big(|\overline{K_N}-I|\leqslant\varepsilon\big)$. Il contient le complémentaire de $\big(|\overline{K_N}-I|\geqslant\varepsilon\big)$, donc
$$\boxed{P\big(I\in[\overline{K_N}-\varepsilon\,;\,\overline{K_N}+\varepsilon]\big)\geqslant1-P\big(|\overline{K_N}-I|\geqslant\varepsilon\big)\geqslant1-\frac1{4N\varepsilon^2}}$$
### 7. (f)
On a $\overline{K_N}=\frac{21\,357}{100\,000}=0{,}21357$ et $N=10^5$.
- Pour $\varepsilon=10^{-2}$ : $\frac{1}{4N\varepsilon^2}=\frac{1}{40}=0{,}025$. **Avec une probabilité au moins égale à $0{,}975$, l'intervalle $[0{,}20357\,;\,0{,}22357]$ contient $I$** : c'est un intervalle de confiance de niveau $97{,}5\,\%$. Arrondi vers l'extérieur, il devient $[0{,}203\,;\,0{,}224]$.
- Pour $\varepsilon=10^{-3}$ : $\frac{1}{4N\varepsilon^2}=2{,}5$, et le minorant $1-2{,}5=-1{,}5$ est négatif. **L'inégalité ne donne aucune information.**
À titre de contrôle, la valeur calculée en 6(b) est $I\approx0{,}21171$ ; elle appartient bien au premier intervalle.
## Partie D : Un deuxième couple de variables aléatoires
On note $\alpha=\big(P(X=x_i)\big)_{1\le i\le n}$ et $\beta=\big(P(Y=y_j)\big)_{1\le j\le n}$, vus comme vecteurs colonnes. En généralisant la partie B, $QU=\alpha$ et $Q^\top U=\beta$, et l'on a $\sum_i\alpha_i=\sum_j\beta_j=1$.
### 1. (a)
Par indépendance, $q_{i,j}=\alpha_i\beta_j$, donc $Q=\alpha\beta^\top$. Toutes les colonnes de $Q$ sont colinéaires à $\alpha$, donc $\mathrm{rg}\,Q\leqslant1$. De plus, $\alpha\neq0$ et $\beta\neq0$ (leurs coordonnées sont de somme $1$), donc $Q\neq0$.
$$\boxed{\mathrm{rg}\,Q=1}$$
### 1. (b)
Le cas $n=1$ est à part : $Q=(1)$, et la seule valeur propre est $1$. On suppose désormais $n\geqslant2$.
- Par le théorème du rang, $\dim\ker Q=n-1\geqslant1$. Donc **$0$ est valeur propre de $Q$, avec un sous-espace propre de dimension $n-1$**. La dimension d'un sous-espace propre est majorée par la multiplicité de la valeur propre, donc cette multiplicité est au moins $n-1$.
- $Q^2=\alpha(\beta^\top\alpha)\beta^\top=\mathrm{tr}(Q)\,Q$, car $\beta^\top\alpha=\sum_i\alpha_i\beta_i=\sum_iq_{i,i}=\mathrm{tr}\,Q$. Le polynôme $X^2-\mathrm{tr}(Q)X$ annule $Q$, donc **les seules valeurs propres possibles sont $0$ et $\mathrm{tr}\,Q$**. Plus précisément, $\chi_Q=X^{n-1}\big(X-\mathrm{tr}\,Q\big)$, puisque la somme des valeurs propres comptées avec multiplicité vaut $\mathrm{tr}\,Q$.
$$\boxed{\text{si } \mathrm{tr}\,Q\neq0 :\ 0 \text{ de multiplicité } n-1 \text{ et } \mathrm{tr}\,Q \text{ de multiplicité } 1\ ;\quad \text{si } \mathrm{tr}\,Q=0 :\ 0 \text{ seule, de multiplicité } n}$$
### 1. (c)
Ici $\mathrm{tr}\,Q=\sum_i\alpha_i\beta_i$, avec $\alpha_i>0$ pour tout $i$ et $\beta_i\geqslant0$ de somme $1$. Il existe donc $i_0$ tel que $\beta_{i_0}>0$, ce qui donne $\mathrm{tr}\,Q\geqslant\alpha_{i_0}\beta_{i_0}>0$. Or $Q\alpha=\alpha(\beta^\top\alpha)=(\mathrm{tr}\,Q)\,\alpha$ avec $\alpha\neq0$, donc $\mathrm{tr}\,Q$ est valeur propre et $E_{\mathrm{tr}Q}(Q)$ est de dimension au moins $1$. La somme des dimensions des sous-espaces propres vaut alors au moins $(n-1)+1=n$, d'où
$$\boxed{Q \text{ est diagonalisable, semblable à } \mathrm{diag}(\mathrm{tr}\,Q,0,\dots,0)}$$
Pour $n=1$, $Q=(1)$ est diagonale.
### 1. (d)
Prenons $x_i=y_i=i$ pour $i\in[\![1;4]\!]$, $\Omega=[\![1;4]\!]^2$ muni de la probabilité $P(\{(i,j)\})=a_ib_j$, avec $a=\big(\tfrac12,\tfrac12,0,0\big)$ et $b=\big(0,0,\tfrac12,\tfrac12\big)$, et posons $X(i,j)=x_i$, $Y(i,j)=y_j$. On a bien $X(\Omega)=Y(\Omega)=\{1,2,3,4\}$. Les variables $X$ et $Y$ sont indépendantes, avec $P(X=x_i)=a_i$ et $P(Y=y_j)=b_j$ ; $X$ suit la loi uniforme sur $\{1,2\}$ et $Y$ la loi uniforme sur $\{3,4\}$, donc aucune n'est constante. On a cependant $P(X=3)=P(X=4)=0$.
$$Q=\frac14\begin{pmatrix}0&0&1&1\\0&0&1&1\\0&0&0&0\\0&0&0&0\end{pmatrix}.$$
On a $Q\neq0$ et $\mathrm{tr}\,Q=0$, donc $Q^2=\mathrm{tr}(Q)\,Q=0$ et $0$ est la seule valeur propre. Si $Q$ était diagonalisable, elle serait semblable à la matrice nulle, donc nulle. **$Q$ n'est donc pas diagonalisable.**
Cet exemple est nécessairement de ce type. Pour $X$ et $Y$ indépendantes, la non-diagonalisabilité impose $\mathrm{tr}\,Q=\sum_iP(X=x_i)P(Y=y_i)=0$, donc certaines valeurs $x_i$ doivent être prises avec une probabilité nulle.
### 2.
Supposons $\mathrm{rg}\,Q=1$. L'image de $Q$ est une droite $\mathrm{Vect}(u)$, et chaque colonne $Qe_j$ s'écrit $v_ju$. On a donc $Q=uv^\top$, avec $u,v\in\mathbb{R}^n$. En généralisant B.1 et B.2 :
$$\alpha=QU=u\,(v^\top U)=s\,u,\qquad \beta=Q^\top U=v\,(u^\top U)=t\,v,$$
où $s=\sum_jv_j$ et $t=\sum_iu_i$. On a aussi $1=U^\top QU=(U^\top u)(v^\top U)=ts$. Par suite,
$$\alpha\beta^\top=st\,uv^\top=Q,\qquad\text{c'est-à-dire}\qquad\forall(i,j),\ P(X=x_i,Y=y_j)=P(X=x_i)\,P(Y=y_j).$$
$$\boxed{\mathrm{rg}\,Q=1\implies X \text{ et } Y \text{ indépendantes}}$$
Avec 1(a), on obtient l'équivalence : **$X$ et $Y$ sont indépendantes si et seulement si $\mathrm{rg}\,Q=1$.**
Aide sur le corrigé
Connectez-vous pour demander une explication.