Modélisation mathématique et informatique
Agro-VétoBCPST2026
# Agro-Véto BCPST — Modélisation mathématique et informatique 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Convention : $t^0=1$ pour tout réel $t$, y compris $t=0$ (c'est aussi la convention de Python, `0**0` vaut `1`). Pour toute variable $X$ à valeurs dans $\mathbb N$, $\big((X=n)\big)_{n\in\mathbb N}$ est un système complet d'événements, donc $\sum_{n\ge0}P(X=n)=1$.
## I. Notion de fonction génératrice
### Q 1.1
Soit $t\in[0,1]$. Pour tout $n\in\mathbb N$, $0\le P(X=n)\,t^n\le P(X=n)$. La série à termes positifs $\sum P(X=n)$ converge (de somme $1$). Par comparaison de séries à termes positifs, $\sum P(X=n)t^n$ converge.
**$G_X$ est définie (au moins) sur $[0,1]$.**
### Q 1.2
En $t=0$, seul le terme $n=0$ est non nul ($0^0=1$, $0^n=0$ pour $n\ge1$) ; en $t=1$, on somme les $P(X=n)$ :
$$\boxed{G_X(0)=P(X=0),\qquad G_X(1)=1}$$
### Q 1.3
Soient $0\le s\le t\le1$. Pour tout $n$, $s^n\le t^n$ et $P(X=n)\ge0$, donc $P(X=n)s^n\le P(X=n)t^n$. On somme de $0$ à $N$ puis on fait tendre $N$ vers $+\infty$ (les deux séries convergent, l'inégalité large passe à la limite) : $G_X(s)\le G_X(t)$.
**$G_X$ est croissante sur $[0,1]$.**
### Q 1.4
$G_X(t)$ est la somme d'une série à termes positifs, donc $G_X(t)\ge0$ ; par croissance (Q 1.3) et Q 1.2, $G_X(t)\le G_X(1)=1$.
$$\boxed{\forall t\in[0,1],\ G_X(t)\in[0,1]}$$
### Q 1.5
Soit $t\in[0,1]$. $t^X=\varphi(X)$ avec $\varphi:n\mapsto t^n$. D'après le théorème de transfert, $t^X$ admet une espérance si et seulement si $\sum|t^n|P(X=n)=\sum t^nP(X=n)$ converge, ce qui est vrai (Q 1.1), et alors
$$\boxed{E\big(t^X\big)=\sum_{n=0}^{+\infty}t^nP(X=n)=G_X(t)}$$
### Q 1.6
Soit $t\in[0,1]$. On a $(t^X)^2=(t^2)^X$ avec $t^2\in[0,1]$ ; d'après Q 1.5, $(t^X)^2$ admet une espérance égale à $G_X(t^2)$. Donc $t^X$ admet un moment d'ordre 2, donc une variance, et par la formule de König-Huygens :
$$\boxed{V\big(t^X\big)=E\big((t^X)^2\big)-E(t^X)^2=G_X(t^2)-G_X(t)^2}$$
Comme $G_X(t)^2\ge0$ et $G_X(t^2)\le1$ (Q 1.4), **$V(t^X)\le1$**.
### Q 2
$X$ est à valeurs dans $\{0,\dots,n\}$, la série est une somme finie et, par la formule du binôme :
$$G_X(t)=\sum_{k=0}^n\binom nk p^k(1-p)^{n-k}t^k=\sum_{k=0}^n\binom nk(pt)^k(1-p)^{n-k},\qquad \boxed{G_X(t)=(pt+1-p)^n}$$
pour tout $t\in[0,1]$.
### Q 3.1
**(i) ⇒ (ii).** Si $P(X\le m)=1$, alors $\sum_{n=0}^mP(X=n)=1$, donc $\sum_{n>m}P(X=n)=0$. Une série à termes positifs de somme nulle a tous ses termes nuls : $P(X=n)=0$ pour $n>m$. Pour tout $t\in\mathbb R$, la série définissant $G_X(t)$ n'a donc qu'un nombre fini de termes non nuls : $G_X$ est définie sur $\mathbb R$ et $G_X(t)=\sum_{n=0}^mP(X=n)t^n$ est polynomiale.
**(ii) ⇒ (i).** Supposons $G_X$ définie sur $\mathbb R$ et égale sur $\mathbb R$ à une fonction polynomiale $Q$, non nulle car $Q(1)=G_X(1)=1$ ; notons $d$ son degré et $c\neq0$ son coefficient dominant. Supposons par l'absurde qu'il existe $n_0>d$ avec $P(X=n_0)>0$. Pour $t>1$, tous les termes de la série sont positifs, donc
$$\frac{Q(t)}{t^d}=\frac{G_X(t)}{t^d}\ge P(X=n_0)\,t^{n_0-d}\xrightarrow[t\to+\infty]{}+\infty,$$
alors que $Q(t)/t^d\to c$ : contradiction. Donc $P(X=n)=0$ pour tout $n>d$ et $P(X\le d)=\sum_{n=0}^{+\infty}P(X=n)=1$ : $m=d$ convient.
**Les assertions (i) et (ii) sont équivalentes.**
### Q 3.2
D'après Q 3.1, $P(X=n)=0$ pour $n>m$. La série $\sum nP(X=n)$ n'a qu'un nombre fini de termes non nuls : $X$ admet une espérance, $E(X)=\sum_{n=0}^mnP(X=n)$. La fonction $G_X$ coïncide sur $\mathbb R$ avec le polynôme $\sum_{n=0}^mP(X=n)t^n$ : elle est dérivable en $1$ et $(G_X)'(1)=\sum_{n=1}^mnP(X=n)$.
$$\boxed{E(X)=(G_X)'(1)}$$
### Q 4
(i) ⇒ (ii) : mêmes probabilités $P(X=n)=P(Y=n)$, donc mêmes séries, donc $G_X=G_Y$ sur $[0,1]$.
(ii) ⇒ (i) : $X$ et $Y$ sont à valeurs dans $\{0,\dots,m\}$, donc $G_X(t)=\sum_{n=0}^mP(X=n)t^n$ et $G_Y(t)=\sum_{n=0}^mP(Y=n)t^n$. Le polynôme $\sum_{n=0}^m\big(P(X=n)-P(Y=n)\big)t^n$, de degré au plus $m$, s'annule sur $[0,1]$, ensemble infini : c'est le polynôme nul. Donc $P(X=n)=P(Y=n)$ pour $0\le n\le m$, et les deux probabilités sont nulles pour $n>m$.
**$X$ et $Y$ ont même loi si et seulement si $G_X=G_Y$ sur $[0,1]$.**
## II. Sommes aléatoires : un premier modèle
### II.A. Présentation du modèle
### Q 5
Notons $H_i$ l'indicatrice de « la jacinthe $i$ atteint vingt centimètres ». D'après $(A_1)$, $H_i\hookrightarrow\mathcal B(p_1)$ ; d'après $(A_3)$, $H_1,\dots,H_n$ sont indépendantes. $J_1=\sum_{i=1}^nH_i$ compte les succès de $n$ épreuves de Bernoulli indépendantes de même paramètre $p_1$ :
$$\boxed{J_1\hookrightarrow\mathcal B(n,p_1),\qquad P(J_1=i)=\binom ni p_1^i(1-p_1)^{n-i}\ (0\le i\le n)}$$
Hypothèses utilisées : $(A_1)$ et $(A_3)$.
### Q 6
$J_1\hookrightarrow\mathcal B(2,\tfrac23)$ : $P(J_1=0)=\tfrac19$, $P(J_1=1)=\tfrac49$, $P(J_1=2)=\tfrac49$. Sachant $(J_1=i)$, les $i$ plantes retenues fleurissent chacune avec probabilité $\tfrac34$, indépendamment $(A_2,A_3,A_4)$ : la loi conditionnelle de $J_2$ est $\mathcal B(i,\tfrac34)$. Formule des probabilités totales sur le système complet $(J_1=i)_{0\le i\le2}$ :
$$\begin{aligned}
P(J_2=0)&=\tfrac19\cdot1+\tfrac49\cdot\tfrac14+\tfrac49\cdot\tfrac1{16}=\tfrac{4+4+1}{36}=\tfrac14,\\
P(J_2=1)&=\tfrac49\cdot\tfrac34+\tfrac49\cdot2\cdot\tfrac34\cdot\tfrac14=\tfrac13+\tfrac16=\tfrac12,\\
P(J_2=2)&=\tfrac49\cdot\tfrac9{16}=\tfrac14.
\end{aligned}$$
**$J_2\hookrightarrow\mathcal B(2,\tfrac12)$**, avec $\tfrac12=p_1p_2$.
### Q 7.1
```python
def J2(n, p1, p2):
aux = 0
l = [0 for i in range(n)]
for i in range(n):
if rd.binomial(1, p1) == 1:
l[i] = 1
for i in range(n):
if l[i] == 1:
if rd.binomial(1, p2) == 1:
aux = aux + 1
return aux
```
### Q 7.2
La boucle des lignes 4 à 6 simule la phase de croissance : pour chacune des $n$ jacinthes, un tirage de Bernoulli de paramètre $p_1$, indépendant des autres, décide si elle atteint vingt centimètres ; `l[i]` vaut alors $1$ (c'est $H_i$), et `sum(l)` est une réalisation de $J_1$.
La boucle des lignes 7 à 10 simule la phase de floraison des seules plantes retenues (`l[i] == 1`) : pour chacune, un tirage de Bernoulli de paramètre $p_2$ décide si elle fleurit, et `aux` compte les plantes retenues qui ont fleuri. La valeur renvoyée est une réalisation de $J_2$.
### II.B. Loi de $J_2$
### Q 8.1
$J_1$ est à valeurs dans $\{0,\dots,n\}$. Les événements $(J_1=i)$ sont deux à deux incompatibles ($J_1(\omega)$ ne peut prendre deux valeurs) et leur réunion est $\Omega$ (pour tout $\omega$, $J_1(\omega)\in\{0,\dots,n\}$). **$(J_1=i)_{0\le i\le n}$ est un système complet d'événements.**
### Q 8.2
$P(J_1=i)=\binom ni p_1^i(1-p_1)^{n-i}>0$ car $p_1\in\,]0,1[$. Sachant $(J_1=i)$, exactement $i$ plantes sont retenues ; chacune fleurit avec probabilité $p_2$ $(A_2)$, indépendamment des autres $(A_3)$, et la floraison est indépendante de la phase de croissance $(A_4)$, donc le conditionnement par $(J_1=i)$ ne modifie pas la loi des floraisons. $J_2$ compte les succès de $i$ épreuves de Bernoulli indépendantes de paramètre $p_2$ :
$$\boxed{P_{(J_1=i)}(J_2=\ell)=\binom i\ell p_2^\ell(1-p_2)^{i-\ell}\ (0\le\ell\le i),\qquad 0\ \text{si}\ \ell>i}$$
c'est-à-dire que la loi conditionnelle de $J_2$ sachant $(J_1=i)$ est $\mathcal B(i,p_2)$ (loi certaine nulle si $i=0$).
### Q 8.3
Soit $\ell\in\{0,\dots,n\}$. Formule des probabilités totales sur le système complet de Q 8.1, d'événements de probabilités non nulles (Q 8.2) :
$P(J_2=\ell)=\sum_{i=0}^nP(J_1=i)P_{(J_1=i)}(J_2=\ell)$. Les termes $i<\ell$ sont nuls (Q 8.2). Avec Q 5 et Q 8.2 :
$$\boxed{P(J_2=\ell)=\sum_{i=\ell}^n\binom i\ell(p_2)^\ell(1-p_2)^{i-\ell}\binom ni(p_1)^i(1-p_1)^{n-i}}$$
### Q 8.4
Pour $0\le\ell\le i\le n$ :
$$\binom i\ell\binom ni=\frac{i!}{\ell!(i-\ell)!}\cdot\frac{n!}{i!(n-i)!}=\frac{n!}{\ell!(i-\ell)!(n-i)!},\qquad
\binom n\ell\binom{n-\ell}{i-\ell}=\frac{n!}{\ell!(n-\ell)!}\cdot\frac{(n-\ell)!}{(i-\ell)!(n-i)!}=\frac{n!}{\ell!(i-\ell)!(n-i)!}.$$
$$\boxed{\binom i\ell\binom ni=\binom n\ell\binom{n-\ell}{i-\ell}}$$
### Q 8.5
On reporte Q 8.4 dans Q 8.3, on écrit $p_1^i=p_1^\ell p_1^{i-\ell}$ et on pose $k=i-\ell$ :
$$P(J_2=\ell)=\binom n\ell(p_1p_2)^\ell\sum_{k=0}^{n-\ell}\binom{n-\ell}{k}\big(p_1(1-p_2)\big)^k(1-p_1)^{n-\ell-k}=\binom n\ell(p_1p_2)^\ell\big(p_1(1-p_2)+1-p_1\big)^{n-\ell}$$
par la formule du binôme, et $p_1(1-p_2)+1-p_1=1-p_1p_2$ :
$$\boxed{P(J_2=\ell)=\binom n\ell(p_1p_2)^\ell(1-p_1p_2)^{n-\ell}\ (0\le\ell\le n),\qquad J_2\hookrightarrow\mathcal B(n,p_1p_2)}$$
### Q 9
Ligne 2 : `i` est une réalisation d'une variable de loi $\mathcal B(n,p_1)$, c'est-à-dire de $J_1$ (Q 5). Ligne 3 : on renvoie une réalisation de $\mathcal B(\texttt i,p_2)$, qui est la loi conditionnelle de $J_2$ sachant $(J_1=\texttt i)$ (Q 8.2). Si $M$ désigne la valeur renvoyée, la formule des probabilités totales sur le système $(\texttt i=i)_{0\le i\le n}$ donne exactement l'expression de Q 8.3 pour $P(M=\ell)$. Donc **`mystere1(n, p1, p2)` simule $J_2$ et renvoie une réalisation de $J_2$, de loi $\mathcal B(n,p_1p_2)$**, en simulant d'abord le nombre de plantes ayant franchi le seuil puis, parmi elles, le nombre de plantes ayant fleuri.
### Q 10.1
Modélisons l'expérience par $H_1,\dots,H_n,F_1,\dots,F_n$ indépendantes, $H_i\hookrightarrow\mathcal B(p_1)$ (hauteur, $A_1$), $F_i\hookrightarrow\mathcal B(p_2)$ (floraison, $A_2$) ; l'indépendance entre plantes est $(A_3)$, entre hauteurs et floraisons $(A_4)$. Alors $J_1=\sum_iH_i$ et $J_2=\sum_iH_iF_i$.
Pour $h\in\{0,1\}^n$, soit $\sigma_h$ la permutation de $\{1,\dots,n\}$ qui range d'abord, dans l'ordre croissant, les indices $i$ tels que $h_i=1$, puis les autres. Posons $X_k(\omega)=F_{\sigma_{H(\omega)}(k)}(\omega)$, où $H=(H_1,\dots,H_n)$. Les indices $\sigma_{H(\omega)}(1),\dots,\sigma_{H(\omega)}(J_1(\omega))$ sont exactement les plantes retenues, donc
$$J_2(\omega)=\sum_{i:\,H_i(\omega)=1}F_i(\omega)=\sum_{k=1}^{J_1(\omega)}X_k(\omega),$$
la somme étant nulle si $J_1(\omega)=0$.
Pour $(x_1,\dots,x_n)\in\{0,1\}^n$ et $i\in\{0,\dots,n\}$, en sommant sur les $h$ tels que $h_1+\dots+h_n=i$ et en utilisant l'indépendance de $H$ et $(F_1,\dots,F_n)$ :
$$P(J_1=i,X_1=x_1,\dots,X_n=x_n)=\sum_{h}P(H=h)\,P\big(F_{\sigma_h(1)}=x_1,\dots,F_{\sigma_h(n)}=x_n\big)=P(J_1=i)\prod_{k=1}^np_2^{x_k}(1-p_2)^{1-x_k},$$
car $(F_{\sigma_h(1)},\dots,F_{\sigma_h(n)})$ est une permutation fixe de variables i.i.d. de loi $\mathcal B(p_2)$. Donc **$X_1,\dots,X_n$ suivent la loi $\mathcal B(p_2)$, les $n+1$ variables $X_1,\dots,X_n,J_1$ sont indépendantes et $J_2=\sum_{k=1}^{J_1}X_k$.**
### Q 10.2
D'après Q 2 (avec $n=1$), $G_{X_1}(t)=p_2t+1-p_2$ ; d'après Q 2 et Q 5, $G_{J_1}(u)=(p_1u+1-p_1)^n$. Comme $G_{X_1}(t)\in[0,1]$ (Q 1.4) :
$$G_{J_2}(t)=\big(p_1(p_2t+1-p_2)+1-p_1\big)^n,\qquad\boxed{G_{J_2}(t)=(p_1p_2\,t+1-p_1p_2)^n\quad(t\in[0,1])}$$
### Q 10.3
Soit $Z\hookrightarrow\mathcal B(n,p_1p_2)$ (avec $p_1p_2\in\,]0,1[$). D'après Q 2, $G_Z(t)=(p_1p_2t+1-p_1p_2)^n=G_{J_2}(t)$ pour tout $t\in[0,1]$. $J_2$ et $Z$ sont à valeurs dans $\{0,\dots,n\}$ ; la question 4 (avec $m=n$) donne **$J_2\hookrightarrow\mathcal B(n,p_1p_2)$**.
### Q 11.1
Une plante est retenue si et seulement si elle atteint le seuil (probabilité $p_1$, $A_1$) et fleurit (probabilité $p_2$, $A_2$) ; ces deux événements sont indépendants $(A_4)$ :
$$\boxed{P(\text{plante retenue})=p_1p_2}$$
### Q 11.2
Soit $R_i$ l'indicatrice de « la plante $i$ est retenue » : $R_i\hookrightarrow\mathcal B(p_1p_2)$ (Q 11.1), et $R_1,\dots,R_n$ sont indépendantes $(A_3)$. $J_2=\sum R_i$ compte les succès de $n$ épreuves de Bernoulli indépendantes de paramètre $p_1p_2$ : **$J_2\hookrightarrow\mathcal B(n,p_1p_2)$**.
### Q 12
Chaque tour de boucle traite une plante : `hauteur_i` simule $\mathcal B(p_1)$ (seuil atteint, $A_1$), `floraison_i` simule $\mathcal B(p_2)$ (floraison, $A_2$), les deux tirages étant indépendants $(A_4)$ ; `aux` est incrémenté si et seulement si les deux valent $1$, c'est-à-dire si la plante est finalement retenue (probabilité $p_1p_2$, Q 11.1). Les tours sont indépendants $(A_3)$. La fonction renvoie donc $\sum_{i}R_i$ : **`mystere2(n, p1, p2)` simule l'expérience de la question 11 et renvoie une réalisation de $J_2$, de loi $\mathcal B(n,p_1p_2)$.** (La floraison est tirée même pour les plantes non retenues, ce qui ne change pas la loi grâce à $(A_4)$.)
## III. Sommes aléatoires : un second modèle
### III.A. Présentation du modèle
### Q 13
- $(H_3)$ : toutes les euglènes, quel que soit le jour, ont la **même loi de reproduction** (celle de $D$) : individus interchangeables, milieu stationnaire au cours du temps.
- $(H_5)$ : une euglène a **au plus $m$ descendants** en une journée : fécondité bornée.
- $(H_6)$ : les nombres de descendants des différentes euglènes, le même jour ou des jours différents, sont **indépendants** : aucune interaction entre individus (pas de compétition pour les ressources, pas de régulation par la densité), ni d'influence de la lignée.
### Q 14
$N_1=\sum_{k=1}^{N_0}D_{0,k}=D_{0,1}$ car $N_0=1$, et $D_{0,1}$ suit la loi de $D$ $(H_3)$. **$N_1$ et $D$ suivent la même loi.**
### Q 15
Récurrence. $N_0=1\in\{0,\dots,m^0\}$. Si $N_j(\omega)\in\{0,\dots,m^j\}$, alors $N_{j+1}(\omega)$ est une somme de $N_j(\omega)$ entiers compris entre $0$ et $m$ $(H_5)$, nulle si $N_j(\omega)=0$ ; c'est un entier et $0\le N_{j+1}(\omega)\le m\,N_j(\omega)\le m^{j+1}$. **Pour tout $j$, $N_j$ est à valeurs dans $\{0,\dots,m^j\}$.**
### Q 16
D'après $(H_4)$, $D$ est à valeurs dans $\{0,\dots,m\}$, donc $p_n=0$ pour $n>m$ et **$S\subset\{0,\dots,m\}$** ; et $p_m=P(D=m)>0$, donc **$m\in S$**.
### Q 17.1
La racine (euglène du jour 0) porte $D_{0,1}$ ; les nœuds du jour 1 portent, de gauche à droite, $D_{1,1},\dots,D_{1,k}$.
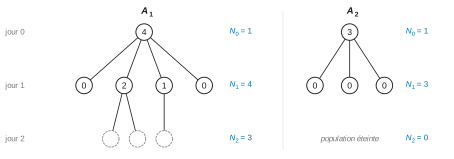
Sur $A_1$, il y a $2+1=3$ euglènes au jour 2 ; sur $A_2$, la population est éteinte au jour 2.
### Q 17.2
Les variables en jeu sont indépendantes $(H_6)$ et de loi celle de $D$ $(H_3)$ :
$$\boxed{P(A_1)=p_4\,p_0\,p_2\,p_1\,p_0=p_0^2p_1p_2p_4,\qquad P(A_2)=p_3\,p_0^3}$$
### Q 17.3
$\{0,1,2,3,4\}\subset S$ donne $p_0,p_1,p_2,p_3,p_4>0$ ; un produit de réels strictement positifs est strictement positif : **$P(A_1)>0$ et $P(A_2)>0$.**
### Q 17.4
Sur $A_1$ : $N_1=D_{0,1}=4$, puis $N_2=D_{1,1}+D_{1,2}+D_{1,3}+D_{1,4}=0+2+1+0=3$. Donc $A_1\subset(N_2=3)$. Si l'on avait aussi $A_1\subset(N_2=n')$ avec $n'\neq3$, alors $A_1\subset(N_2=3)\cap(N_2=n')=\varnothing$, contredisant $P(A_1)>0$. **L'unique entier est $n=3$.**
### Q 17.5
Soit $B=(D_{0,1}=3,\ D_{1,1}=1,\ D_{1,2}=1,\ D_{1,3}=1)$. Sur $B$, $N_2=3$, donc $B\subset(N_2=3)$ ; $B\cap A_1=\varnothing$ ($D_{0,1}$ vaut $3$ sur $B$ et $4$ sur $A_1$) ; $P(B)=p_3p_1^3>0$. Donc
$$P(N_2=3)\ge P(A_1\cup B)=P(A_1)+P(B)>P(A_1).$$
**$P(A_1)<P(N_2=3)$.**
### III.B. Étude de la population moyenne
### Q 18.1
Par récurrence, $N_j$ est une fonction de $(D_{i,k})_{0\le i\le j-1,\,1\le k\le m^i}$ : c'est vrai pour $j=0$ ($N_0=1$), et si c'est vrai au rang $j$, alors, comme $N_j\le m^j$ (Q 15),
$$N_{j+1}=\sum_{k=1}^{m^j}\mathbf 1_{\{k\le N_j\}}D_{j,k}$$
est une fonction de $N_j$ et de $D_{j,1},\dots,D_{j,m^j}$. La famille finie $(D_{i,k})_{0\le i\le j,\,1\le k\le m^i}$ est indépendante $(H_6)$ ; par le lemme des coalitions, $N_j$ (fonction des variables d'indice $i\le j-1$) et $D_{j,1},\dots,D_{j,m^j}$ (variables d'indice $j$, distinctes) sont indépendantes. **Les $m^j+1$ variables $D_{j,1},\dots,D_{j,m^j},N_j$ sont indépendantes.**
### Q 18.2
Soient $j\in\mathbb N$ et $n\in\{0,\dots,m^{j+1}\}$. $(N_j=\ell)_{0\le\ell\le m^j}$ est un système complet (Q 15). Sur $(N_j=\ell)$, $N_{j+1}=\sum_{k=1}^\ell D_{j,k}$, donc
$$P(N_{j+1}=n)=\sum_{\ell=0}^{m^j}P\Big(N_j=\ell,\ \sum_{k=1}^\ell D_{j,k}=n\Big).$$
Comme $\ell\le m^j$, $\sum_{k=1}^\ell D_{j,k}$ est une fonction de $D_{j,1},\dots,D_{j,m^j}$, indépendante de $N_j$ (Q 18.1 et lemme des coalitions) :
$$\boxed{P(N_{j+1}=n)=\sum_{\ell=0}^{m^j}P(N_j=\ell)\,P\Big(\sum_{k=1}^\ell D_{j,k}=n\Big)}$$
### Q 18.3
$D$, $N_j$, $N_{j+1}$ sont à valeurs dans des ensembles finis ($\{0,\dots,m\}$, Q 15), donc admettent des espérances. Posons $T_\ell=\sum_{k=1}^\ell D_{j,k}$, à valeurs dans $\{0,\dots,\ell m\}\subset\{0,\dots,m^{j+1}\}$, d'espérance $\ell E(D)$ par linéarité et $(H_3)$. En multipliant Q 18.2 par $n$ et en intervertissant deux sommes finies :
$$E(N_{j+1})=\sum_{\ell=0}^{m^j}P(N_j=\ell)\sum_{n=0}^{m^{j+1}}nP(T_\ell=n)=\sum_{\ell=0}^{m^j}P(N_j=\ell)\,\ell E(D).$$
$$\boxed{E(N_{j+1})=E(D)\,E(N_j)}$$
### Q 18.4
$E(N_0)=1=E(D)^0$ et, par récurrence avec Q 18.3 : $\boxed{E(N_j)=E(D)^j}$ pour tout $j\in\mathbb N$.
### Q 19
Si $E(D)>1$, $E(N_j)=E(D)^j\to+\infty$ géométriquement : la population moyenne croît sans limite, ce qui est irréaliste dans un milieu fini (lumière, matière organique, volume limités). Le modèle ignore la compétition : avec $(H_6)$, le nombre de descendants d'une euglène est indépendant de ceux des autres, donc de la taille de la population, alors qu'en réalité la fécondité baisse quand la densité augmente. **Le modèle n'est pertinent que pour une population petite devant la capacité du milieu (phase initiale) ; à long terme, l'hypothèse $(H_6)$ n'est plus réaliste.**
### III.C. Calcul de la probabilité d'extinction : étude d'exemples
### Q 20
Sur $A_2$, $N_2=0$, donc $A_2\subset(N_2=0)\subset E_0$ et $P(E_0\mid A_2)=1$.
Sur $A_1$, $N_2=3$. Chacune des trois euglènes présentes au jour 2 est à l'origine d'une lignée qui, d'après $(H_3)$ et $(H_6)$, évolue comme le processus initial issu d'une euglène, indépendamment des deux autres et des variables $D_{0,1},D_{1,1},\dots,D_{1,4}$ qui définissent $A_1$. La population s'éteint si et seulement si les trois lignées s'éteignent, chacune avec probabilité $\alpha$ :
$$\boxed{P(E_0\mid A_1)=\alpha^3,\qquad P(E_0\mid A_2)=1}$$
### Q 21.1
$p_0+p_2=1$, donc $p_n=0$ pour $n\notin\{0,2\}$ : $D$ est à valeurs dans $\{0,1,2\}$, avec $m=2\ge2$ et $P(D=2)=p>0$. **$(H_4)$ est satisfaite avec $m=2$.**
### Q 21.2
$G_D(t)=1-p+pt^2$. L'équation $G_D(t)=t$ s'écrit $pt^2-t+1-p=0$, de racines $1$ et $\frac{1-p}p$ (produit des racines $\frac{1-p}p$). Or $\frac{1-p}p\le1\iff p\ge\frac12$. D'après le résultat admis, $\alpha_p$ est la plus petite solution dans $[0,1]$ :
$$\boxed{\alpha_p=1\ \text{si}\ 0<p\le\tfrac12,\qquad \alpha_p=\frac{1-p}p\ \text{si}\ \tfrac12\le p\le1}$$
### Q 21.3
$p\mapsto\alpha_p$ est constante égale à $1$ sur $]0,\frac12]$, puis $\alpha_p=\frac1p-1$ est strictement décroissante sur $[\frac12,1]$ (dérivée $-\frac1{p^2}<0$), de $1$ à $\alpha_1=0$ ; elle est continue en $\frac12$.
**Interprétation** : $E(D)=2p$. Si $E(D)\le1$, l'extinction est certaine ; au-delà du seuil $p=\frac12$, plus une euglène a de chances de se diviser, plus la probabilité d'extinction est faible, et elle est nulle pour $p=1$ (chaque euglène a toujours deux descendants).
### Q 22.1
Au début du tour `i`, `N` contient $N_i$. Les lignes 4 à 6 ajoutent à `aux`, pour chacune des `N` euglènes vivantes, une réalisation indépendante de $D$ (son nombre de descendants $D_{i,k}$) : à la fin, $\texttt{aux}=\sum_{k=1}^{N_i}D_{i,k}=N_{i+1}$, affecté à `N` ligne 7. Elles simulent le passage du jour $i$ au jour $i+1$ (si $N_i=0$, `aux` reste nul).
### Q 22.2
`N1` est le nombre de descendants de l'euglène initiale de l'appel courant, c'est-à-dire une réalisation de $N_1=D_{0,1}$, de même loi que $D$ (Q 14) : **le nombre d'euglènes au jour 1.**
### Q 22.3
**`extinction_iter` réalise un parcours en largeur** : chaque tour de boucle traite toute une génération (toutes les euglènes du jour $i$) avant de passer au jour suivant ; seul l'effectif `N` de la génération courante est conservé.
**`extinction_rec` réalise un parcours en profondeur** : après avoir tiré le nombre d'enfants de la racine, elle appelle `extinction_rec(j-1)` sur le premier enfant, qui explore entièrement le sous-arbre de cet enfant jusqu'au jour $j$ avant de passer au deuxième enfant.
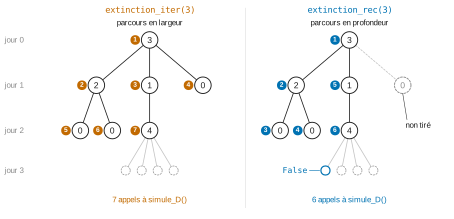
**Comparaison.** Les deux fonctions renvoient une variable de même loi (indicatrice de $N_j=0$). `extinction_iter` effectue $N_0+N_1+\dots+N_{j-1}$ appels à `simule_D` (moins si la population s'éteint avant), soit un nombre qui croît comme $E(D)^j$ en moyenne lorsque $E(D)>1$, mais avec une mémoire constante. `extinction_rec` visite au plus les mêmes nœuds, et s'arrête dès qu'elle a trouvé une lignée vivante au jour $j$ (lignes 18-19) : en cas de survie, elle peut conclure après très peu d'appels ; en cas d'extinction, elle visite tout l'arbre, comme la version itérative. En contrepartie, elle utilise une pile d'appels de profondeur $j$ (risque de dépassement de la limite de récursion de Python pour $j$ grand) et un surcoût par appel.
### Q 23.1
$p_0=p_2=\frac12$, donc $D$ est à valeurs dans $\{0,2\}\subset\{0,1,2\}$ ; $m=2\ge2$ et $P(D=2)=\frac12>0$ : **$(H_4)$ est satisfaite.**
### Q 23.2
$G_D(t)=\frac12+\frac12t^2$ et $G_D(t)=t\iff(t-1)^2=0\iff t=1$. Donc $\alpha=1$. Comme $N_0=1$, $E_0=\bigcup_{j\ge1}(N_j=0)$, c'est-à-dire $E_0=(\mathcal E\neq\varnothing)=(J\ne0)$ (sur $\mathcal E\ne\varnothing$, $J=\min\mathcal E\ge1$). Donc $(J=0)=\overline{E_0}$ et
$$\boxed{\alpha=1,\qquad P(J=0)=1-\alpha=0}$$
### Q 23.3
$J$ est à valeurs dans $\mathbb N$ ; elle admet une espérance si et seulement si $\sum jP(J=j)$ converge. Or $jP(J=j)\sim\frac2j$, terme positif d'une série divergente (série harmonique) ; par comparaison des séries à termes positifs, $\sum jP(J=j)$ diverge. **$J$ n'admet pas d'espérance.**
### Q 23.4
Si l'euglène initiale n'a aucun descendant (probabilité $\frac12$), la population disparaît au jour 1. Sinon elle a deux descendants, dont les lignées sont deux copies indépendantes du processus ; si elles s'éteignent en `t1` et `t2` jours (comptés à partir du jour 1), la population entière est éteinte au jour $1+\max(\texttt{t1},\texttt{t2})$.
```python
def temps_extinction():
if rd.binomial(1, 1/2) == 0:
return 1
else:
t1 = temps_extinction()
t2 = temps_extinction()
return 1 + max(t1, t2)
```
### III.D. Calcul de la probabilité d'extinction : étude générale
Remarque préliminaire : si $N_j(\omega)=0$, la somme définissant $N_{j+1}(\omega)$ est vide, donc $N_{j+1}(\omega)=0$ ; par récurrence $N_{j'}(\omega)=0$ pour tout $j'\ge j$. Ainsi $(N_j=0)\subset(N_{j+1}=0)$, et $a_0=P(N_0=0)=0$.
### Q 24.1
Si $\omega$ appartient à $(N_{j+1}=0,N_j\ne0)$ pour un $j$, alors $\omega\in(N_{j+1}=0)\subset E_0$. Réciproquement, si $\omega\in E_0$, l'ensemble $\{j\in\mathbb N:N_j(\omega)=0\}$ est une partie non vide de $\mathbb N$ ; soit $j_0$ son plus petit élément. Comme $N_0=1$, $j_0\ge1$, et par minimalité $N_{j_0-1}(\omega)\neq0$ : $\omega\in(N_{j_0}=0,N_{j_0-1}\ne0)$.
$$\boxed{E_0=\bigcup_{j=0}^{+\infty}(N_{j+1}=0,\ N_j\ne0)}$$
Ces événements sont deux à deux incompatibles : si $j<j'$ et $N_{j+1}(\omega)=0$, alors $N_{j'}(\omega)=0$ (remarque préliminaire), ce qui exclut $N_{j'}(\omega)\ne0$.
### Q 24.2
$(N_{j+1}=0)=(N_{j+1}=0,N_j\ne0)\cup(N_{j+1}=0,N_j=0)$ et $(N_j=0)\subset(N_{j+1}=0)$ donne $(N_{j+1}=0,N_j=0)=(N_j=0)$ :
$$\boxed{(N_{j+1}=0)=(N_{j+1}=0,\ N_j\ne0)\cup(N_j=0)}$$
réunion disjointe.
### Q 24.3
Par $\sigma$-additivité (Q 24.1, réunion disjointe), $\alpha=\sum_{j\ge0}P(N_{j+1}=0,N_j\ne0)$. Par Q 24.2 (réunion disjointe), $a_{j+1}=P(N_{j+1}=0,N_j\ne0)+a_j$. Donc
$$\boxed{\alpha=\sum_{j=0}^{+\infty}(a_{j+1}-a_j)}$$
### Q 24.4
La somme partielle $\sum_{j=0}^{J-1}(a_{j+1}-a_j)=a_J-a_0=a_J$ converge vers la somme de la série :
$$\boxed{\lim_{j\to+\infty}a_j=\alpha}$$
### Q 25.1
D'après Q 14, $P(N_1=n)=p_n$, et $(N_1=n)_{0\le n\le m}$ est un système complet ; les termes avec $p_n=0$ (c'est-à-dire $n\notin S$) sont nuls, les autres sont de probabilité non nulle. Formule des probabilités totales :
$$\boxed{a_{j+1}=P(N_{j+1}=0)=\sum_{n\in S}p_n\,P(N_{j+1}=0\mid N_1=n)}$$
### Q 25.2
Soit $n\in S$. Sur $(N_1=n)$, la population au jour $j+1$ est la réunion des descendances au jour $j+1$ des $n$ euglènes du jour 1. D'après $(H_3)$ et $(H_6)$, ces $n$ lignées évoluent comme $n$ copies indépendantes du processus initial (issu d'une seule euglène), décalées d'un jour, et indépendantes de $D_{0,1}=N_1$. La population est éteinte au jour $j+1$ si et seulement si chacune des $n$ lignées est éteinte $j$ jours après son départ, ce qui arrive pour chacune avec probabilité $P(N_j=0)=a_j$. Par indépendance :
$$\boxed{P(N_{j+1}=0\mid N_1=n)=(a_j)^n}$$
(pour $n=0$, on trouve $1$, ce qui est cohérent).
### Q 25.3
D'après Q 25.1 et Q 25.2, $a_{j+1}=\sum_{n\in S}p_na_j^n=\sum_{n=0}^mp_na_j^n$ (on ajoute des termes nuls, $p_n=0$ hors de $S$), et $a_j\in[0,1]$ :
$$\boxed{a_{j+1}=G_D(a_j)}$$
### Q 25.4
$D$ vérifie $P(D\le m)=1$, donc $G_D$ est polynomiale (Q 3.1), donc continue. Comme $a_j\in[0,1]$ et $a_j\to\alpha$, $\alpha\in[0,1]$ ; en passant à la limite dans $a_{j+1}=G_D(a_j)$ : $\boxed{\alpha=G_D(\alpha)}$.
### Q 25.5
Soit $t\in\mathcal F$. $a_0=0\le t$ ; si $a_j\le t$, alors par croissance de $G_D$ sur $[0,1]$ (Q 1.3), $a_{j+1}=G_D(a_j)\le G_D(t)=t$. **Pour tous $t\in\mathcal F$ et $j\in\mathbb N$, $a_j\le t$.**
### Q 25.6
$\alpha\in[0,1]$ et $G_D(\alpha)=\alpha$ (Q 25.4), donc $\alpha\in\mathcal F$. Pour $t\in\mathcal F$, $a_j\le t$ pour tout $j$ et, par passage à la limite (Q 24.4), $\alpha\le t$. **$\alpha$ est le plus petit élément de $\mathcal F$.**
### Q 26
Si $p_0=0$ : $G_D(0)=p_0=0$ (Q 1.2), donc $0\in\mathcal F$, et $\alpha=\min\mathcal F=0$. Si $\alpha=0$ : $G_D(0)=0$ (Q 25.4), soit $p_0=0$. $\boxed{\alpha=0\iff p_0=0}$
### Q 27.1
$G_D(t)=\sum_{n=0}^mp_nt^n$ (Q 3.1) : $f$ est polynomiale, donc deux fois dérivable sur $[0,1]$, avec
$$f'(t)=\sum_{n=1}^mnp_nt^{n-1}-1,\qquad f''(t)=\sum_{n=2}^mn(n-1)p_nt^{n-2}.$$
### Q 27.2
Pour $t\in[0,1]$, $f''(t)$ est une somme de termes positifs ; et le terme d'indice $m$ (avec $m\ge2$, $p_m>0$) vaut $m(m-1)p_mt^{m-2}>0$ pour $t>0$. Donc $f''\ge0$ sur $[0,1]$ et $f''>0$ sur $]0,1]$ : $f'$ est continue sur $[0,1]$ et strictement croissante sur $]0,1]$, donc **strictement croissante sur $[0,1]$**.
### Q 27.3
En $t=0$, tous les termes $np_nt^{n-1}$ avec $n\ge2$ s'annulent : $f'(0)=p_1-1$. Comme $\sum p_n=1$ et $p_m>0$ avec $m\ne1$, $p_1\le1-p_m<1$. $\boxed{f'(0)=p_1-1<0}$
### Q 28.1
D'après Q 3.2, $(G_D)'(1)=E(D)$, donc $\boxed{f'(1)=E(D)-1\le0}$.
### Q 28.2
$f'$ étant strictement croissante, $f'(t)<f'(1)\le0$ pour $t\in[0,1[$ : **$f$ est strictement décroissante sur $[0,1]$**, de $f(0)=p_0$ à $f(1)=G_D(1)-1=0$.
| $t$ | $0$ | | $1$ |
|---|---|---|---|
| $f'(t)$ | | $-$ | $\le0$ |
| $f$ | $p_0$ | décroissante | $0$ |
### Q 28.3
$f$ est strictement décroissante et $f(1)=0$, donc $f(t)>0$ pour $t\in[0,1[$ : $\mathcal F=\{1\}$, et $\alpha=\min\mathcal F=1$ (Q 25.6). $\boxed{\mathcal F=\{1\},\ \alpha=1}$
**Interprétation** : si chaque euglène a en moyenne au plus un descendant, la population s'éteint presque sûrement, même dans le cas $E(D)=1$ où la population moyenne reste constante.
### Q 29.1
$\boxed{f'(1)=E(D)-1>0}$ (Q 3.2).
### Q 29.2
$f'$ est continue et strictement croissante sur $[0,1]$, avec $f'(0)<0<f'(1)$ (Q 27.3, Q 29.1). Par le théorème de la bijection, **il existe un unique $\beta\in\,]0,1[$ tel que $f'(\beta)=0$.**
### Q 29.3
$f'<0$ sur $[0,\beta[$ et $f'>0$ sur $]\beta,1]$ : $f$ est strictement décroissante sur $[0,\beta]$, strictement croissante sur $[\beta,1]$ ; $f(0)=p_0\ge0$, $f(1)=0$, et $f(\beta)<f(1)=0$.
| $t$ | $0$ | | $\beta$ | | $1$ |
|---|---|---|---|---|---|
| $f'(t)$ | $<0$ | $-$ | $0$ | $+$ | $>0$ |
| $f$ | $p_0\ge0$ | décroissante | $f(\beta)<0$ | croissante | $0$ |
### Q 29.4
Sur $[\beta,1]$, $f$ est strictement croissante et $f(1)=0$ : seul zéro $1$. Sur $[0,\beta]$, $f$ est continue, strictement décroissante, $f(0)\ge0>f(\beta)$ : un unique zéro $\gamma\in[0,\beta[$. Donc $\mathcal F=\{\gamma,1\}$ et $\alpha=\min\mathcal F=\gamma<1$.
$$\boxed{\mathcal F=\{\alpha,1\},\qquad \alpha<1}$$
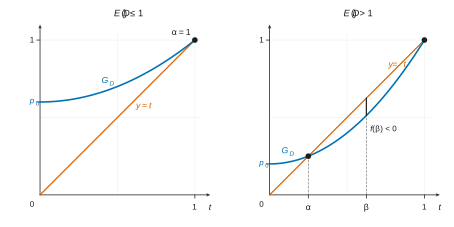
**Interprétation** : si chaque euglène a en moyenne strictement plus d'un descendant, la population survit indéfiniment avec la probabilité strictement positive $1-\alpha$ ; l'extinction reste possible ($\alpha>0$) dès que $p_0>0$.
### III.E. Une application : calcul numérique de la probabilité d'extinction
### Q 30
D'après Q 28 et Q 29, pour $b\in\,]0,1[$ : $G_D(b)-b>0\iff b<\alpha$. On maintient l'invariant $a\le\alpha\le c$ ; à la sortie, $c-a\le\varepsilon$, donc $\alpha\le c\le\alpha+\varepsilon$ : $c$ est une valeur approchée de $\alpha$ par excès à $\varepsilon$ près.
```python
def proba_extinction(epsilon):
a = 0
c = 1
while c - a > epsilon:
b = (a+c)/2
if G_D(b) - b > 0:
a = b
else:
c = b
return c
```
La boucle s'arrête après $\lceil\log_2(1/\varepsilon)\rceil$ tours.
## IV. Tracés de graphes
### Q 31.1
Soit $t\in[0,1]$ et $Y_j=t^{X_j}$. Les $Y_j$ sont indépendantes (fonctions des $X_j$ indépendantes), de même loi que $t^X$ : $E(Y_j)=G_X(t)$ (Q 1.5), $V(Y_j)=V(t^X)\le1$ (Q 1.6). Pour $M=\frac1n\sum_{j=0}^{n-1}Y_j$ : $E(M)=G_X(t)$ et $V(M)=\frac1{n^2}\sum V(Y_j)\le\frac1n$. L'inégalité de Bienaymé-Tchebychev donne
$$\boxed{P\left(\left|\frac1n\sum_{j=0}^{n-1}t^{X_j}-G_X(t)\right|\ge\varepsilon\right)\le\frac{V(M)}{\varepsilon^2}\le\frac1{n\varepsilon^2}}$$
### Q 31.2
$\overline{A_i}=\left(\left|\frac1n\sum_jt_i^{X_j}-G_X(t_i)\right|\ge\varepsilon\right)$ avec $t_i=\frac ip\in[0,1]$, donc $P(\overline{A_i})\le\frac1{n\varepsilon^2}$ (Q 31.1). Par passage au complémentaire et sous-additivité :
$$P\Big(\bigcap_{i=0}^pA_i\Big)=1-P\Big(\bigcup_{i=0}^p\overline{A_i}\Big)\ge1-\sum_{i=0}^pP(\overline{A_i})\ge1-\frac{p+1}{n\varepsilon^2}.$$
### Q 31.3
Il suffit que $\frac{p+1}{n\varepsilon^2}\le\eta$ :
$$\boxed{n\ge\frac{p+1}{\eta\,\varepsilon^2}}$$
### Q 32.1
`int` tronque le réel positif $q=\frac{p+1}{\eta\varepsilon^2}$ à sa partie entière, donc $n=\lfloor q\rfloor+1>q$ : la ligne 4 choisit la taille d'échantillon $n$ (le plus petit entier strictement supérieur à $q$) qui vérifie la condition suffisante de Q 31.3, de sorte que $P(\bigcap A_i)\ge1-\eta$.
### Q 32.2
La ligne 5 produit un échantillon $X_0,\dots,X_{n-1}$ de $n$ réalisations indépendantes de $X$. Pour chaque $i$ (ligne 6), les lignes 7 et 8 accumulent dans `y_empir[i]` (initialisé à $0$) les termes $x_i^{X_j}/n$ : à la fin,
$$\texttt{y\_empir[i]}=\frac1n\sum_{j=0}^{n-1}\Big(\frac ip\Big)^{X_j},$$
moyenne empirique qui estime $G_X(i/p)$ (pour $i=0$, `0**0` vaut `1`, et l'on estime $P(X=0)=G_X(0)$).
### Q 32.3
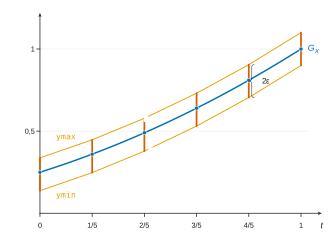
`ymax[i]` $=$ `y_empir[i]` $+\varepsilon$ et `ymin[i]` $=$ `y_empir[i]` $-\varepsilon$ : bornes de l'intervalle $\left]\,\texttt{y\_empir[i]}-\varepsilon,\ \texttt{y\_empir[i]}+\varepsilon\,\right[$ qui, sur l'événement $A_i$, contient $G_X(i/p)$. Les lignes 11 à 13 tracent ces deux lignes brisées, qui encadrent les valeurs $G_X(i/p)$ simultanément avec probabilité au moins $1-\eta$.
### Q 32.4
$M_i$ et $N_i$ ont même abscisse `x[i]` : le segment $[M_i,N_i]$ est vertical, de longueur $\texttt{ymax[i]}-\texttt{ymin[i]}=2\varepsilon$. La courbe de $G_X$ rencontre ce segment si et seulement si $\texttt{ymin[i]}\le G_X(i/p)\le\texttt{ymax[i]}$, ce qui est réalisé sur $A_i$ (inégalités strictes). Donc l'événement « la courbe coupe les $p+1$ segments » contient $\bigcap_{i=0}^pA_i$, et comme $n\ge\frac{p+1}{\eta\varepsilon^2}$ (Q 32.1), Q 31.2 et Q 31.3 donnent
$$\boxed{P\big(\text{la courbe de }G_X\text{ coupe les }p+1\text{ segments}\big)\ge P\Big(\bigcap_{i=0}^pA_i\Big)\ge1-\eta}$$
### Q 33
Comme $P(X\le m)=1$, $G_X(t)=\sum_{n=0}^m\texttt{liste[n]}\,t^n$ (Q 3.1).
```python
def trace2(p, liste):
x = [i/p for i in range(p+1)]
y = [0 for i in range(p+1)]
m = len(liste)-1
for i in range(p+1):
for n in range(m+1):
y[i] = y[i] + liste[n]*x[i]**n
plt.plot(x, y)
plt.show()
```
Pour `trace2(10, [0.4, 0.6])`, on obtient les onze points $(\frac i{10},\,0{,}4+0{,}6\cdot\frac i{10})$, de $(0;0{,}4)$ à $(1;1)$ : $G_X(t)=0{,}4+0{,}6t$ est bien la fonction génératrice de $\mathcal B(3/5)$.
Aide sur le corrigé
Connectez-vous pour demander une explication.