Maths
Agro-VétoBCPST2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
# Agro-Véto BCPST — Mathématiques 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Thème.** Le sujet suit l'expérience de Luria et Delbrück (1943), qui a montré que les mutations de résistance apparaissent au hasard au fil des divisions cellulaires, et non en réponse à l'exposition. Mathématiquement, on oppose deux modèles pour le nombre $X$ de bactéries survivantes :
- un modèle « mutation induite », dans lequel chaque bactérie mute indépendamment. On obtient une loi binomiale, approchée par une loi de Poisson ;
- un modèle « mutation spontanée transmise », qui conduit à la loi de Yule–Simon.
Les deux modèles se distinguent par l'**indice de dispersion** $\mathbb V(X)/\mathbb E(X)$. Il vaut $1$ dans le premier modèle et dépasse strictement $1$ dans le second.
**Format.** L'épreuve dure 2 heures, sans calculatrice, et le sujet tient en 4 pages. Elle compte 37 questions. Il n'y a aucune donnée numérique. Les parties sont indépendantes, sauf la question 24.
**Découpage.**
| Partie | Questions | Contenu | Notions mobilisées |
|---|---|---|---|
| I | 1–4 | Approximation binomiale de la loi de Poisson | schéma de Bernoulli, limites avec $\exp\circ\ln$, espérance et variance de lois usuelles |
| II | 5–7 | Inégalités de Markov et de Chernoff | espérance discrète, théorème de transfert, série exponentielle, étude de fonction, croissances comparées |
| III | 8–17 | Transformée $L_P$, endomorphisme $\sum a_kX^k\mapsto\sum k!\,a_kX^k$, commutant d'une matrice | intégrales généralisées, intégration par parties, noyau, théorème du rang, éléments propres, diagonalisation, sous-espaces vectoriels |
| IV | 18–20 | Construction de la loi de Yule–Simon | comparaison d'intégrales, changement de variable, somme géométrique, existence d'une variable discrète de loi donnée |
| V | 21–24 | Espérance et variance de la loi de Yule–Simon, conclusion | intégration par parties, récurrence, dérivation d'une identité, séries à termes positifs, König–Huygens, estimation |
**Difficulté et longueur.** Le sujet est long pour 2 heures, mais très guidé.
- Beaucoup de questions sont des questions de cours ou des applications immédiates : 1, 4, 5, 10, 11, 12, 13, 14, 16, 17.a, 17.c, 20.a et 21.c. Il ne faut pas les laisser passer.
- Les questions les plus techniques sont 3, 7.b, 7.c, 19, 20.c et surtout 22.c, qui assemble quatre résultats précédents.
- La question 24 est une question de synthèse. Elle se rédige même sans avoir fait la partie V, puisque le résultat de 23.c est donné par l'énoncé.
**Gestion du temps.** Comptez environ 20 minutes pour la partie I, 25 pour la II, 30 pour la III, 15 pour la IV et 30 pour la V. Si le temps manque, traitez en priorité les questions 10 à 17, très rentables, puis la question 24.
## Partie I — Approximation de la loi de Poisson
On montre que le nombre de survivantes, qui suit une loi binomiale de paramètres $N$ et $\lambda/N$, converge vers une loi de Poisson. On en tire ensuite la propriété caractéristique de cette loi : l'espérance et la variance y sont égales.
### Question 1
> [!INDICATION]
> Chaque bactérie est une épreuve à deux issues. Quelles hypothèses de l'énoncé permettent de reconnaître une loi usuelle ?
> [!INDICATION]
> Écrivez $X_N$ comme une somme de variables indicatrices, puis citez précisément l'hypothèse d'indépendance.
#### Solution
On suppose $N\ge\lambda$, pour que $\lambda/N\in\,]0,1]$ soit une probabilité. Ce n'est pas restrictif, car la suite du sujet fait tendre $N$ vers $+\infty$.
Pour $i\in\{1,\dots,N\}$, notons $B_i$ la variable qui vaut $1$ si la $i$-ème bactérie devient résistante, donc survit, et $0$ sinon. Les $B_i$ suivent la loi de Bernoulli $\mathcal B(\lambda/N)$ et sont mutuellement indépendantes. La variable $X_N=\sum_{i=1}^NB_i$ est une somme de $N$ variables de Bernoulli indépendantes de même paramètre. Donc :
$$\boxed{X_N\sim\mathcal B\!\left(N,\tfrac\lambda N\right),\qquad \mathbb P(X_N=k)=\binom Nk\left(\frac\lambda N\right)^k\left(1-\frac\lambda N\right)^{N-k},\quad k\in\{0,\dots,N\}.}$$
> [!JURY]
> Une loi se donne avec ses paramètres, son support et ses probabilités élémentaires. Ici, la formule de $\mathbb P(X_N=k)$ sert dès la question 3 : autant l'écrire tout de suite.
### Question 2
> [!INDICATION]
> On a une forme indéterminée du type « $1^\infty$ ». Comment transformer une puissance dont l'exposant varie ?
> [!INDICATION]
> Passez par $\exp\big((N-k)\ln(1-\lambda/N)\big)$, puis utilisez l'équivalent usuel de $\ln(1+u)$ en $0$. Rappelez-vous que $k$ ne dépend pas de $N$.
#### Solution
Soit $k$ fixé. Pour $N>\lambda$, on a $1-\lambda/N\in\,]0,1[$ et
$$\left(1-\frac\lambda N\right)^{N-k}=\exp\!\left[(N-k)\ln\!\left(1-\frac\lambda N\right)\right].$$
Quand $N\to+\infty$, $\ln(1-\lambda/N)\sim-\lambda/N$ et $N-k\sim N$. Donc $(N-k)\ln(1-\lambda/N)\sim-\lambda$, qui tend vers $-\lambda$. Par continuité de l'exponentielle :
$$\boxed{\lim_{N\to+\infty}\left(1-\frac\lambda N\right)^{N-k}=e^{-\lambda}.}$$
> [!METHODE]
> Pour une limite de la forme $u_N^{v_N}$, écrivez toujours $e^{v_N\ln u_N}$ et cherchez la limite de l'exposant. Une variante consiste à séparer $(1-\lambda/N)^N\,(1-\lambda/N)^{-k}$, dont le second facteur tend vers $1$.
> [!PIEGE]
> Écrire « $1^\infty=1$ ». Autre piège : oublier que $k$ est fixé. Si $k$ dépendait de $N$, par exemple $k=N/2$, la limite ne serait plus $e^{-\lambda}$.
### Question 3
> [!INDICATION]
> Partez de la formule de la question 1 et isolez le facteur traité à la question 2.
> [!INDICATION]
> N'écrivez pas $\binom Nk$ avec $N!$. Utilisez plutôt le produit $N(N-1)\cdots(N-k+1)$, qui compte $k$ facteurs, et divisez chacun par $N$.
#### Solution
Pour $N\ge\max(k,\lambda)$ :
$$\mathbb P(X_N=k)=\frac{N(N-1)\cdots(N-k+1)}{N^k}\cdot\frac{\lambda^k}{k!}\cdot\left(1-\frac\lambda N\right)^{N-k}=\prod_{j=0}^{k-1}\left(1-\frac jN\right)\cdot\frac{\lambda^k}{k!}\cdot\left(1-\frac\lambda N\right)^{N-k}.$$
Le produit compte un nombre **fixe** $k$ de facteurs, qui tendent chacun vers $1$, donc il tend vers $1$. Le dernier facteur tend vers $e^{-\lambda}$ (question 2). Ainsi :
$$\boxed{\lim_{N\to+\infty}\mathbb P(X_N=k)=e^{-\lambda}\frac{\lambda^k}{k!}.}$$
> [!PIEGE]
> Le passage à la limite dans un produit n'est licite que si le **nombre** de facteurs ne dépend pas de $N$. C'est le cas ici, car $k$ est fixé.
### Question 4
> [!INDICATION]
> Question de cours : rappelez l'espérance et la variance d'une loi de Poisson.
#### Solution
Si $X\sim\mathcal P(\mu)$ avec $\mu>0$, alors $\mathbb E(X)=\mathbb V(X)=\mu$, et $\mathbb E(X)\ne0$. Donc :
$$\boxed{\frac{\mathbb V(X)}{\mathbb E(X)}=1.}$$
Ce rapport ne dépend pas du paramètre, ce qui en fait une signature de la loi de Poisson testable sur des données. C'est l'idée de la question 24.
## Partie II — Inégalités de concentration
On démontre l'inégalité de Markov, puis on l'applique à $e^{tX}$ pour obtenir une famille de bornes, qu'on optimise en $t$ (méthode de Chernoff). Le cas de la loi de Poisson montre que la seconde borne est bien meilleure.
### Question 5
> [!INDICATION]
> Partez de la définition de $\mathbb E(X)$ comme somme sur les valeurs prises par $X$.
> [!INDICATION]
> Coupez la somme en deux selon la position des valeurs par rapport à $a$. Une des deux parties peut être minorée par $0$, l'autre par un multiple de $\mathbb P(X>a)$.
#### Solution
Soit $X$ discrète positive admettant une espérance, et soit $a>0$. On a $\mathbb E(X)=\sum_{x\in X(\Omega)}x\,\mathbb P(X=x)$.
- Les termes avec $x\le a$ sont positifs, car $X\ge0$. On peut donc les retirer en minorant.
- Pour $x>a$, on a $x\,\mathbb P(X=x)\ge a\,\mathbb P(X=x)$.
D'où :
$$\mathbb E(X)\ge\sum_{x>a}x\,\mathbb P(X=x)\ge a\sum_{x>a}\mathbb P(X=x)=a\,\mathbb P(X>a).$$
La dernière égalité vient de ce que $\{X>a\}$ est la réunion disjointe des $\{X=x\}$ pour $x>a$. Comme $a>0$ :
$$\boxed{\mathbb P(X>a)\le\frac{\mathbb E(X)}a.}$$
> [!JURY]
> Dans une démonstration de cours, chaque hypothèse doit apparaître à l'endroit où elle sert : la positivité de $X$ pour retirer des termes, $a>0$ pour diviser.
### Question 6
> [!INDICATION]
> Traduisez l'événement $\{X>a\}$ en un événement portant sur $Z_t$.
> [!INDICATION]
> La stricte croissance de $u\mapsto e^{tu}$ demande $t>0$. Le cas $t=0$ se traite à part, et il est immédiat.
#### Solution
**Cas $t=0$.** On a $\psi(0)=\ln1=0$, et l'inégalité $\mathbb P(X>a)\le1$ est vraie.
**Cas $t>0$.** La fonction $u\mapsto e^{tu}$ est strictement croissante, donc $\{X>a\}=\{Z_t>e^{ta}\}$. La variable $Z_t$ est positive et admet une espérance, puisque $\psi(t)$ est définie. Le seuil $e^{ta}$ est strictement positif. Markov donne :
$$\mathbb P(X>a)=\mathbb P(Z_t>e^{ta})\le\frac{\mathbb E(Z_t)}{e^{ta}}=e^{\psi(t)-ta}.$$
$$\boxed{\forall t\ge0,\quad\mathbb P(X>a)\le e^{\psi(t)-ta}.}$$
> [!METHODE]
> L'inégalité vaut pour **tout** $t\ge0$. On peut donc ensuite choisir le $t$ qui rend la borne la plus petite. C'est exactement ce que fait la question 7.b.
### Question 7.a
> [!INDICATION]
> Pour l'existence comme pour le calcul, utilisez le théorème de transfert : l'espérance de $e^{tX}$ s'exprime comme une série.
> [!INDICATION]
> Regroupez $e^{tk}\lambda^k$ en une seule puissance $k$-ième et reconnaissez une série de référence, convergente pour tout réel.
#### Solution
Soit $t\ge0$. Par le théorème de transfert, $Z_t$ admet une espérance si et seulement si la série à termes positifs $\sum_ke^{tk}e^{-\lambda}\lambda^k/k!$ converge. Or
$$\sum_{k=0}^{+\infty}e^{tk}e^{-\lambda}\frac{\lambda^k}{k!}=e^{-\lambda}\sum_{k=0}^{+\infty}\frac{(\lambda e^t)^k}{k!}=e^{-\lambda}e^{\lambda e^t},$$
la série exponentielle convergeant sur $\mathbb R$. Donc $\mathbb E(Z_t)=e^{\lambda(e^t-1)}>0$, et $\psi$ est bien définie sur $\mathbb R_+$, avec :
$$\boxed{\psi(t)=\lambda\,(e^t-1).}$$
> [!PIEGE]
> Écrire $\sum(\lambda e^t)^k/k!=e^\lambda e^t$ au lieu de $e^{\lambda e^t}$, ou oublier le facteur $e^{-\lambda}$. Autre oubli fréquent : l'énoncé demande aussi de **justifier** l'existence.
### Question 7.b
> [!INDICATION]
> Vous disposez d'une borne $e^{\varphi(t)}$ valable pour tout $t\ge0$. Que faire de ce paramètre libre ?
> [!INDICATION]
> Étudiez les variations de $\varphi(t)=\lambda(e^t-1)-ta$ sur $\mathbb R_+$. L'hypothèse $\lambda\le a$ sert à placer le point critique dans $\mathbb R_+$.
#### Solution
D'après les questions 6 et 7.a, $\mathbb P(X>a)\le e^{\varphi(t)}$ pour tout $t\ge0$, avec $\varphi(t)=\lambda(e^t-1)-ta$.
On a $\varphi'(t)=\lambda e^t-a$, positif si et seulement si $t\ge t^*=\ln(a/\lambda)$. Comme $\lambda\le a$, on a $t^*\ge0$. La fonction $\varphi$ décroît sur $[0,t^*]$ puis croît, et son minimum vaut :
$$\varphi(t^*)=\lambda\left(\frac a\lambda-1\right)-a\ln\frac a\lambda=a\ln\lambda-a\ln a+a-\lambda .$$
En prenant $t=t^*$ :
$$\boxed{\lambda\le a\ \Longrightarrow\ \mathbb P(X>a)\le\exp(a\ln\lambda-a\ln a+a-\lambda).}$$
> [!PIEGE]
> Sans l'hypothèse $\lambda\le a$, on aurait $t^*<0$. Le minimum sur $\mathbb R_+$ serait alors atteint en $t=0$, ce qui ne donne que la borne triviale $1$.
### Question 7.c
> [!INDICATION]
> Explicitez la borne de Markov dans le cas de la loi de Poisson : que vaut $\mathbb E(X)$ ?
> [!INDICATION]
> Les deux bornes tendent vers $0$. Pour les comparer, étudiez la limite de leur **rapport**, ou du logarithme de ce rapport.
#### Solution
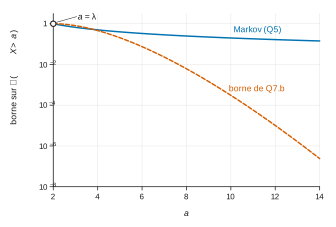
On compare $B_5(a)=\lambda/a$ et $B_7(a)=\exp\left(-a\ln\frac a\lambda+a-\lambda\right)$, pour $a\ge\lambda$.
$$\ln\frac{B_7(a)}{B_5(a)}=-(a-1)\ln\frac a\lambda+a-\lambda\underset{a\to+\infty}{\sim}-a\ln a\longrightarrow-\infty .$$
Donc $B_7(a)/B_5(a)\to0$ : **la borne de la question 7.b est la meilleure quand $a\to+\infty$**, et $B_7(a)=o(B_5(a))$. Elle décroît comme $e^{-a\ln a}$, plus vite que toute exponentielle, alors que la borne de Markov ne décroît qu'en $1/a$. Par exemple, pour $\lambda=2$ et $a=14$, on trouve $B_5\approx0{,}14$ et $B_7\approx2{,}4\times10^{-7}$. Les deux bornes valent $1$ en $a=\lambda$.
> [!PIEGE]
> Constater que $B_7(a)\to0$ ne suffit pas, puisque $B_5(a)\to0$ aussi. C'est la comparaison des vitesses qui répond à la question.
## Partie III — Étude d'un endomorphisme
Les questions 8 et 9 montrent que $L_P(\nu)$ se calcule en multipliant chaque coefficient de $P$ par $k!$, ce qui motive l'endomorphisme $L$. On en étudie ensuite le noyau, la surjectivité, la matrice et les éléments propres. La question 17, indépendante, porte sur un commutant de matrice.
### Question 8
> [!INDICATION]
> Que dire de $|P(s)|\,e^{-s/(2\nu)}$ quand $s\to+\infty$ ?
> [!INDICATION]
> Appliquez la définition de la limite avec $\varepsilon=1$. Pour l'intégrale, séparez un segment $[0,M]$ et une demi-droite $[M,+\infty[$ où vous comparez.
#### Solution
Soit $P=\sum_{j=0}^na_js^j$. Pour $s\ge0$, on a $|P(s)|\le\sum|a_j|s^j$, et chaque $s^je^{-s/(2\nu)}$ tend vers $0$ par croissances comparées. Donc $|P(s)|e^{-s/(2\nu)}\to0$. Il existe ainsi $M\ge0$ tel que $|P(s)|e^{-s/(2\nu)}\le1$ pour $s>M$. En multipliant par $e^{-s/(2\nu)}$ :
$$\boxed{\forall s>M,\quad|P(s)|e^{-s/\nu}\le e^{-s/(2\nu)}.}$$
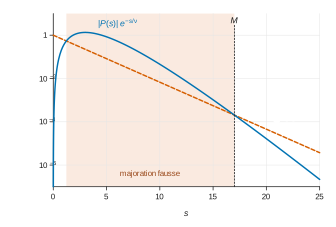
La fonction $s\mapsto P(s)e^{-s/\nu}$ est continue sur $[0,+\infty[$.
- Sur $[0,M]$, son intégrale existe, car c'est une intégrale sur un segment.
- Sur $[M,+\infty[$, sa valeur absolue est majorée par $e^{-s/(2\nu)}$, dont l'intégrale vaut $2\nu e^{-M/(2\nu)}$. Par comparaison de fonctions positives, l'intégrale converge absolument, donc converge.
Par la relation de Chasles, **$L_P(\nu)$ est bien défini**.
> [!METHODE]
> Pour l'intégrabilité d'un « polynôme × exponentielle décroissante », on garde la moitié de l'exponentielle pour absorber le polynôme, et l'autre moitié pour dominer. Tout facteur $\theta\in\,]0,1[$ conviendrait à la place de $1/2$.
> [!PIEGE]
> La majoration est fausse sur une plage intermédiaire. Pour $P(s)=s^3$ et $\nu=1$, elle n'est vraie qu'au-delà de $s\approx17$. On ne peut donc pas comparer sur tout $[0,+\infty[$.
### Question 9
> [!INDICATION]
> Établissez une relation de récurrence entre l'intégrale d'exposant $k$ et celle d'exposant $k-1$.
> [!INDICATION]
> Intégrez par parties sur un segment $[0,A]$, puis faites tendre $A$ vers $+\infty$. Contrôlez votre formule sur $k=0$.
#### Solution
Posons $J_k=\int_0^{+\infty}s^ke^{-s/\nu}\,\mathrm ds$, qui converge par la question 8. On a $J_0=\nu$.
Pour $k\ge1$ et $A>0$, une intégration par parties sur $[0,A]$ donne :
$$\int_0^As^ke^{-s/\nu}\,\mathrm ds=-\nu A^ke^{-A/\nu}+k\nu\int_0^As^{k-1}e^{-s/\nu}\,\mathrm ds .$$
Par croissances comparées, $A^ke^{-A/\nu}\to0$, d'où $J_k=k\nu J_{k-1}$. Par récurrence, $J_k=k!\,\nu^{k+1}$, ce qui donne la formule demandée :
$$\boxed{\frac1\nu\int_0^{+\infty}s^ke^{-s/\nu}\,\mathrm ds=k!\,\nu^k.}$$
Pour $P=\sum_{k=0}^na_kX^k$, la linéarité s'applique (somme finie d'intégrales convergentes) :
$$\boxed{L_P(\nu)=\sum_{k=0}^nk!\,a_k\,\nu^k.}$$
> [!PIEGE]
> Oublier un facteur $\nu$ : $J_k$ vaut $k!\,\nu^{k+1}$, et c'est le facteur $1/\nu$ de l'énoncé qui ramène à $k!\,\nu^k$. Le contrôle $J_0=\nu$ tranche immédiatement.
### Question 10
> [!INDICATION]
> Un endomorphisme est une application linéaire d'un espace dans lui-même. Il y a deux choses à vérifier.
#### Solution
Les coefficients d'un polynôme dans la base $(1,X,\dots,X^d)$ sont uniques, donc $L$ est bien définie. L'image $\sum k!\,a_kX^k$ est de degré au plus $d$, donc elle appartient à $\mathbb R_d[X]$.
Pour $P=\sum a_kX^k$, $Q=\sum b_kX^k$ et $\mu\in\mathbb R$ :
$$L(P+\mu Q)=\sum_{k=0}^dk!\,(a_k+\mu b_k)X^k=L(P)+\mu L(Q).$$
**$L$ est un endomorphisme de $\mathbb R_d[X]$.**
### Question 11
> [!INDICATION]
> Comptez les éléments de la base canonique, sans oublier le degré $0$.
#### Solution
$$\boxed{\dim\mathbb R_d[X]=d+1.}$$
### Question 12
> [!INDICATION]
> Donnez d'abord la définition, puis traduisez $L(P)=0$ sur les coefficients.
#### Solution
Par définition, $\ker L=\{P\in\mathbb R_d[X]\ :\ L(P)=0\}$.
Si $P=\sum a_kX^k$, alors $L(P)=0$ équivaut à $k!\,a_k=0$ pour tout $k$. Comme $k!\ne0$, cela équivaut à $a_k=0$ pour tout $k$. Donc :
$$\boxed{\ker L=\{0\}.}$$
> [!JURY]
> Quand une question demande une définition, il faut l'écrire, même si le calcul qui suit est immédiat.
### Question 13
> [!INDICATION]
> Que dit le théorème du rang pour un endomorphisme d'un espace de dimension finie dont le noyau est nul ?
#### Solution
$L$ est un endomorphisme de $\mathbb R_d[X]$, de dimension finie $d+1$. Le théorème du rang donne $\operatorname{rg}L=d+1-\dim\ker L=d+1$, donc $\operatorname{Im}L=\mathbb R_d[X]$.
**$L$ est surjectif**, et même bijectif. Directement : $\sum b_kX^k=L\left(\sum\frac{b_k}{k!}X^k\right)$.
> [!PIEGE]
> « Injectif implique surjectif » n'est vrai que pour un **endomorphisme** en **dimension finie**. Par exemple, $P\mapsto XP$ de $\mathbb R_d[X]$ dans $\mathbb R_{d+1}[X]$ est injective sans être surjective.
### Question 14
> [!INDICATION]
> Calculez l'image de chaque vecteur de la base canonique et rangez les coordonnées en colonnes.
#### Solution
On a $L(1)=1$, $L(X)=X$, $L(X^2)=2X^2$ et $L(X^3)=6X^3$. Dans la base $(1,X,X^2,X^3)$ :
$$\boxed{\begin{pmatrix}1&0&0&0\\0&1&0&0\\0&0&2&0\\0&0&0&6\end{pmatrix}.}$$
> [!PIEGE]
> Attention, $0!=1$ et non $0$. Les deux premiers coefficients diagonaux sont donc égaux, ce qui compte aux questions 15 et 16.
### Question 15
> [!INDICATION]
> La base canonique est formée de vecteurs propres. Repérez cependant les valeurs de $k!$ qui coïncident.
> [!INDICATION]
> Pour obtenir les sous-espaces propres, résolvez $L(P)=\mu P$ coefficient par coefficient.
#### Solution
On a $L(P)=\mu P$ si et seulement si $(k!-\mu)\,a_k=0$ pour tout $k\in\{0,\dots,d\}$. Donc $\mu$ est valeur propre si et seulement si $\mu=k!$ pour un certain $k$. Le sous-espace propre associé est alors engendré par les $X^j$ tels que $j!=\mu$.
Comme $0!=1!=1$ et que $k\mapsto k!$ est strictement croissante sur $\mathbb N^*$ :
$$\boxed{\operatorname{Sp}(L)=\{1,2,6,\dots,d!\},\qquad E_1(L)=\operatorname{Vect}(1,X),\qquad E_{k!}(L)=\operatorname{Vect}(X^k)\ \ (2\le k\le d).}$$
Il y a donc $d$ valeurs propres distinctes. Pour $d=1$, $L=\mathrm{id}$.
> [!PIEGE]
> Annoncer « $d+1$ valeurs propres distinctes » est faux, car $0!=1!$.
### Question 16
> [!INDICATION]
> La formulation suggère une condition sur $d$. Regardez la matrice de $L$ dans la base canonique : est-elle déjà diagonale ?
#### Solution
Pour tout $d\in\mathbb N^*$, la base canonique est une base de vecteurs propres, et la matrice de $L$ dans cette base, $\mathrm{diag}(0!,1!,\dots,d!)$, est diagonale. On peut aussi additionner les dimensions des sous-espaces propres : $2+(d-1)=d+1=\dim\mathbb R_d[X]$.
**$L$ est diagonalisable pour toute valeur de $d\in\mathbb N^*$.**
> [!PIEGE]
> Une valeur propre multiple n'empêche pas la diagonalisabilité. Ce qui compte, c'est la dimension du sous-espace propre : ici, $\dim E_1=2$.
### Question 17.a
> [!INDICATION]
> Deux voies sont possibles : la caractérisation d'un sous-espace vectoriel, ou l'écriture comme noyau d'une application linéaire.
#### Solution
L'application $\varphi:M\mapsto AM-MA$ est linéaire de $\mathcal M_3(\mathbb R)$ dans lui-même. En effet, par distributivité, $A(M+\mu N)-(M+\mu N)A=\varphi(M)+\mu\varphi(N)$. Or $C(A)=\ker\varphi$, donc **$C(A)$ est un sous-espace vectoriel de $\mathcal M_3(\mathbb R)$**.
Variante directe : $0\in C(A)$, et si $M,N\in C(A)$ et $\mu\in\mathbb R$, alors $A(M+\mu N)=MA+\mu NA=(M+\mu N)A$.
### Question 17.b
> [!INDICATION]
> Multiplier à gauche par une matrice diagonale agit sur les lignes ; multiplier à droite agit sur les colonnes.
#### Solution
$$AM=\begin{pmatrix}0&0&0\\0&0&0\\g&h&k\end{pmatrix},\qquad MA=\begin{pmatrix}0&0&c\\0&0&f\\0&0&k\end{pmatrix}.$$
En identifiant les neuf coefficients, on obtient :
$$\boxed{M\in C(A)\iff c=f=g=h=0\iff M=\begin{pmatrix}a&b&0\\d&e&0\\0&0&k\end{pmatrix}.}$$
> [!METHODE]
> Pour $A$ diagonale, on a $(AM)_{ij}=A_{ii}M_{ij}$ et $(MA)_{ij}=M_{ij}A_{jj}$. Donc $AM=MA$ équivaut à $(A_{ii}-A_{jj})M_{ij}=0$ pour tous $i,j$. Les coefficients situés entre deux valeurs propres distinctes sont nuls, les autres sont libres.
### Question 17.c
> [!INDICATION]
> Lisez la forme générale obtenue en 17.b : combien de paramètres libres ?
#### Solution
Notons $E_{i,j}$ les matrices élémentaires.
$$\boxed{(E_{1,1},E_{1,2},E_{2,1},E_{2,2},E_{3,3})\ \text{est une base de }C(A),\qquad\dim C(A)=5.}$$
### Question 17.d
> [!INDICATION]
> Décrivez explicitement les éléments de $\operatorname{Vect}(I_3,A)$ : quelle forme ont-ils ?
> [!INDICATION]
> Choisissez dans $C(A)$ une matrice qui n'a pas cette forme. Il faut justifier les deux appartenances, l'une positive et l'autre négative.
#### Solution
Les éléments de $\operatorname{Vect}(I_3,A)$ s'écrivent $\alpha I_3+\beta A=\mathrm{diag}(\alpha,\alpha,\alpha+\beta)$ : ils sont tous diagonaux.
La matrice $E_{1,2}$ appartient à $C(A)$, car $c=f=g=h=0$ (question 17.b). Son coefficient $(1,2)$ vaut $1\neq0$, donc elle n'est pas diagonale et n'appartient pas à $\operatorname{Vect}(I_3,A)$.
$$\boxed{E_{1,2}=\begin{pmatrix}0&1&0\\0&0&0\\0&0&0\end{pmatrix}\in C(A)\setminus\operatorname{Vect}(I_3,A).}$$
L'argument de dimension confirme le résultat : $\dim\operatorname{Vect}(I_3,A)=2<5=\dim C(A)$.
## Partie IV — Loi de Yule–Simon
On montre que les $p_k$ sont bien définis, on les écrit comme des intégrales sur $[0,1]$, puis on vérifie que leur somme vaut $1$. Ils définissent alors une loi de probabilité sur $\mathbb N$.
### Question 18
> [!INDICATION]
> L'intégrande est positive. Majorez le facteur $(1-e^{-s})^k$ par une constante.
#### Solution
La fonction $f_k:s\mapsto(1-e^{-s})^ke^{-(\nu+1)s}$ est continue sur $[0,+\infty[$. Pour $s\ge0$, on a $0\le1-e^{-s}<1$, donc $0\le f_k(s)\le e^{-(\nu+1)s}$. Comme $\int_0^{+\infty}e^{-(\nu+1)s}\,\mathrm ds=\frac1{\nu+1}$ converge, **l'intégrale définissant $p_k$ converge** par comparaison de fonctions positives. De plus, $0\le p_k\le\frac\nu{\nu+1}$.
### Question 19
> [!INDICATION]
> Le résultat attendu fait apparaître $1-t$ là où l'on avait $1-e^{-s}$. Quel changement de variable s'impose ?
> [!INDICATION]
> Effectuez le changement de variable sur un segment $[0,A]$, puis faites tendre $A$ vers $+\infty$. Attention au facteur provenant de $\mathrm ds$.
#### Solution
Soit $A>0$. On pose $t=e^{-s}$, changement de variable de classe $\mathcal C^1$ et strictement décroissant de $[0,A]$ sur $[e^{-A},1]$. On a $\mathrm ds=-\mathrm dt/t$ et $e^{-(\nu+1)s}=t^{\nu+1}$, d'où :
$$\int_0^A(1-e^{-s})^ke^{-(\nu+1)s}\,\mathrm ds=\int_{e^{-A}}^1t^\nu(1-t)^k\,\mathrm dt .$$
La fonction $t\mapsto t^\nu(1-t)^k$ est continue sur le segment $[0,1]$, donc $x\mapsto\int_x^1t^\nu(1-t)^k\,\mathrm dt$ est continue en $0$. En faisant $A\to+\infty$ et en multipliant par $\nu$ :
$$\boxed{p_k=\nu\int_0^1t^\nu(1-t)^k\,\mathrm dt.}$$
> [!PIEGE]
> Oublier le $1/t$ issu de $\mathrm ds=-\mathrm dt/t$ fait apparaître $t^{\nu+1}$ au lieu de $t^\nu$. Contrôle simple : pour $k=0$, les deux expressions doivent donner $\frac\nu{\nu+1}$.
### Question 20.a
> [!INDICATION]
> Somme géométrique : quelle est la raison, et pour quelle valeur de $t$ vaut-elle $1$ ?
#### Solution
$$\boxed{\sum_{k=0}^N(1-t)^k=\frac{1-(1-t)^{N+1}}t\ \ \text{si }t\in\,]0,1],\qquad =N+1\ \ \text{si }t=0.}$$
> [!PIEGE]
> L'énoncé autorise $t=0$, où la raison vaut $1$. Il faut distinguer ce cas.
### Question 20.b
> [!INDICATION]
> Comparez $t^{\nu-1}$ à $1$ sur $[0,1]$, en utilisant le signe de $\nu-1$.
#### Solution
Comme $\nu-1>0$, on a $0\le t^{\nu-1}\le1$ sur $[0,1]$. En multipliant par $(1-t)^{N+1}\ge0$ et en intégrant (croissance de l'intégrale sur un segment, fonctions continues) :
$$\boxed{\int_0^1t^{\nu-1}(1-t)^{N+1}\,\mathrm dt\le\int_0^1(1-t)^{N+1}\,\mathrm dt=\frac1{N+2}.}$$
> [!METHODE]
> Calculez tout de suite le majorant, $\frac1{N+2}$ : c'est lui qui sert en 20.c.
### Question 20.c
> [!INDICATION]
> Une suite $(p_k)$ définit une loi de probabilité sur $\mathbb N$ si deux conditions sont remplies. Lesquelles ?
> [!INDICATION]
> Calculez la somme partielle $\sum_{k=0}^Np_k$ en échangeant somme **finie** et intégrale, puis utilisez 20.a et 20.b.
> [!INDICATION]
> Vous devez trouver $1$ moins un reste que 20.b permet de majorer.
#### Solution
Par la question 19 et la linéarité de l'intégrale (somme finie) :
$$\sum_{k=0}^Np_k=\nu\int_0^1t^\nu\sum_{k=0}^N(1-t)^k\,\mathrm dt .$$
Sur $]0,1]$, la question 20.a donne $t^\nu\sum_{k=0}^N(1-t)^k=t^{\nu-1}\big(1-(1-t)^{N+1}\big)$. Les deux membres sont continus sur $[0,1]$ et nuls en $0$, car $\nu>1$. L'égalité vaut donc sur $[0,1]$, et :
$$\sum_{k=0}^Np_k=\nu\int_0^1t^{\nu-1}\,\mathrm dt-\nu\int_0^1t^{\nu-1}(1-t)^{N+1}\,\mathrm dt=1-R_N .$$
Par 20.b, $0\le R_N\le\frac\nu{N+2}\to0$. Donc $\sum_{k\ge0}p_k=1$, et comme $p_k\ge0$ (question 18), la suite $(p_k)_{k\in\mathbb N}$ est une loi de probabilité. **Il existe une variable aléatoire discrète $X$ telle que $\mathbb P(X=k)=p_k$ pour tout $k$.**
> [!PIEGE]
> Deux oublis fréquents : la positivité des $p_k$, qui est la moitié du critère, et la justification de l'échange somme–intégrale. Cet échange est licite parce que la somme est **finie**.
## Partie V — Calculs de moments
On calcule les intégrales $I_{n,p}$ (intégrales bêta), puis on obtient l'espérance par les sommes partielles $\sum kp_k$ et la variance à partir du moment factoriel. La comparaison avec la partie I conclut le sujet.
### Question 21.a
> [!INDICATION]
> Intégration par parties : la relation doit faire monter l'exposant de $t$ et baisser celui de $1-t$. Laquelle des deux fonctions faut-il primitiver ?
#### Solution
On intègre par parties sur $[0,1]$, en primitivant $t^n$ en $\frac{t^{n+1}}{n+1}$ et en dérivant $(1-t)^{p+1}$ :
$$I_{n,p+1}=\left[\frac{t^{n+1}(1-t)^{p+1}}{n+1}\right]_0^1+\frac{p+1}{n+1}\int_0^1t^{n+1}(1-t)^p\,\mathrm dt .$$
Le crochet est nul aux deux bornes. Donc :
$$\boxed{(n+1)\,I_{n,p+1}=(p+1)\,I_{n+1,p}.}$$
### Question 21.b
> [!INDICATION]
> Raisonnez par récurrence. Sur quel indice, et que faut-il mettre dans l'hypothèse de récurrence, sachant que la relation 21.a modifie aussi $n$ ?
> [!INDICATION]
> Faites une récurrence sur $p$ avec une propriété « pour tout $n$ ».
#### Solution
On montre par récurrence sur $p$ la propriété $\mathcal H_p$ : « pour tout $n\in\mathbb N$, $I_{n,p}=\frac{n!\,p!}{(n+p+1)!}$ ».
- **Initialisation.** $I_{n,0}=\frac1{n+1}=\frac{n!\,0!}{(n+1)!}$.
- **Hérédité.** Si $\mathcal H_p$ est vraie, on applique 21.a puis $\mathcal H_p$ à l'entier $n+1$ :
$$I_{n,p+1}=\frac{p+1}{n+1}\cdot\frac{(n+1)!\,p!}{(n+p+2)!}=\frac{n!\,(p+1)!}{(n+p+2)!}.$$
$$\boxed{\forall n,p\in\mathbb N,\quad I_{n,p}=\frac{n!\,p!}{(n+p+1)!}.}$$
> [!PIEGE]
> Une récurrence « à $n$ fixé » ne boucle pas. L'hérédité a besoin de l'hypothèse au rang $n+1$.
### Question 21.c
> [!INDICATION]
> Reconnaissez une intégrale $I_{n,p}$ avec des indices bien choisis.
#### Solution
$$(N+1)\int_0^1t(1-t)^N\,\mathrm dt=(N+1)\,I_{1,N}=\frac{(N+1)\,N!}{(N+2)!}=\frac1{N+2},\qquad\boxed{\lim_{N\to+\infty}(N+1)\int_0^1t(1-t)^N\,\mathrm dt=0.}$$
Ce résultat servira en 22.c.
### Question 22.a
> [!INDICATION]
> La somme cherchée ressemble à la dérivée d'une somme géométrique. Par rapport à quelle variable dériver ?
> [!INDICATION]
> Dérivez par rapport à $t$ les deux membres de l'identité de 20.a, sur un intervalle ouvert où $t\neq0$. Attention au signe venant de la dérivée de $1-t$.
#### Solution
Sur l'intervalle ouvert $]0,2[$, qui contient $]0,1]$, on a $\sum_{k=0}^N(1-t)^k=\frac{1-(1-t)^{N+1}}t$. On dérive les deux membres :
$$-\sum_{k=1}^Nk(1-t)^{k-1}=\frac{(N+1)(1-t)^Nt-1+(1-t)^{N+1}}{t^2}.$$
En changeant les signes :
$$\boxed{\sum_{k=1}^Nk(1-t)^{k-1}=\frac1{t^2}-\frac{(1-t)^{N+1}}{t^2}-\frac{(N+1)(1-t)^N}t,\qquad t\in\,]0,1].}$$
Contrôle pour $t=1$ : les deux membres valent $1$.
> [!METHODE]
> On dérive une identité vraie sur tout un **intervalle** : c'est ce qui autorise à dériver les deux membres. On dérive ici une somme finie, donc sans difficulté.
### Question 22.b
> [!INDICATION]
> Simplifiez la puissance de $t$, développez, puis intégrez des puissances. L'hypothèse $\nu>2$ garantit qu'il n'y a pas de problème en $0$.
#### Solution
$$\int_0^1\nu t^{\nu-2}(1-t)\,\mathrm dt=\nu\left(\frac1{\nu-1}-\frac1\nu\right),\qquad\boxed{\int_0^1\nu\,t^\nu(1-t)\frac1{t^2}\,\mathrm dt=\frac1{\nu-1}.}$$
L'intégrande est continue sur $[0,1]$, car $\nu-2>0$.
### Question 22.c
> [!INDICATION]
> L'existence de l'espérance se ramène à la convergence d'une série à termes positifs. Étudiez ses sommes partielles.
> [!INDICATION]
> Écrivez $\sum_{k=1}^Nkp_k$ comme une intégrale, factorisez $1-t$ pour faire apparaître la somme de 22.a, et séparez trois intégrales.
> [!INDICATION]
> Le premier terme est donné par 22.b. Pour les deux restes, majorez la puissance de $t$ : par $1$ pour l'un, par $t$ pour l'autre, ce qui permet d'invoquer 21.c.
#### Solution
Les termes $kp_k$ sont positifs, donc $X$ admet une espérance si et seulement si $\Sigma_N=\sum_{k=1}^Nkp_k$ converge. Par la question 19, en factorisant $1-t$ puis en appliquant 22.a :
$$\Sigma_N=\nu\int_0^1t^\nu(1-t)\sum_{k=1}^Nk(1-t)^{k-1}\,\mathrm dt=T-R^{(1)}_N-R^{(2)}_N,$$
avec
$$T=\nu\int_0^1t^{\nu-2}(1-t)\,\mathrm dt,\quad R^{(1)}_N=\nu\int_0^1t^{\nu-2}(1-t)^{N+2}\,\mathrm dt,\quad R^{(2)}_N=\nu(N+1)\int_0^1t^{\nu-1}(1-t)^{N+1}\,\mathrm dt .$$
Les trois intégrandes sont continues sur $[0,1]$, car $\nu>2$.
- $T=\frac1{\nu-1}$ par 22.b.
- On a $0\le t^{\nu-2}\le1$, donc $0\le R^{(1)}_N\le\frac\nu{N+3}\to0$.
- Comme $\nu-1>1$, on a $t^{\nu-1}\le t$. Avec $(1-t)^{N+1}\le(1-t)^N$, on obtient $0\le R^{(2)}_N\le\nu(N+1)\int_0^1t(1-t)^N\,\mathrm dt$, qui tend vers $0$ par 21.c.
Donc $\Sigma_N\to\frac1{\nu-1}$, et **$X$ admet une espérance** :
$$\boxed{\mathbb E(X)=\frac1{\nu-1}.}$$
> [!PIEGE]
> Pour $R^{(2)}_N$, majorer $t^{\nu-1}$ par $1$ donne $\nu(N+1)/(N+2)\to\nu$, ce qui ne permet pas de conclure. Il faut garder un facteur $t$, ce qui demande $\nu\ge2$.
> [!JURY]
> On ne fait pas passer une somme infinie sous l'intégrale sans justification. On travaille sur des sommes partielles finies, puis on passe à la limite.
### Question 23.a
> [!INDICATION]
> Développez $(1-t)^2$, simplifiez par $t^3$ et intégrez trois puissances. Vérifiez d'abord la convergence en $0$.
#### Solution
Pour $t\in\,]0,1]$, on a $\nu t^\nu(1-t)^2\frac2{t^3}=2\nu\left(t^{\nu-3}-2t^{\nu-2}+t^{\nu-1}\right)$. Comme $\nu-3>-1$, l'intégrale $\int_0^1t^{\nu-3}\,\mathrm dt=\frac1{\nu-2}$ converge. C'est une intégrale de Riemann, généralisée en $0$ si $\nu<3$. On obtient :
$$\mathbb E((X-1)X)=2\nu\left(\frac1{\nu-2}-\frac2{\nu-1}+\frac1\nu\right)=2\nu\cdot\frac{2}{\nu(\nu-1)(\nu-2)},\qquad\boxed{\mathbb E((X-1)X)=\frac4{(\nu-1)(\nu-2)}.}$$
Au dénominateur commun $\nu(\nu-1)(\nu-2)$, le numérateur vaut $\nu(\nu-1)-2\nu(\nu-2)+(\nu-1)(\nu-2)=2$.
### Question 23.b
> [!INDICATION]
> Exprimez $X^2$ à l'aide de $(X-1)X$ et de $X$.
> [!INDICATION]
> Distinguez deux étapes : l'existence du moment d'ordre 2, qui garantit celle de la variance, puis la formule de König–Huygens pour le calcul.
#### Solution
On a $X^2=(X-1)X+X$. Les deux termes admettent une espérance, donc $X^2$ aussi, par linéarité. Ainsi $X$ admet un moment d'ordre 2, donc une variance. Par König–Huygens :
$$\mathbb V(X)=\frac4{(\nu-1)(\nu-2)}+\frac1{\nu-1}-\frac1{(\nu-1)^2}=\frac{4(\nu-1)+(\nu-1)(\nu-2)-(\nu-2)}{(\nu-1)^2(\nu-2)},\qquad\boxed{\mathbb V(X)=\frac{\nu^2}{(\nu-1)^2(\nu-2)}.}$$
> [!PIEGE]
> Écrire $\mathbb E(X)$ au lieu de $\mathbb E(X)^2$ dans König–Huygens.
### Question 23.c
> [!INDICATION]
> Simplifiez le quotient, puis comparez numérateur et dénominateur en étudiant leur différence. Vérifiez le signe du dénominateur.
#### Solution
$$\frac{\mathbb V(X)}{\mathbb E(X)}=\frac{\nu^2}{(\nu-1)(\nu-2)}.$$
Comme $\nu>2$, le dénominateur est strictement positif. De plus, $\nu^2-(\nu-1)(\nu-2)=3\nu-2>0$. Donc :
$$\boxed{\frac{\mathbb V(X)}{\mathbb E(X)}=\frac{\nu^2}{(\nu-1)(\nu-2)}>1.}$$
Le rapport tend vers $1$ quand $\nu\to+\infty$ et vers $+\infty$ quand $\nu\to2^+$.
### Question 24
> [!INDICATION]
> Rapprochez les questions 4 et 23.c : quelle quantité prend des valeurs différentes dans les deux modèles ?
> [!INDICATION]
> Comment estimer cette quantité à partir d'observations ? Formulez une règle de décision.
#### Solution
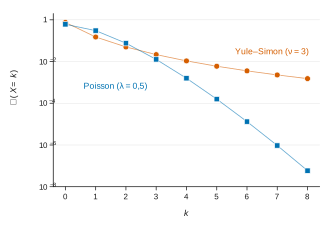
L'indice de dispersion $\mathbb V(X)/\mathbb E(X)$ vaut $1$ pour la loi de Poisson de la partie I (question 4). Pour la binomiale exacte $\mathcal B(N,\lambda/N)$, il vaut $1-\lambda/N\le1$. En revanche, il vaut $\frac{\nu^2}{(\nu-1)(\nu-2)}>1$ pour la loi de Yule–Simon de la partie V (question 23.c).
On observe $n$ cultures indépendantes, menées dans les mêmes conditions, et on note $x_1,\dots,x_n$ les nombres de survivantes. On calcule :
- la moyenne empirique $\bar x=\frac1n\sum x_i$, qui estime $\mathbb E(X)$ par la loi des grands nombres ;
- la variance empirique $s^2=\frac1{n-1}\sum(x_i-\bar x)^2$, qui estime $\mathbb V(X)$ ;
- puis $\widehat D=s^2/\bar x$.
**Si $\widehat D$ est proche de $1$, on privilégie le modèle de la partie I. S'il est nettement supérieur à $1$ (sur-dispersion), on privilégie le modèle de la partie V.** L'écart à $1$ s'apprécie selon la taille de l'échantillon.
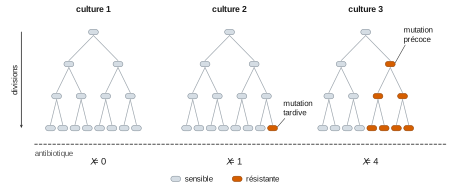
Biologiquement, une mutation précoce donne une grande « grappe » de résistantes dans certaines cultures (figure 3). La variance augmente sans que la moyenne change beaucoup : c'est la sur-dispersion observée par Luria et Delbrück.
> [!PIEGE]
> Comparer les moyennes ne permet pas de trancher : les deux modèles peuvent avoir la même espérance. Pour $\nu=3$ et $\lambda=0{,}5$, les deux espérances valent $0{,}5$, mais les indices valent $4{,}5$ et $1$.
## Bilan
**Méthodes à retenir.**
- Limite d'une puissance variable : passer à l'écriture $\exp(v_N\ln u_N)$ et utiliser des équivalents (Q2, Q3).
- Démonstration de l'inégalité de Markov, et son « amplification » par $e^{tX}$ suivie d'une optimisation en $t$ (Q5 à Q7).
- Intégrale généralisée de type « polynôme × exponentielle » : croissances comparées, puis domination sur $[M,+\infty[$ (Q8).
- Intégration par parties et changement de variable : les faire sur un segment, puis passer à la limite (Q9, Q19).
- Endomorphisme diagonal dans la base canonique : noyau, rang, éléments propres, avec attention aux valeurs propres répétées (Q12 à Q16).
- Commutant d'une matrice diagonale : $(A_{ii}-A_{jj})M_{ij}=0$ (Q17).
- Convergence d'une série définie par des intégrales : sommes partielles finies, échange somme–intégrale licite, reste majoré (Q20.c, Q22.c).
- Intégrales bêta $I_{n,p}$ : intégration par parties et récurrence quantifiée sur l'autre indice (Q21).
- Variance via le moment factoriel : $X^2=X(X-1)+X$ (Q23).
**Prérequis à revoir.** Lois binomiale et de Poisson, théorème de transfert, série exponentielle, intégrales de Riemann $\int_0^1t^\alpha\,\mathrm dt$, théorème du rang, critères de diagonalisabilité, existence d'une variable aléatoire de loi $(p_k)$ donnée.
**Questions classiques transposables.** L'approximation binomiale–Poisson, l'inégalité de Markov et la borne de Chernoff, le calcul de $\int_0^{+\infty}s^ke^{-s/\nu}\,\mathrm ds$, le commutant d'une matrice diagonale et la formule $I_{n,p}=\frac{n!\,p!}{(n+p+1)!}$ reviennent régulièrement dans les sujets BCPST et au-delà. L'indice de dispersion comme critère de choix entre modèles est une idée de modélisation à retenir pour les questions de synthèse.
Aide sur le corrigé
Connectez-vous pour demander une explication.